
Con disidencia.
CC de Colombia se pronuncia sobre potestad del legislador para gravar rentas del trabajo.
La sentencia fue adoptada con el voto en contra de los magistrados Mauricio González Cuervo, Luis Guillermo Guerrero Pérez, Gabriel Eduardo Mendoza Martelo y Gloria Stella Ortiz Delgado.
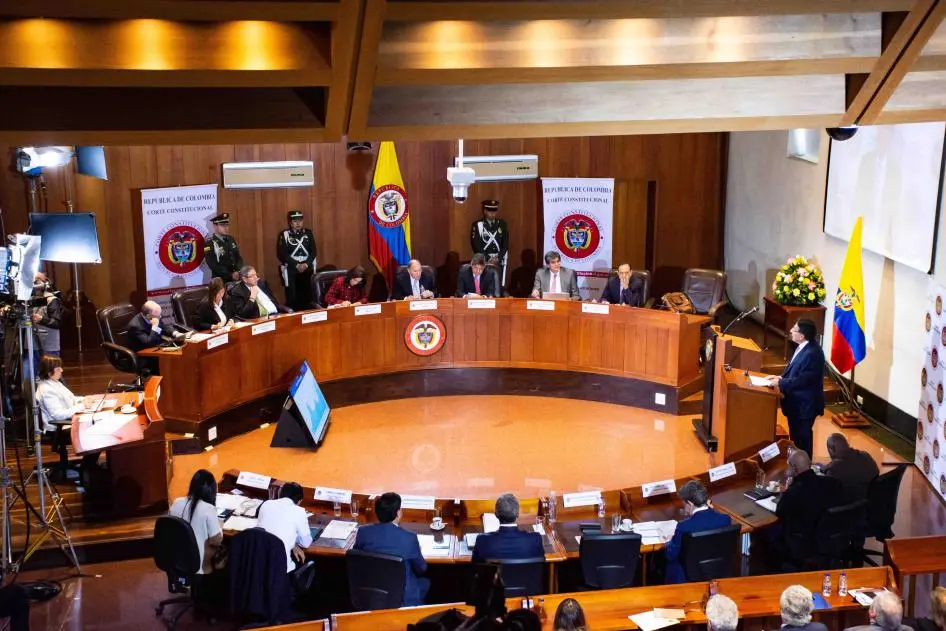
La Corte Constitucional de Colombia, tras examinar la aptitud de un conjunto de acciones públicas, decidió si los artículos 3, 4 y 7 (parciales), 10 de la Ley 1607 de 2012 y 33 de la Ley 1739 de 2014, vulneraban los artículos 1, 2, 24, 25, 53, 93, 94, 95 numeral 9, y 363 de la Constitución Política, en concordancia con los artículos 22, 23.1, 23.3, 25 de la DUDH; 6, 7, 9, 10 y 12 del PIDESC; 1 y 21 de la CADH; y 6, 7 y 9 del PSS, en los términos señalados en el fallo.
Al efecto, el fundamento de las diferentes acciones puede sintetizarse de la siguiente manera: en primer lugar, si el legislador vulneró el principio de irrenunciabilidad de los beneficios mínimos laborales, en tanto decidió considerar como gravables por el impuesto sobre la renta los ingresos provenientes de beneficios laborales mínimos, como por ejemplo el salario, las prestaciones sociales, entre otras. Y en segundo lugar, si más allá de lo anterior, el Congreso violó el derecho a un trabajo en condiciones dignas y justas, con todas las exigencias de derechos humanos que esto implica, al considerar como gravables –en los sistemas IMAN e IMAS-PE- rentas laborales antes enunciadas como exentas.
En su fallo, la Magistratura Constitucional colombiana desechó la primera cuestión planteada, mientras que, en el caso de la segunda, se determinó que no existía violación del principio de equidad, en ninguna de sus tres facetas, toda vez que el impuesto se aplica a la renta, que es una magnitud demostrativa de capacidad de pago; además, se expuso, no se trata de un problema de trato desigual entre personas o clases de personas con rentas iguales; y porque, finalmente, no hay evidencias de un impacto confiscatorio del esquema tributario, entendido en concordancia con la jurisprudencia como una expropiación de facto de la propiedad privada del contribuyente.

Te puede interesar

En votación dividida.
TC español rechaza amparo en favor de dos condenados por quemar foto de los Reyes en visita a Gerona.

No tiene cargas peyorativas.
CC de Colombia declara exequibilidad de vocablos condicionada a comprensión de normativa internacional.

Potestades de estados federados.
TC Federal alemán declara inconstitucionalidad de norma sobre subsidio para cuidado alternativo de niños.
