
Con disidencia.
TC rechazó inaplicabilidad que impugnaba norma que regula la renta a pagar respecto de concesiones marítimas.
La sentencia fue acordada con el voto en contra de los Ministros Aróstica y Vásquez, quienes estuvieron por acoger el requerimiento.

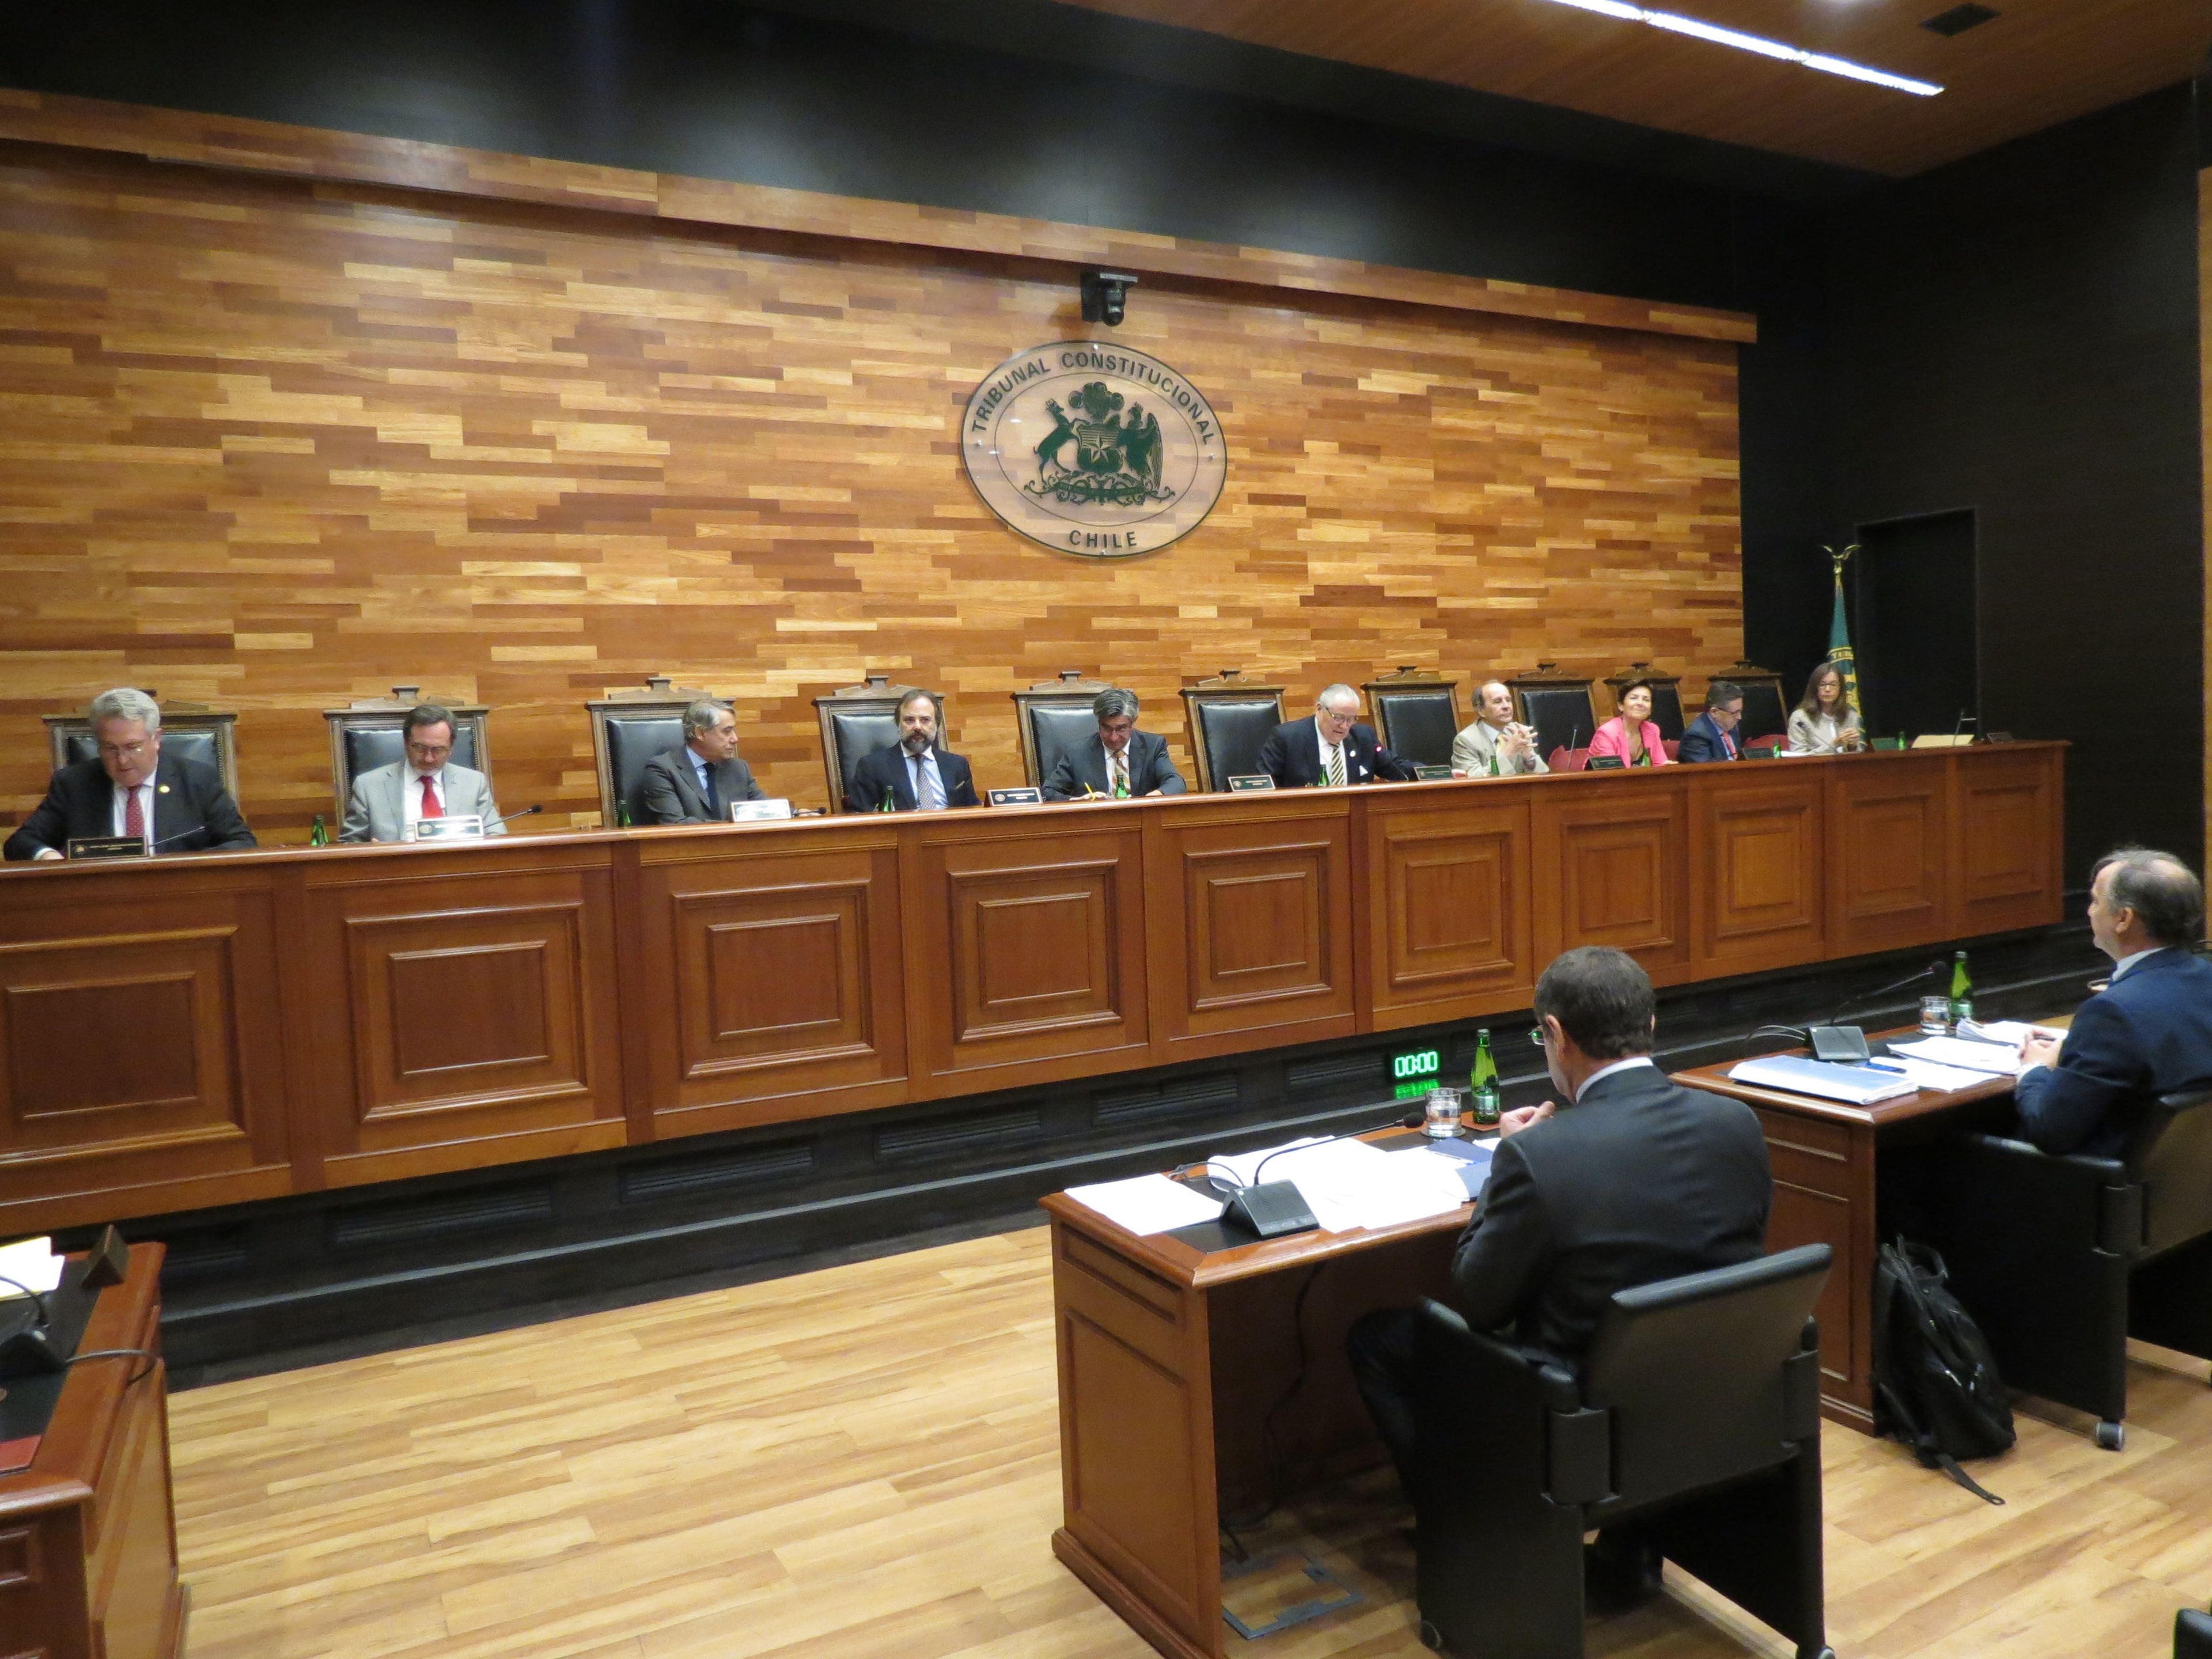
Recientemente, el Tribunal Constitucional dictó sentencia desestimatoria en los autos rol 5045-2018, que versaba sobre una acción deducida por Portuaria Lirquén S.A. respecto del artículo 4°, inciso primero, del DFL N° 340, de 1960, del Ministerio de Hacienda (Ley de Concesiones Marítimas), en los autos caratulados “Portuaria Lirquén S.A. con Fisco de Chile”, sobre recurso de casación en el fondo, de que conoce la Corte Suprema, bajo el Rol N° 16.628-2018.
El precepto impugnado estatuye lo siguiente: “Todo concesionario pagará por semestres o anualidades anticipadas una renta mínima de un 16% anual sobre el valor de tasación de los terrenos, practicadas en cada caso por la Inspección de Impuestos Internos correspondiente. En ningún caso esta renta podrá ser inferior a la suma de E° 5,00 (cinco escudos) anuales, con excepción de la provincia de Chiloé”.
El requirente expresó que la precitada disposición vulnera el artículo 19 en sus numerales 2°, 21°, 22°, 24° y 26 de la Constitución.

Te puede interesar

Con disidencia.
«Caso Senador Pizarro»: TC acoge inaplicabilidad que impugnó norma sobre recurso de apelación en causa de desafuero parlamentario.

Primera sala.
Ingresó al TC inaplicabilidad que impugna norma de ley que crea la SEC y que establece circunstancias de graduación para determinar la sanción a los entes regulados.
Segunda sala.
Pretenden inaplicabilidad de normas que incidirían en procedimiento de desafectación de bien familiar que vulnerarían el debido proceso.
