
Recurso de casación rechazado.
Plazo de prescripción es el contenido en inciso 2° del artículo 200 del Código Tributario, desde que las declaraciones de impuestos han de considerarse como maliciosamente falsas.
Desde que la sola afirmación de la recurrente, en que reconoce que ha empleado un ardid para aparentar un negocio para perjudicar a terceros, eludiendo, colateralmente, el pago de otras cargas tributarias, importa una situación jurídica de mala fe y por cierto maliciosa.
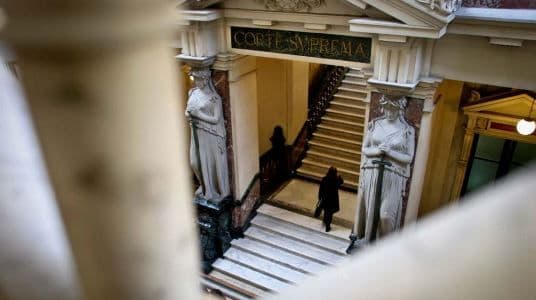
La Corte Suprema rechazó el recurso de casación en el fondo deducido por la parte reclamante en contra de la sentencia que, confirmando el fallo de primer grado, rechazó la reclamación tributaria, desestimando la excepción de prescripción al estimar que los contratos forwards se celebraron porque las empresas cuestionadas necesitaban, a través de estas operaciones, pagar a algunos altos funcionarios y ejecutivos, ciertas cantidades de dinero representativas de bonos ganados, para evitar que otros funcionarios ejecutivos de dicha empresa y del mercado en general tomaran conocimiento de esas remuneraciones o premios, lo que pone de manifiesto el oscurantismo de la operación y la elaboración de una estrategia jurídica tendiente a engañar a terceros, a fin de impedir que tomaran conocimiento del pago de estas remuneraciones encubiertas a los funcionarios beneficiarios.
Razona la Corte, que no yerra la sentencia al rechazar la excepción toda vez que el término de prescripción que ha de emplearse es el contenido en el inciso 2° del artículo 200 del Código Tributario, desde que las declaraciones de impuestos de la reclamada han de considerarse como maliciosamente falsas, desde que la sola afirmación de la recurrente, en que reconoce que ha empleado un ardid para aparentar un negocio para perjudicar a terceros, eludiendo, colateralmente, el pago de otras cargas tributarias, importa una situación jurídica de mala fe y por cierto maliciosa.

Te puede interesar
Promoción de comida para gatos.
Juzgado Civil de Santiago acoge demanda por competencia desleal de alimento de mascotas.
Actividades no probadas.
TRICEL se pronunciará respecto de reclamación de Partido Político contra resolución del Servicio Electoral que rechazó gasto de fomento de participación de la mujer año 2019.
En fallo unánime.
Corte de Santiago rechaza protección de universidad contra CPLT.
