
CGR.
Tasas de derechos fijadas en materia de control de armas, artes marciales y reclutamiento, pueden ser determinadas en unidades tributarias mensuales.
La DGMN debe proponer al Ministerio de Defensa Nacional la fijación de las referidas tasas para que se dicten los decretos en los meses de enero y julio de cada año, según proceda, y de esa manera dar cumplimiento al mandato legal.

La Dirección General de Movilización Nacional (DGMN) consultó a la Contraloría General de la República sobre la pertinencia de que las tasas de derechos a que se refieren los artículos 26 de la ley N° 17.798, 7° de la ley N° 18.356 y 90 del decreto ley N° 2.306, de 1978, sean fijadas en los respectivos decretos en unidades tributarias mensuales (UTM) y no en pesos, como ocurre actualmente.
El Ministerio de Defensa Nacional informó que la normativa aplicable a la situación en análisis no impide que los decretos que autorizan las tasas de derecho las fijen en UTM, pudiendo la DGMN proponerlo en la oportunidad que deba solicitar a ese Ministerio la dictación de los referidos decretos.
Sobre la materia, la Contralora (S) hace tener presente que el artículo 26 de la ley N° 17.798, sobre Control de Armas, dispone que las solicitudes que se efectúen en virtud de esa ley, así como la custodia y depósito de armas u otros elementos sujetos a control, estarán afectos a los derechos que determine el reglamento, cuyas tasas no podrán exceder de tres UTM. Su inciso segundo agrega que, en los meses de enero y julio de cada año, se establecerán, dentro del límite señalado, las tasas de tales derechos, las que serán fijadas por decreto supremo y regirán desde su publicación en el Diario Oficial.
Temas

Te puede interesar

Guía legal.
Sobre los requisitos para tener e inscribir un arma de fuego, así como sanciones para los infractores.

Modificación a la Ley N°19.712.
Proyecto de ley incorpora el concepto de “artes marciales” en la ley del Deporte y deroga la ley N°18.356, que establece normas sobre control de las artes marciales.
Contraloría General de la República.
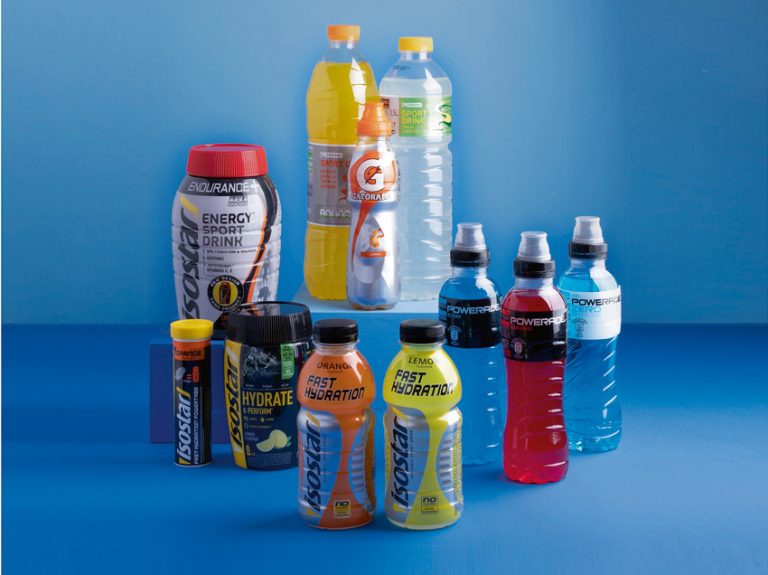
Aplicación del impuesto adicional a néctares, bebidas isotónicas y bebidas hipotónicas es una materia que se encuentra en el ámbito de competencia del SII, pues incide en la interpretación de normas de carácter tributario.
