
Interpretación gramatical y sistemática.
TS de España establece que las prestaciones por maternidad están exentas del impuesto sobre la renta.
El Tribunal Supremo colige que se trata de establecer la exención de todas las prestaciones por maternidad, sin distinción del órgano público del que se perciban.
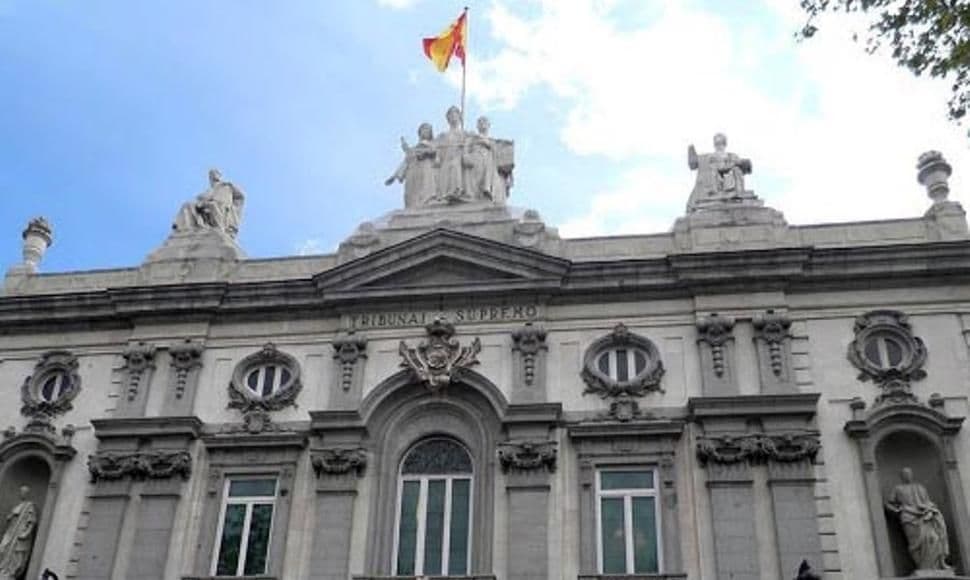
Recientemente, el Tribunal Supremo de España estableció como doctrina legal que las prestaciones públicas por maternidad percibidas de la Seguridad Social están exentas del Impuesto sobre la Renta de las Personas Físicas (IRPF), desestimando así un recurso de la Abogacía del Estado, que defendía que dichas prestaciones no debían estar exentas del IRPF.
Cabe recordar que el máximo Tribunal de España confirmó de esta manera una sentencia del Tribunal Superior de Justicia de Madrid, de junio de 2017, que estimó el recurso de una mujer y ordenó a Hacienda que le devolviera la cantidad ingresada en el IRPF de 2013 por la prestación por maternidad con cargo a la Seguridad Social percibida en dicho ejercicio. El abogado del Estado recurrió al Supremo esta última sentencia por considerar que era contradictoria con fallos de los tribunales superiores de Castilla y León y Andalucía, sobre la misma materia, y argumentando, entre otros motivos, que la prestación de maternidad satisfecha por la Seguridad Social tiene la función de sustituir la retribución normal (no exenta en el IRPF) que obtendría la contribuyente por su trabajo habitual y que ha dejado de percibir al disfrutar del correspondiente permiso.
Entre las razones que fundamentaron la decisión, en primer lugar se cuenta la Exposición de Motivos de la Ley 62/2003, de 30 de diciembre, donde se señala que "En el Impuesto sobre la Renta de las Personas Físicas, en primer lugar, se establece la exención de las prestaciones públicas percibidas por nacimiento, parto múltiple, adopción, maternidad e hijo a cargo, entre las que se incluyen las prestaciones económicas por nacimiento de hijo y por parto múltiple previstas en el Real Decreto Ley 112000, de 14 de enero".

Te puede interesar
No cuenta con fundamentos mínimos.
CS de Argentina acogió recurso extraordinario y dejó sin efecto sentencia que declaró invalidez de todo lo obrado en un juicio por tráfico de estupefacientes.
Con salvamiento de voto.
CC de Colombia acogió nulidad parcial de sentencia que había ordenado medidas de reparación a empresa minera en favor de comunidades étnicas por desconocer el debido proceso.

Critican falta de investigaciones efectivas.
Organizaciones solicitan que se aborden ataques a activistas y defensores de derechos humanos en Ucrania.
