
Incentivo al mercado bursátil
Se elimina impuesto de 10% a ganancias bursátiles
La iniciativa establece que las ganancias obtenidas por la venta en bolsa de acciones y cuotas de fondos con presencia bursátil sean consideradas ingresos no constitutivos de renta. La eliminación del actual impuesto único de 10% comenzaría a regir el 1 de enero de 2027.
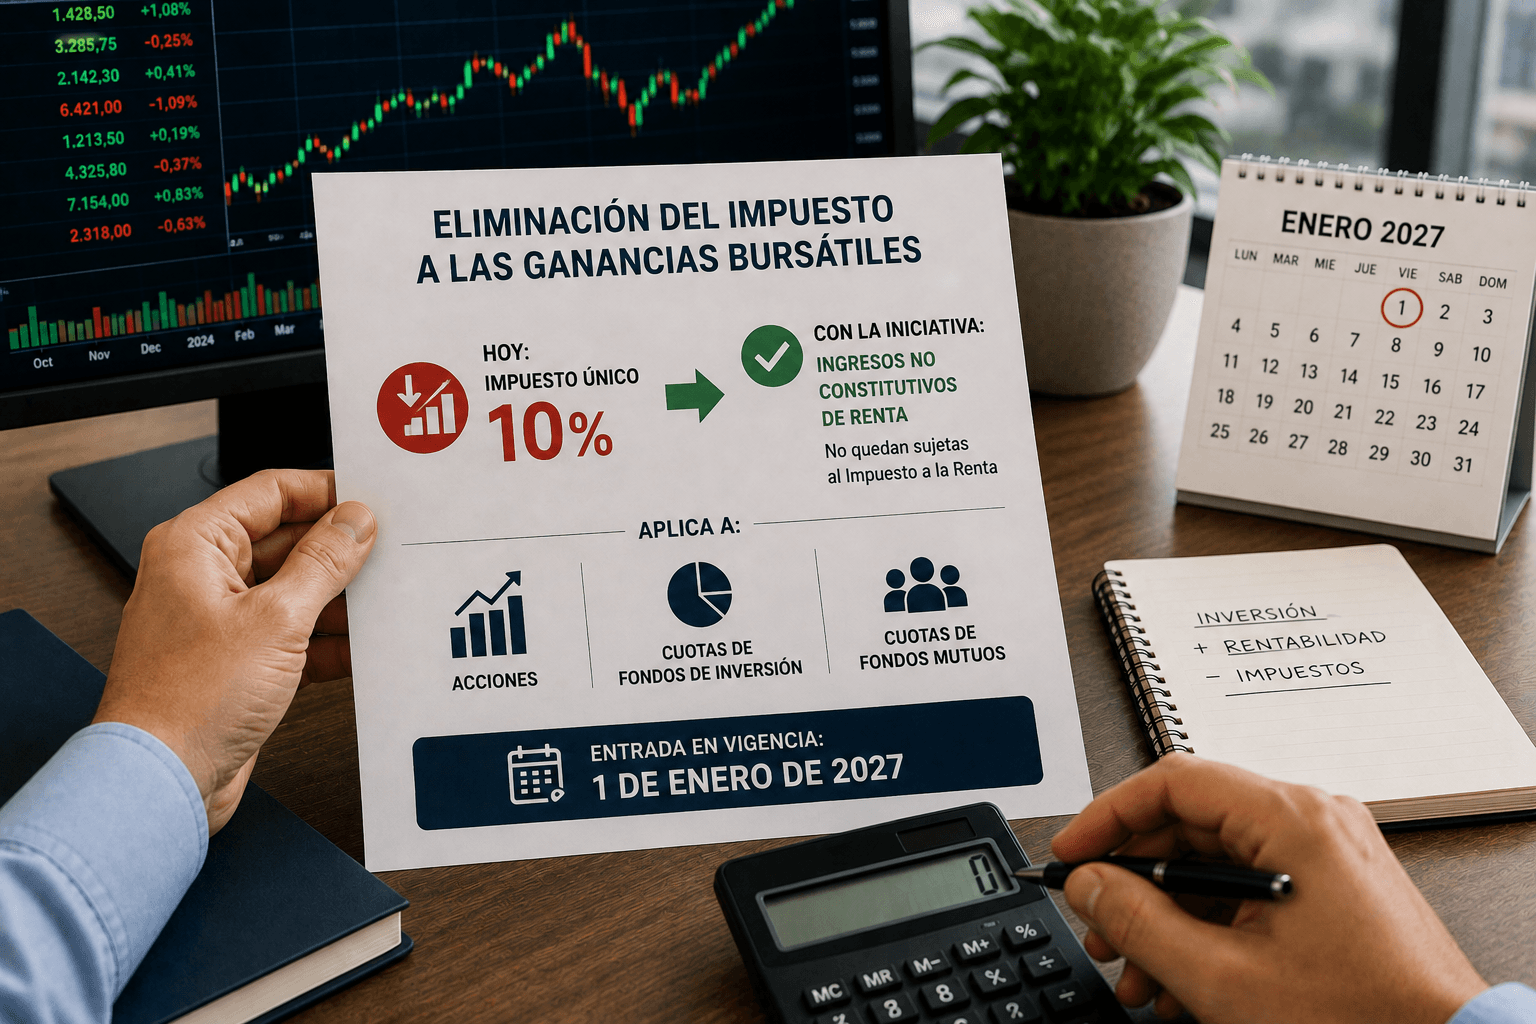
La iniciativa elimina el impuesto que actualmente se paga por las ganancias obtenidas al vender ciertos instrumentos financieros transados en bolsa.
Hoy, esas ganancias están afectas a un impuesto único de 10%. Con la propuesta, dejarían de pagar ese tributo y pasarían a ser consideradas ingresos no constitutivos de renta.
Esto significa que las utilidades obtenidas por estas operaciones no quedarían sujetas al Impuesto a la Renta.
El beneficio se aplicaría a la venta en bolsa de acciones, cuotas de fondos de inversión y cuotas de fondos mutuos que cumplan con los requisitos legales de presencia bursátil.
La medida comenzaría a regir el 1 de enero de 2027.
Temas

Te puede interesar
Opinión
El Caso Sartor y la sombra sobre la Universidad de Chile: ¿Un problema financiero o un temblor institucional del fútbol?, por David Alejandro Leal Alarcón

Impuesto de primera categoría
Congreso aprueba y despacha Proyecto de Reforma Tributaria

Sanciones de la CMF
Corte mantiene multa de 10.000 UF a exdirector de Sartor AGF
