
Por unanimidad.
Corte de Arica acogió protección y ordena a liceo promover de curso de una alumna.
El Tribunal de alzada dio al colegio 48 horas, desde que la sentencia quede a firme, para informar el cumplimiento de lo ordenado.
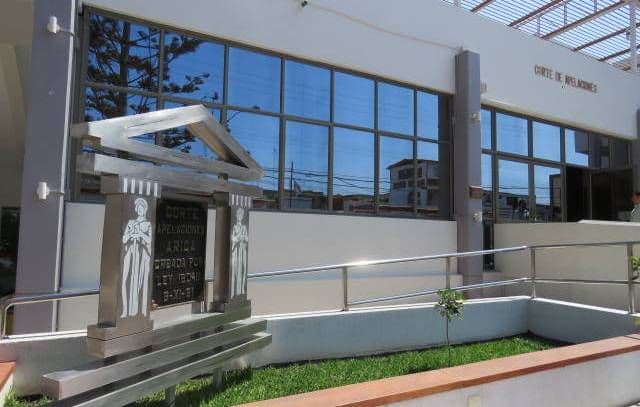
En fallo unánime, la Corte de Apelaciones de Arica acogió un recurso de protección y ordenó al Liceo Domingo Santa María promover a alumna que, pese a tener más de 85% de asistencia y un solo ramo reprobado, debía repetir tercero básico.
En su sentencia, se expone que debe analizarse si la medida de no promoción ha sido adoptada conforme las normas ya referidas, tanto las del Decreto mencionado como las propias del Liceo Domingo Santa María, para lo que debe estarse, principalmente, a lo señalado en el artículo 17 parcialmente transcrito más arriba, ya que de la mera lectura del Decreto 511 se advierte que la niña no se encontraba en situación de repitencia, al tener más de 85% de asistencia y sólo haber reprobado un ramo, manteniendo un promedio general de 5,5.
Conforme a lo anterior, concluye en síntesis la Corte de Arica manifestando que al efecto debe estarse principalmente a los informes que acompañó el Director del colegio recurrido, los que no son suficientemente claros en cuanto a determinar que Francisca Isidora presente un retraso significativo en matemáticas, en relación a los aprendizajes esperados en los programas de estudios que aplica el establecimiento, y que pueda afectar seriamente la continuidad de sus aprendizajes en el curso superior".

Te puede interesar

Con prevención.
CS confirmó sentencia que rechazó protección deducida contra SEREMI de Bienes Nacionales en caso de denegación de solicitud para regularizar un inmueble rural.
En forma unánime.
CS confirmó sentencia que declaró inadmisible protección deducida por un sindicato de conductores de transporte público contra la nueva licitación del Transantiago.

En forma unánime.
CS confirmó sentencia que declaró inadmisible protección deducida por Unión Española contra Tesorería Regional por rechazar alegaciones de vicios en una cobranza de obligación tributaria.
