
Recurso de Casación.
TS de España fijó criterio sobre duración de procedimientos de inspección tributaria cuando hay entrada autorizada a domicilio.
El máximo tribunal ibérico señaló que, las actuaciones realizadas con carácter previo a la entrada en domicilio, no pueden considerase a efectos del cómputo del plazo del artículo 150 de la Ley 58/2003, General Tributaria.

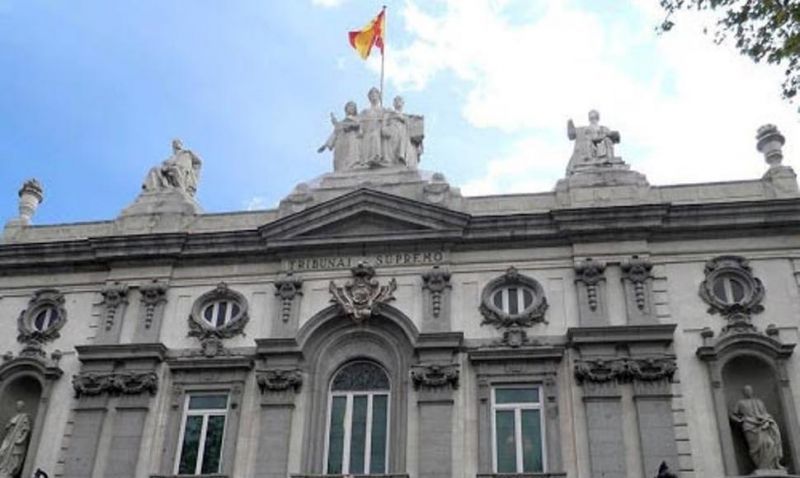
El Tribunal Supremo de España dictó sentencia en la que fijó como doctrina que en los supuestos en los que la Administración tributaria solicitó autorización judicial para la entrada en domicilio y, con ocasión de los datos obtenidos en dicha entrada, inicia después un procedimiento inspector, las actuaciones realizadas con carácter previo al inicio de ese procedimiento de inspección tributaria, que se produce mediante su comunicación formal al contribuyente, no pueden considerase actuaciones inspectoras a efectos del cómputo del plazo de duración máxima regulado en el artículo 150 de la Ley 58/2003, General Tributaria.
En un supuesto en el que la Agencia Tributaria solicitó y obtuvo autorización judicial de entrada y registro domiciliario antes de comunicar el inicio de un procedimiento inspector al contribuyente afectado, señaló el Tribunal Supremo español que aquellas actuaciones son distintas e independientes del procedimiento de comprobación e inspección, que se inicia cuando se notifica al contribuyente.

Te puede interesar

La nueva Directriz fue lanzada en mayo de 2020.
Agencia Española de Protección de Datos actualiza su guía sobre uso de cookies para adaptarla a las nuevas directrices sobre consentimiento.
Rechazó Casación.
TS de España determinó que adjudicaciones de inmuebles en pago de deudas de empresa estatal se encuentran exentas de impuestos.

Elecciones parlamentarias.
Corte Constitucional de Croacia señaló que Comisión Electoral debe asegurar el ejercicio del derecho a sufragio de las personas que hayan contraído COVID-19.
