
Recurso de hecho acogido.
Resolución rechaza el incidente de abandono del procedimiento, es apelable en procedimiento de cobro ejecutivo de obligaciones tributarias.
El artículo 187 del Código de Procedimiento Civil es aplicable por la remisión expresa que hace el artículo 2 del Código Tributario a las normas del libro I del Código de Enjuciamiento Civil.
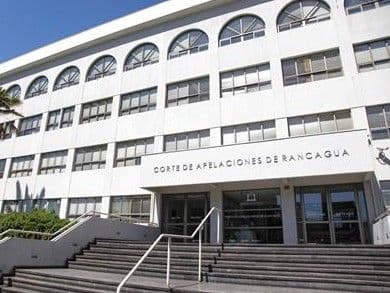
La Corte de Apelaciones de Rancagua acogió el recurso de hecho deducido por la parte ejecutada en procedimiento de cobro de obligaciones tributarias en contra de la resolución que no hizo lugar al recurso de apelación deducido en contra de la resolución que rechazó el incidente de abandono del procedimiento.
La resolución que rechaza el incidente de abandono del procedimiento, señala la Corte, tiene la naturaleza jurídica de una sentencia interlocutoria, porque establece derechos permanentes para las partes, en cuanto determina la improcedencia de este instituto, impidiendo toda discusión futura sobre la materia. Así, atendida su naturaleza jurídica, la resolución resultaba apelable conforme al artículo 187 del Código de Procedimiento Civil, aplicable por la remisión expresa que hace el artículo 2 del Código Tributario a las normas del libro I del Código de Procedimiento Civil.
Añade la sentencia que de acuerdo al artículo 190 del Código Tributario las cuestiones que se susciten entre los deudores morosos y el Fisco que no tengan señalado un procedimiento especial se tramitarán incidentalmente y en lo que fuere compatible se aplicarán las normas contempladas en el Título I del Libro III del Código de Procedimiento Civil, que expresamente contemplan el recurso de apelación para impugnar las sentencias interlocutorias, naturaleza jurídica que presenta la resolución que rechaza el abandono del procedimiento.
Comentarios (1)
Loreto Quisiera saber si procede presentar una nueva solicitud de abandono de procedimiento, siendo que ya hay una sentencia dictada que no acoge el abandono (porque aún faltaba tiempo para que se cumpliera las condiciones del artículo 153 del CPC)

Te puede interesar
Recurso de casación rechazado.
Derecho a ser juzgado en un plazo razonable no se condice con los más de 10 años que han transcurrido desde el inicio del reclamo tributario, por lo que la excepción de prescripción opuesta en segunda instancia debe ser ratificada.

Recurso de nulidad rechazado.
Conducta de la demandante puede ser reprochable pero no reviste la gravedad del incumplimiento exigido para declarar el despido justificado.

Enviado a la presidencia del Senado.
Corte Suprema emite informe sobre proyecto de ley que prohíbe la prisión preventiva durante crisis sanitaria
