
En fallo dividido.
CS confirma fallo que revocó permiso ambiental de Central Hidroeléctrica.
El máximo Tribunal confirmó la resolución impugnada, dictada por el Tercer Tribunal Ambiental, que acogió reclamación de la comunidad indígena Domingo Cayún en contra del proyecto.
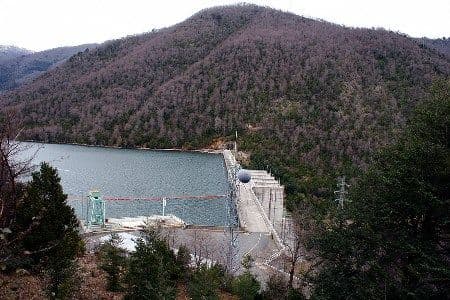
En fallo dividido, la Corte Suprema rechazó los recursos de casación en la forma y en el fondo deducidos en contra de la sentencia que revocó el permiso ambiental para la construcción de la Central Hidroeléctrica de Pasada Mediterráneo, ubicada en la Región de Los Lagos.
El fallo de la Corte Suprema comparte el criterio del Tercer Tribunal Ambiental que declaró insuficiente el informe antropológico y posterior ampliación, sobre los eventuales efectos que tendría el proyecto sobre la comunidad.
La sentencia sostiene que se evidencia que el Informe antropológico y su ampliación fueron objeto de amplio debate con el organismo sectorial respectivo, erigiéndose éste como el instrumento que precisamente tenía por objeto el establecimiento de una línea de base que resultara representativa del componente humano involucrado en el área de influencia del proyecto. En consecuencia, no es posible escindir la observación formulada por José Cayún Quiroz -vinculada a la omisión de la consulta indígena al tenor del Convenio N°169 de la OIT, precisamente por las falencias de la línea de base en cuanto a la población indígena que se consideró como afectada por la construcción de la central y la línea eléctrica-, del Informe Antropológico que sirve para construir esa línea de base y que, a su vez, fue cuestionado en su metodología por el organismo con competencia específica para ello, como es la Conadi.

Te puede interesar

En fallo unánime.
Corte de Santiago acoge protección contra Caja de Compensación por descontar créditos a aval.
Existe contrato de arrendamiento.
CS desestimó casación en el fondo interpuesta por parte demandante contra sentencia que rechazó la demanda de indemnización de perjuicios.
Temas públicos.
Publican “Incertidumbres en la nueva normativa de descentralización”.
