
Control judicial de los actos del
«Motivo, causa y fin de las actuaciones del Servicio de Impuestos Internos y su relación con la protección de los derechos del contribuyente», es el título del libro de Rodrigo Ugalde Prieto y Florencia Larrain Villanueva.
Editado por Tirant Lo Blanch la obra revisa doctrinaria y jurisprudencialmente el motivo, la causa y el fin del acto jurídico tributario. A partir de dicho análisis, los autores buscan dilucidar la forma en que la motivación se constituye en una garantía sustantiva del contribuyente que trasciende el ámbito administrativo y se proyecta en su eventual reclamo en sede judicial.
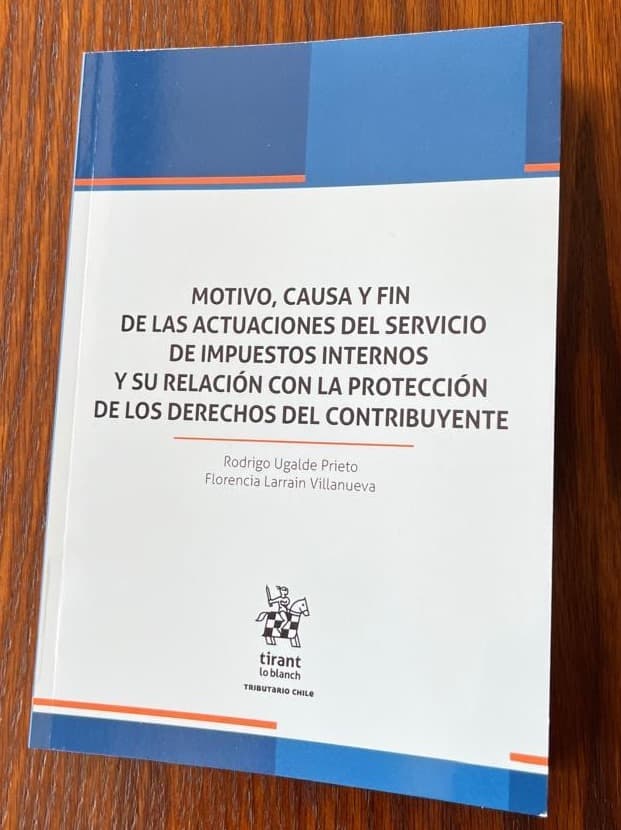
Acaba de publicarse el libro «Motivo, causa y fin de las actuaciones del Servicio de Impuestos Internos y su relación con la protección de los derechos del contribuyente», escrito por Rodrigo Ugalde Prieto y Florencia Larrain Villanueva y editado por Tirant Lo Blanch.
La obra –tal como indica su título– revisa doctrinaria y jurisprudencialmente el motivo, la causa y el fin del acto jurídico tributario. A partir de dicho análisis, los autores buscan dilucidar la forma en que la motivación se constituye en una garantía sustantiva del contribuyente que trasciende el ámbito administrativo y se proyecta en su eventual reclamo en sede judicial.
El estudio de la motivación de las actuaciones del Servicio de Impuestos Internos cobra especial relevancia y actualidad desde su consagración legal explícita en el listado de derechos del contribuyente contenido en el artículo 8 bis del Código Tributario. Es a partir de la puesta en vigencia de la Ley Nº 21.210 que ella se erige como una de las reformas más profundas e innovadoras a nuestro sistema tributario.
Temas

Te puede interesar
Nulidad en actos tributarios
¿Se requiere la trascendencia del vicio para declarar la nulidad tributaria?

Plazos de fiscalización tributaria
Procedimientos de fiscalización del SII: ¿Un viaje a la eternidad?

Opinión.
Dios «dictó sentencia» en los tribunales humanos hasta el siglo XVI, por Adelaida del Campo.
