
Igualdad ante ley tributaria.
Beneficio tributario pueden invocarlo parejas de hecho que acrediten convivencia estable, resuelve Tribunal Constitucional de España.
No aplicar el beneficio tributario constituye una vulneración a la igualdad ante la ley y al derecho a tutela efectiva, pues el tribunal no ponderó la convivencia estable que lograron acreditar en la instancia.
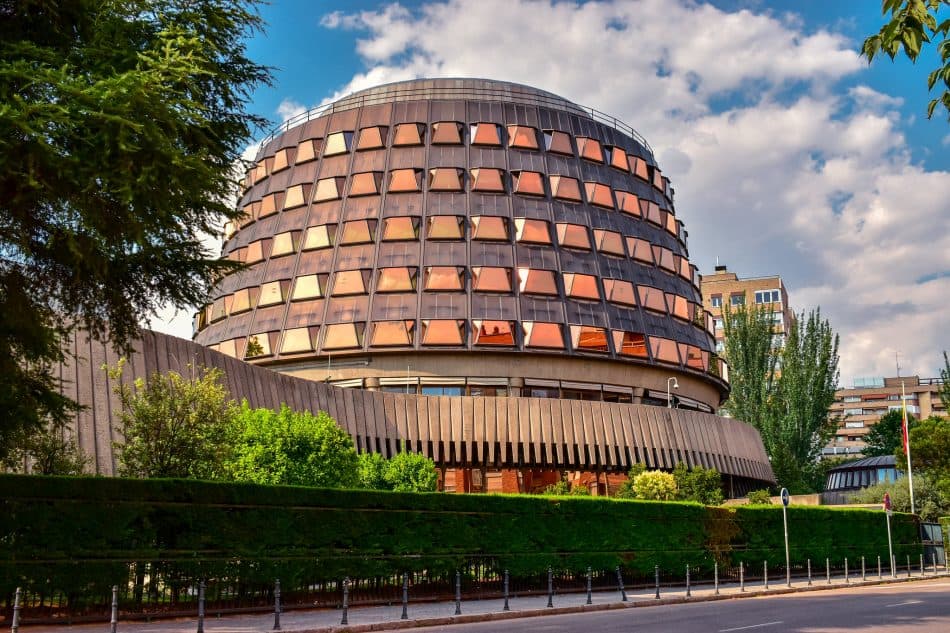
El Tribunal Constitucional de España resolvió que es procedente un beneficio tributario en favor de una pareja de hecho no inscrita en el Registro de Uniones de Hecho de Madrid (RUHM), pero sí inscrita como pareja de hecho en el Registro Municipal madrileño.
El fallo señala que el rechazo administrativo en la aplicación del beneficio y su posterior ratificación en la instancia judicial vulneraron el artículo 14 de la Constitución, al otorgar a los recurrentes un trato desigual no justificado respecto a otras parejas de hecho que acreditan su situación mediante un título público, pese a que reúnen los requisitos materiales exigidos para acceder a la bonificación tributaria.
Agrega la sentencia que la fundamentación del rechazo se basó en una interpretación literal de la exigencia legal de inscripción en el RUHM que desatiende su finalidad material, la cual no es otra que permitir expresar la voluntad de quienes integran la unión de hecho y garantizar la seguridad jurídica constatando que no se trata de una unión de conveniencia no estable en el tiempo.
Temas

Te puede interesar

Presuntos delitos de corrupción.
Izquierda Unida y el Partido Comunista de España ultiman demanda ante el TEDH por el “injustificado archivo” de la investigación sobre el rey emérito.

Son una forma legítima de denuncia amparada por la libertad de expresión.
Funas digitales en casos de acoso sexual son legítimas, resuelve la Corte Constitucional de Colombia.
Cumplimiento de sentencias.
Durante un procedimiento laboral el empleador debe hacer presente la imposibilidad de reintegrar al trabajador y pagar las indemnizaciones que procedan, resuelve la Corte Constitucional colombiana.
