Megarreforma tributaria: ¿qué significa "compensación a municipios"?
La megarreforma tributaria incorpora un mecanismo de compensación destinado a resguardar los ingresos municipales afectados por la exención de contribuciones para ciertos propietarios. Este sistema combina aportes al Fondo Común Municipal y transferencias directas financiadas por el Estado, con el objetivo de mantener el equilibrio financiero de las municipalidades.
Por Marco Andrés Aguilera Pastén
Introducción.
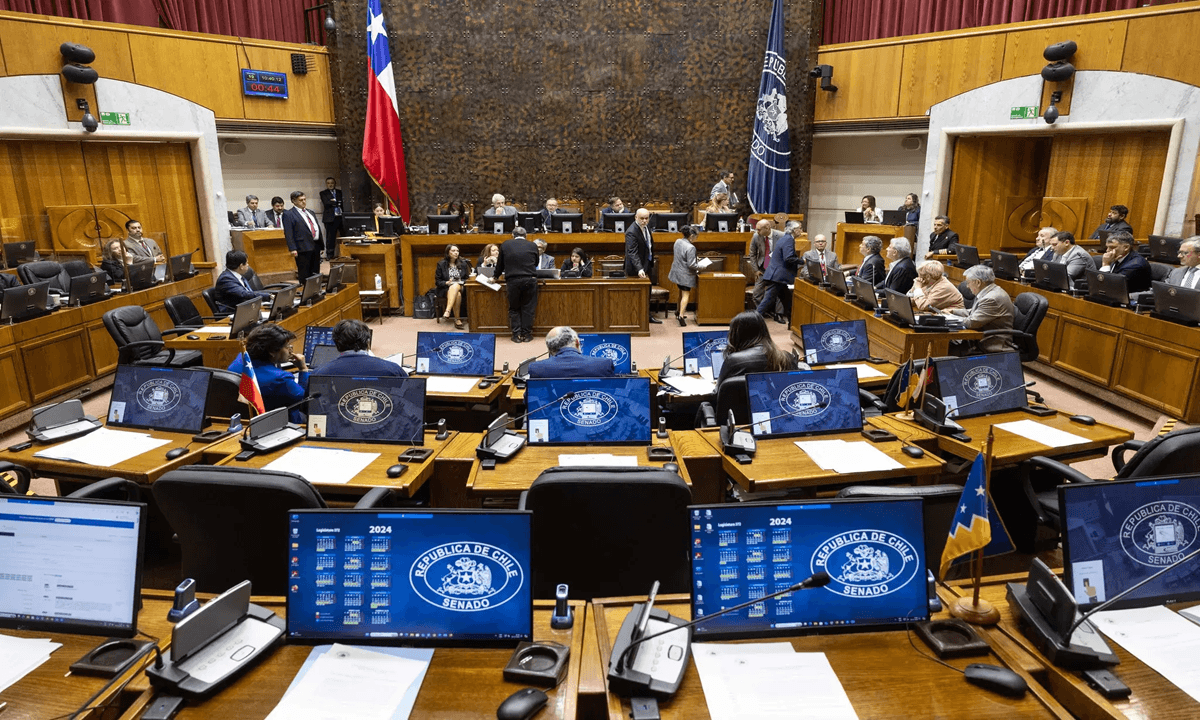
Con la aprobación en el Senado del último artículo pendiente del proyecto «Para la Reconstrucción Nacional y el Desarrollo Económico y Social» (Boletín N°18216-05), conocido como la megarreforma, culminó la tramitación legislativa de una de las reformas tributarias más extensas de los últimos años.
La norma despachada en último lugar no trata sobre tasas de impuestos a las empresas, sino sobre un concepto propio del derecho municipal y de las finanzas públicas: la compensación a los municipios.
1. ¿Qué es, en términos jurídicos, la «compensación a municipios» ?
En el derecho de las finanzas públicas locales, la compensación es la transferencia de recursos que el Estado central efectúa a un ente territorial cuando una decisión legal o administrativa reduce sus ingresos propios, con el fin de mantener su equilibrio financiero.
La doctrina distingue este concepto de otras transferencias intergubernamentales: mientras los fondos de igualación o redistribución (como el Fondo Común Municipal) buscan corregir asimetrías estructurales de capacidad tributaria entre comunas, la compensación en sentido estricto persigue restablecer el equilibrio financiero que el propio Estado alteró al imponer una exoneración tributaria o una nueva competencia.
La megarreforma se ubica en esta segunda categoría: no busca redistribuir riqueza entre comunas, sino resarcir un ingreso que el Estado decidió eliminar.
2. ¿Cuál es el marco constitucional y legal del sistema de financiamiento municipal afectado?
El artículo 122 de la Constitución Política de la República establece que una ley orgánica constitucional contemplará «un mecanismo de redistribución solidaria de los ingresos propios entre las municipalidades del país», denominado Fondo Común Municipal (FCM).
La Ley N°18.695, Orgánica Constitucional de Municipalidades, desarrolla ese mandato en su artículo 14, y el Decreto Ley N°3.063, sobre Rentas Municipales, junto con la Ley N°17.235, sobre Impuesto Territorial, regulan el impuesto territorial, las llamadas contribuciones, como una de las principales fuentes de ingreso propio municipal y, a la vez, uno de los tributos que nutren el FCM.
Cuando la megarreforma exime del pago de contribuciones a los mayores de 65 años respecto de su primera vivienda, reduce simultáneamente el ingreso directo de cada municipio y el aporte que ese municipio realiza al fondo solidario, lo que explica por qué el legislador consideró necesario un mecanismo compensatorio adicional.
3. ¿Cómo opera el mecanismo compensatorio aprobado?
Conforme al texto despachado por el Congreso, se dispone un aporte fiscal de 1.500.000 UTM al Fondo Común Municipal, financiado con cargo al Tesoro Público.
El Servicio de Impuestos Internos deberá informar anualmente a la Dirección de Presupuestos y a la Tesorería General de la República el monto que cada comuna dejó de recaudar por efecto de la exención, y la Tesorería transferirá a cada municipalidad una suma equivalente a esa menor recaudación.
El acceso a estos recursos queda condicionado, además, a que cada municipio mantenga actualizada ante la Dirección de Presupuestos su información sobre dotación de personal y acredite una reducción del 30% en los tiempos de tramitación de permisos municipales, respecto del promedio 2023-2025.
4. ¿Qué criterios alternativos de distribución se discutieron durante la tramitación?
La discusión legislativa se concentró en la forma de distribuir los recursos compensatorios, más que en la necesidad de compensar. La fórmula aprobada divide el aporte fiscal entre el Fondo Común Municipal y una transferencia directa a cada municipio afectado.
Frente a esa fórmula se planteó como alternativa que la totalidad del aporte ingresara al FCM. Ambos criterios responden a lógicas distintas y documentadas en la literatura sobre finanzas municipales comparadas: una transferencia directa preserva el vínculo entre el esfuerzo de recaudación de cada comuna y los recursos que recibe, evitando lo que la doctrina denomina «efecto ingreso» o desincentivo a la recaudación propia; en cambio, canalizar la totalidad de los fondos por la vía del FCM refuerza el criterio de redistribución solidaria entre comunas de distinta capacidad tributaria, que es el fundamento constitucional del propio fondo.
La opción legislativa finalmente adoptada combina ambos mecanismos, sin agotar completamente ninguno de los dos criterios.
5. ¿Qué queda pendiente antes de que la reforma entre en vigencia?
Con el despacho del proyecto por el Congreso, corresponde ahora su promulgación y publicación en el Diario Oficial.
No obstante, el Ejecutivo anunció la presentación de vetos supresivos respecto de otras materias del proyecto, entre ellas el anatocismo y el derecho al olvido financiero, y existen objeciones de constitucionalidad pendientes ante el Tribunal Constitucional sobre normas distintas a la compensación municipal, referidas a la invariabilidad tributaria y a la restitución de pagos cuando se anula judicialmente una Resolución de Calificación Ambiental.
Adicionalmente, el financiamiento de un tercio de la sobretasa de 1,5% por invariabilidad tributaria destinado al FCM quedó sin una vía legal definida, pendiente de resolverse mediante un proyecto de ley específico o en la discusión anual de la Ley de Presupuestos.
Conclusión.
La compensación a municipios, en sentido técnico, es el mecanismo mediante el cual el Estado repone a las municipalidades los ingresos que dejan de percibir como consecuencia de una decisión tributaria propia del legislador central. Su fundamento se encuentra en el artículo 122 de la Constitución y en el diseño del Fondo Común Municipal como sistema de financiamiento local, y su implementación concreta en la megarreforma combina una transferencia directa con un aporte al fondo solidario.
La discusión legislativa mostró que, dentro de ese marco jurídico, existe más de un criterio válido para distribuir los recursos compensatorios, cada uno con fundamentos distintos en la teoría de las finanzas públicas subnacionales: el vínculo entre recaudación y beneficio, por un lado, y la solidaridad territorial, por otro.
Bibliografía:
Constitución Política de la República de Chile, artículo 122.
Ley N°18.695, Orgánica Constitucional de Municipalidades, artículo 14. Decreto Ley N°3.063, de 1979, sobre Rentas Municipales, artículo 60. Ley N°17.235, sobre Impuesto Territorial.
Ley N°21.591, que modifica diversos cuerpos legales para establecer un royalty a la actividad minera, en lo relativo al Fondo de Equidad Territorial y al Fondo de Comunas Mineras.
Congreso Nacional de Chile. Boletín N°18216-05, Proyecto de Ley para la Reconstrucción Nacional y el Desarrollo Económico y Social.
Subsecretaría de Desarrollo Regional y Administrativo (SUBDERE). Fondo Común Municipal (FCM). https://www.subdere.gov.cl
Bravo, J. Fondo Común Municipal y su desincentivo a la recaudación en Chile. Centro de Políticas Públicas UC. https://politicaspublicas.uc.cl
Equidad y solidaridad territoriales en Chile. Algunas reflexiones preliminares. Revista de Derecho (Scielo). https://www.scielo.cl

Te puede interesar