
Principios de legalidad e irretroactividad.
CS de Perú establece criterios en materia de responsabilidad tributaria incorporando decisión de la Corte de Interamericana de Derechos Humanos.
En un Estado de Derecho los principios de legalidad e irretroactividad presiden la actuación de todos los órganos estatales en sus respectivas competencias.
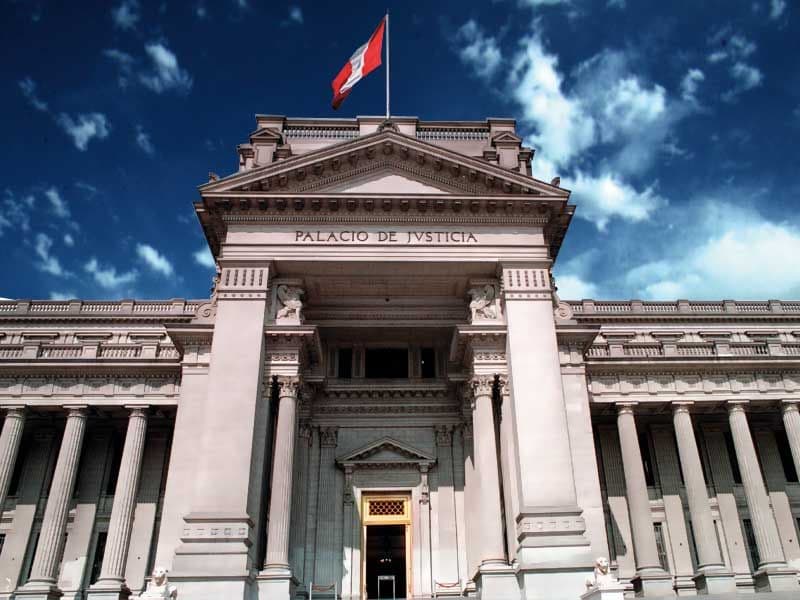
La Corte Suprema de Justicia de Perú estableció recientemente los criterios que deben tenerse en cuenta para la determinación de la responsabilidad en materia tributaria, en función de lo fijado por la Corte Interamericana de Derechos Humanos (Corte IDH).
En su sentencia, la Sala de Derecho Constitucional y Social Permanente del máximo Tribunal peruano determinó que las infracciones tributarias deben estar claramente definidas, de tal forma que puedan ser deslindadas de otros comportamientos no sancionables, situación vinculada al principio de tipicidad que exige una descripción específica y clara del hecho punible.
Enseguida, agregó que se debe realizar una previa y cuidadosa verificación de la existencia de la conducta sancionable, con la exigencia rigurosa al juez para que no se sancionen situaciones no punibles y no reguladas en forma específica y clara.

Te puede interesar

Políticas públicas.
Publican “Protegiendo nuestros océanos: los desafíos de las zonas marinas protegidas”.

Transporte aéreo comercial.
Tribunal de Justicia de la Unión Europea establece que prohibición de pilotar aviones comerciales a mayores de 65 años no es discriminatorio.

Necesidad de reforma constitucional.
Sobre la inexistencia de un derecho de autodeterminación en favor de Cataluña.
