
Admitido a trámite sin suspensión y voto en contra.
TC se pronunciará respecto de admisibilidad de inaplicabilidad que impugna normas que incidirían en caso «Empresas de Turismo» por fraude al Fisco cometido por oficiales del Ejército.
La gestión pendiente incide en autos penales, instruidos por la Ministra en Visita Extraordinaria de la Corte Marcial.
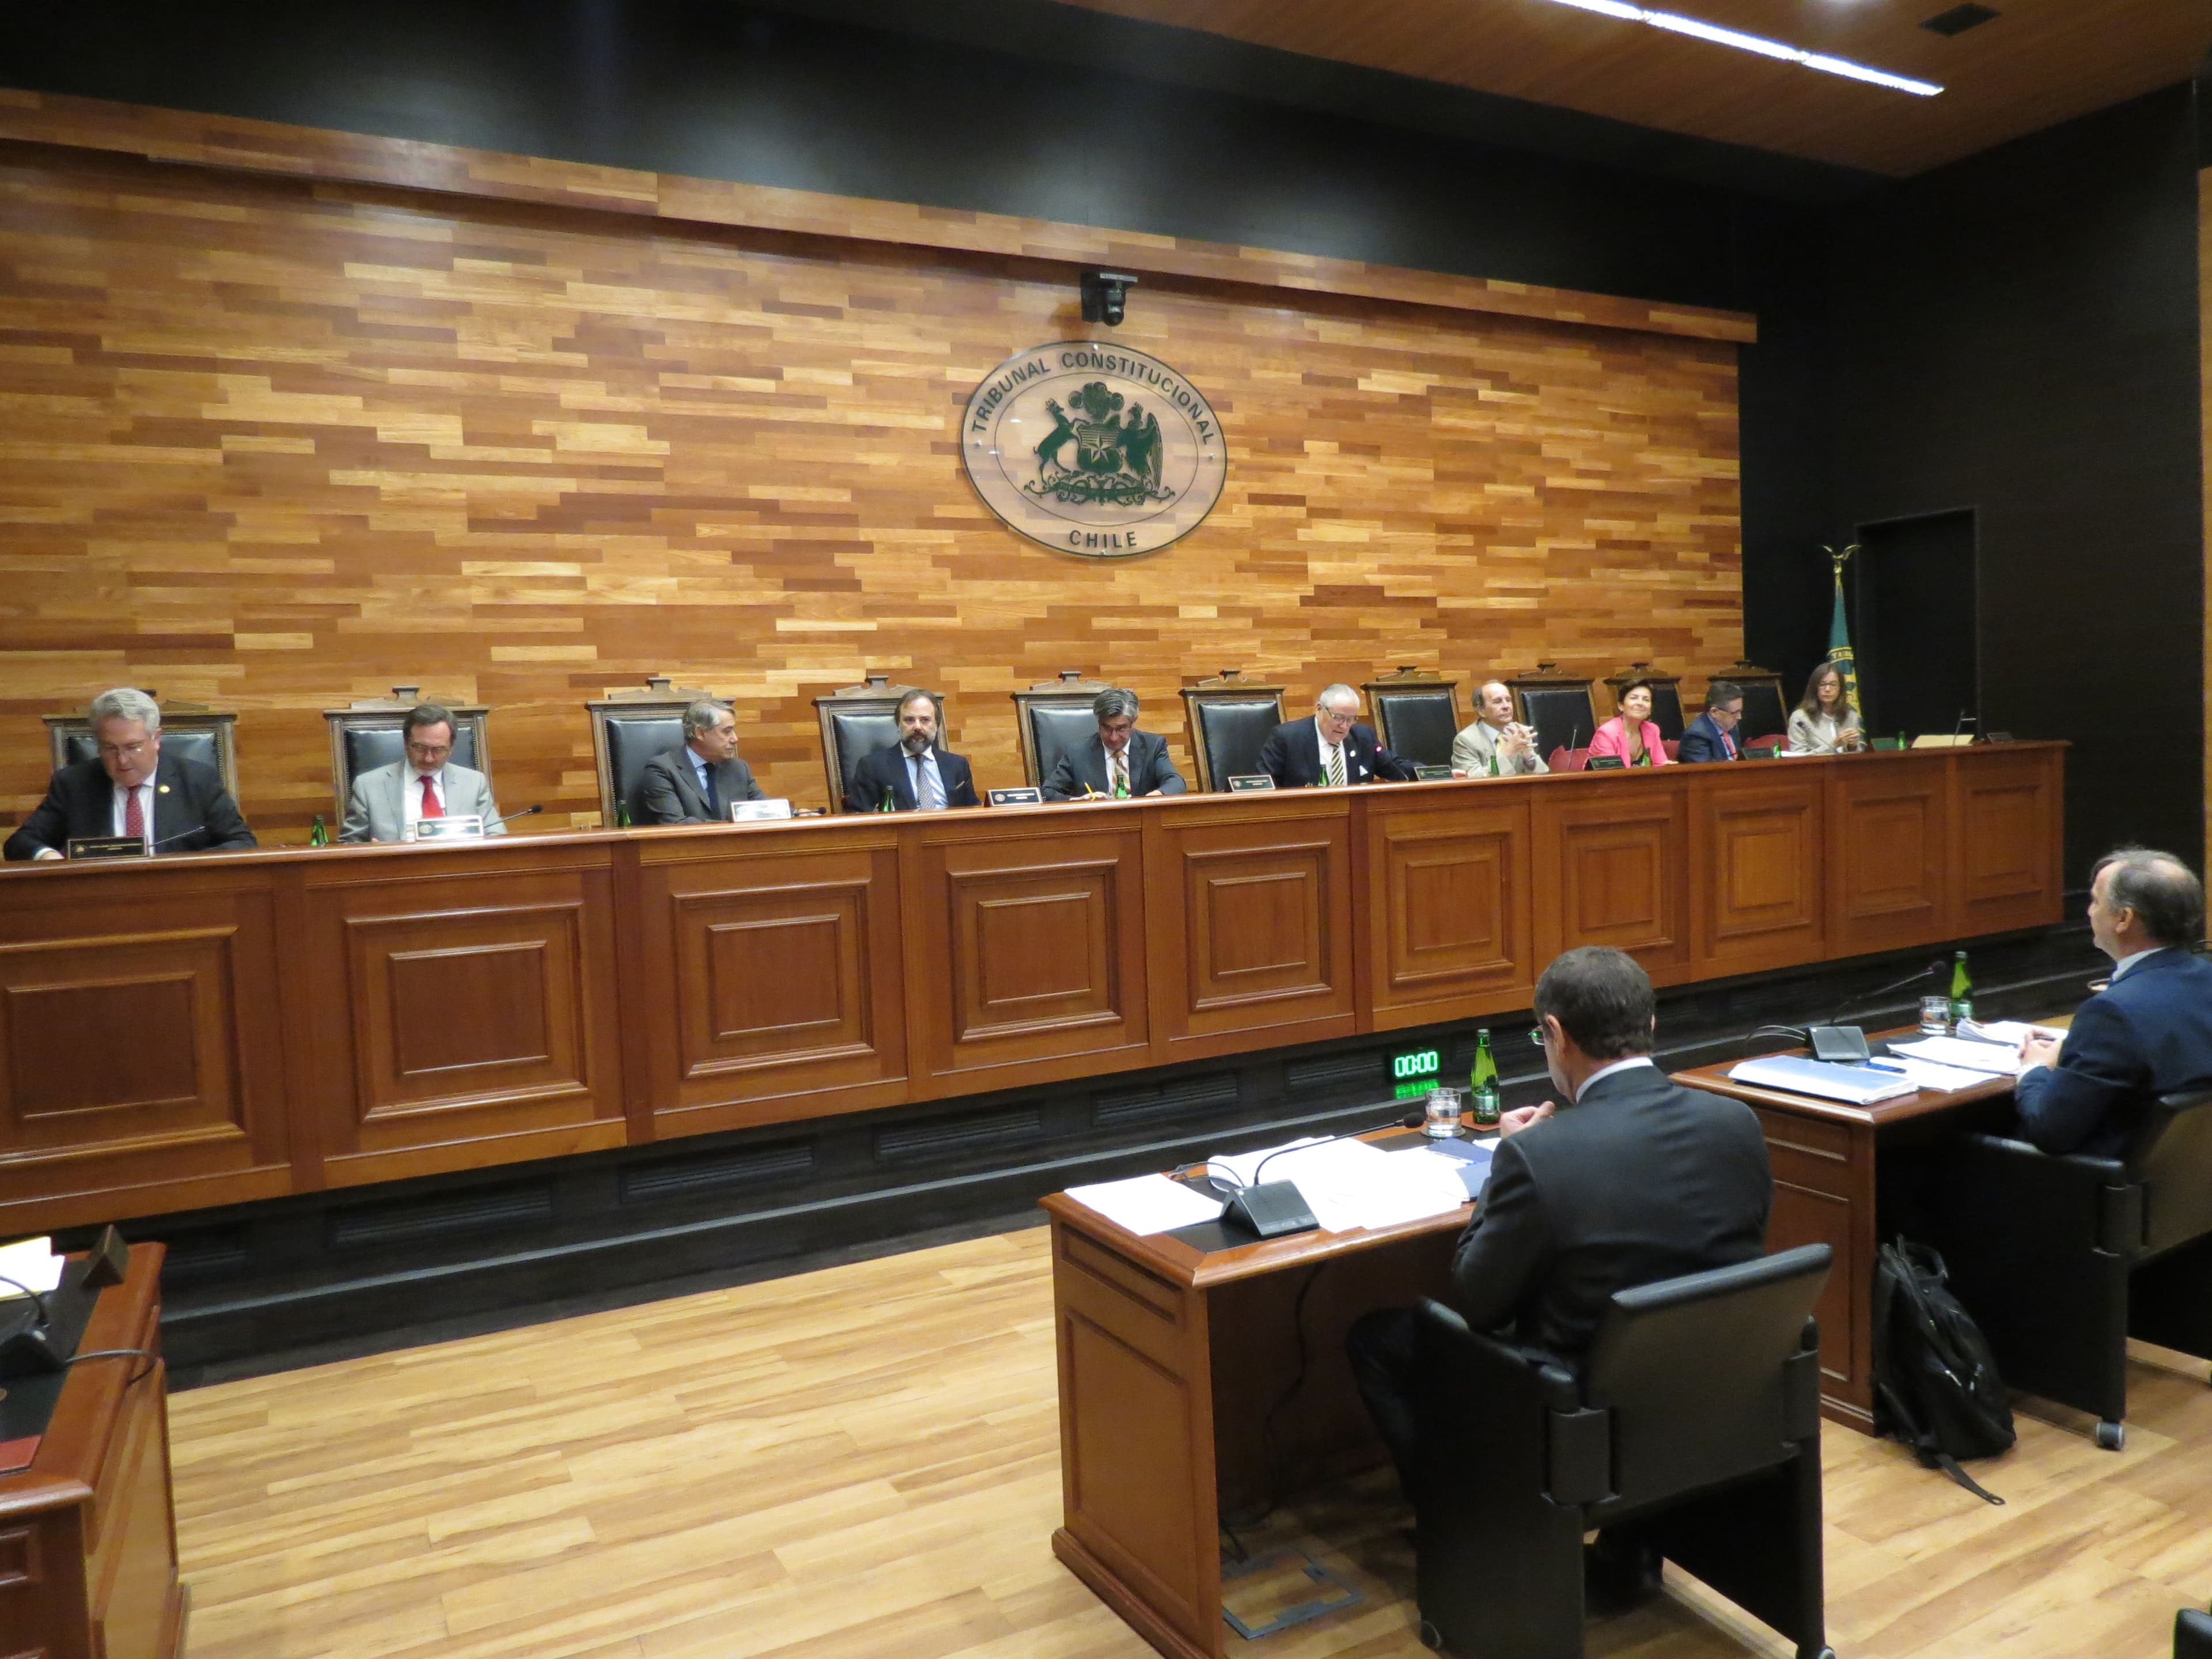
El TC admitió a trámite un requerimiento de inaplicabilidad que impugna los artículos 78 inciso primero, 67 N° 5, y 274 del Código de Procedimiento Penal; 79 inciso primero del Código Procesal Penal; y de los artículos 127, 128 y 29 inciso final del Código de Justicia Militar, en relación con los artículos 3 inciso primero del mismo Código y 559 y 560 del Código Orgánico de Tribunales.
La gestión pendiente incide en autos penales, instruidos por la Ministra en Visita Extraordinaria de la Corte Marcial, en los que el General del Ejército Alejandro Villagra, el requirente, se encuentra procesado por el delito de fraude al Fisco en el marco de la investigación del caso “Empresas de Turismo”.
El requirente considera que los preceptos impugnados infringen la igualdad ante la ley y el debido proceso, pues vulneran su derecho a defensa al impedirle tener acceso a copias de la investigación antes de declarar; impedirle declarar y ser asistido por su abogado; guardar silencio para no autoincriminarse; e impedirle no contestar preguntas o no intervenir en diligencias dirigidas a establecer delitos comunes, no militares.
Temas

Te puede interesar

Falta de fundamento plausible.
TC declara inadmisible inaplicabilidad que impugnaba normas que establecen retiro temporal de Carabineros y que incidirían en sumario administrativo contra un capitán de la institución.
Primera sala.
TC se pronunciará respecto del fondo de inaplicabilidad que impugna norma que exige consignación previa en reclamaciones contra Superintendencia de Electricidad y Combustible.

Falta de fundamento plausible.
TC declaró inadmisible inaplicabilidad que impugnaba norma que establece arresto para el empleador que no consigne sumas que descuente de la remuneración de sus trabajadores.
