
Segunda sala.
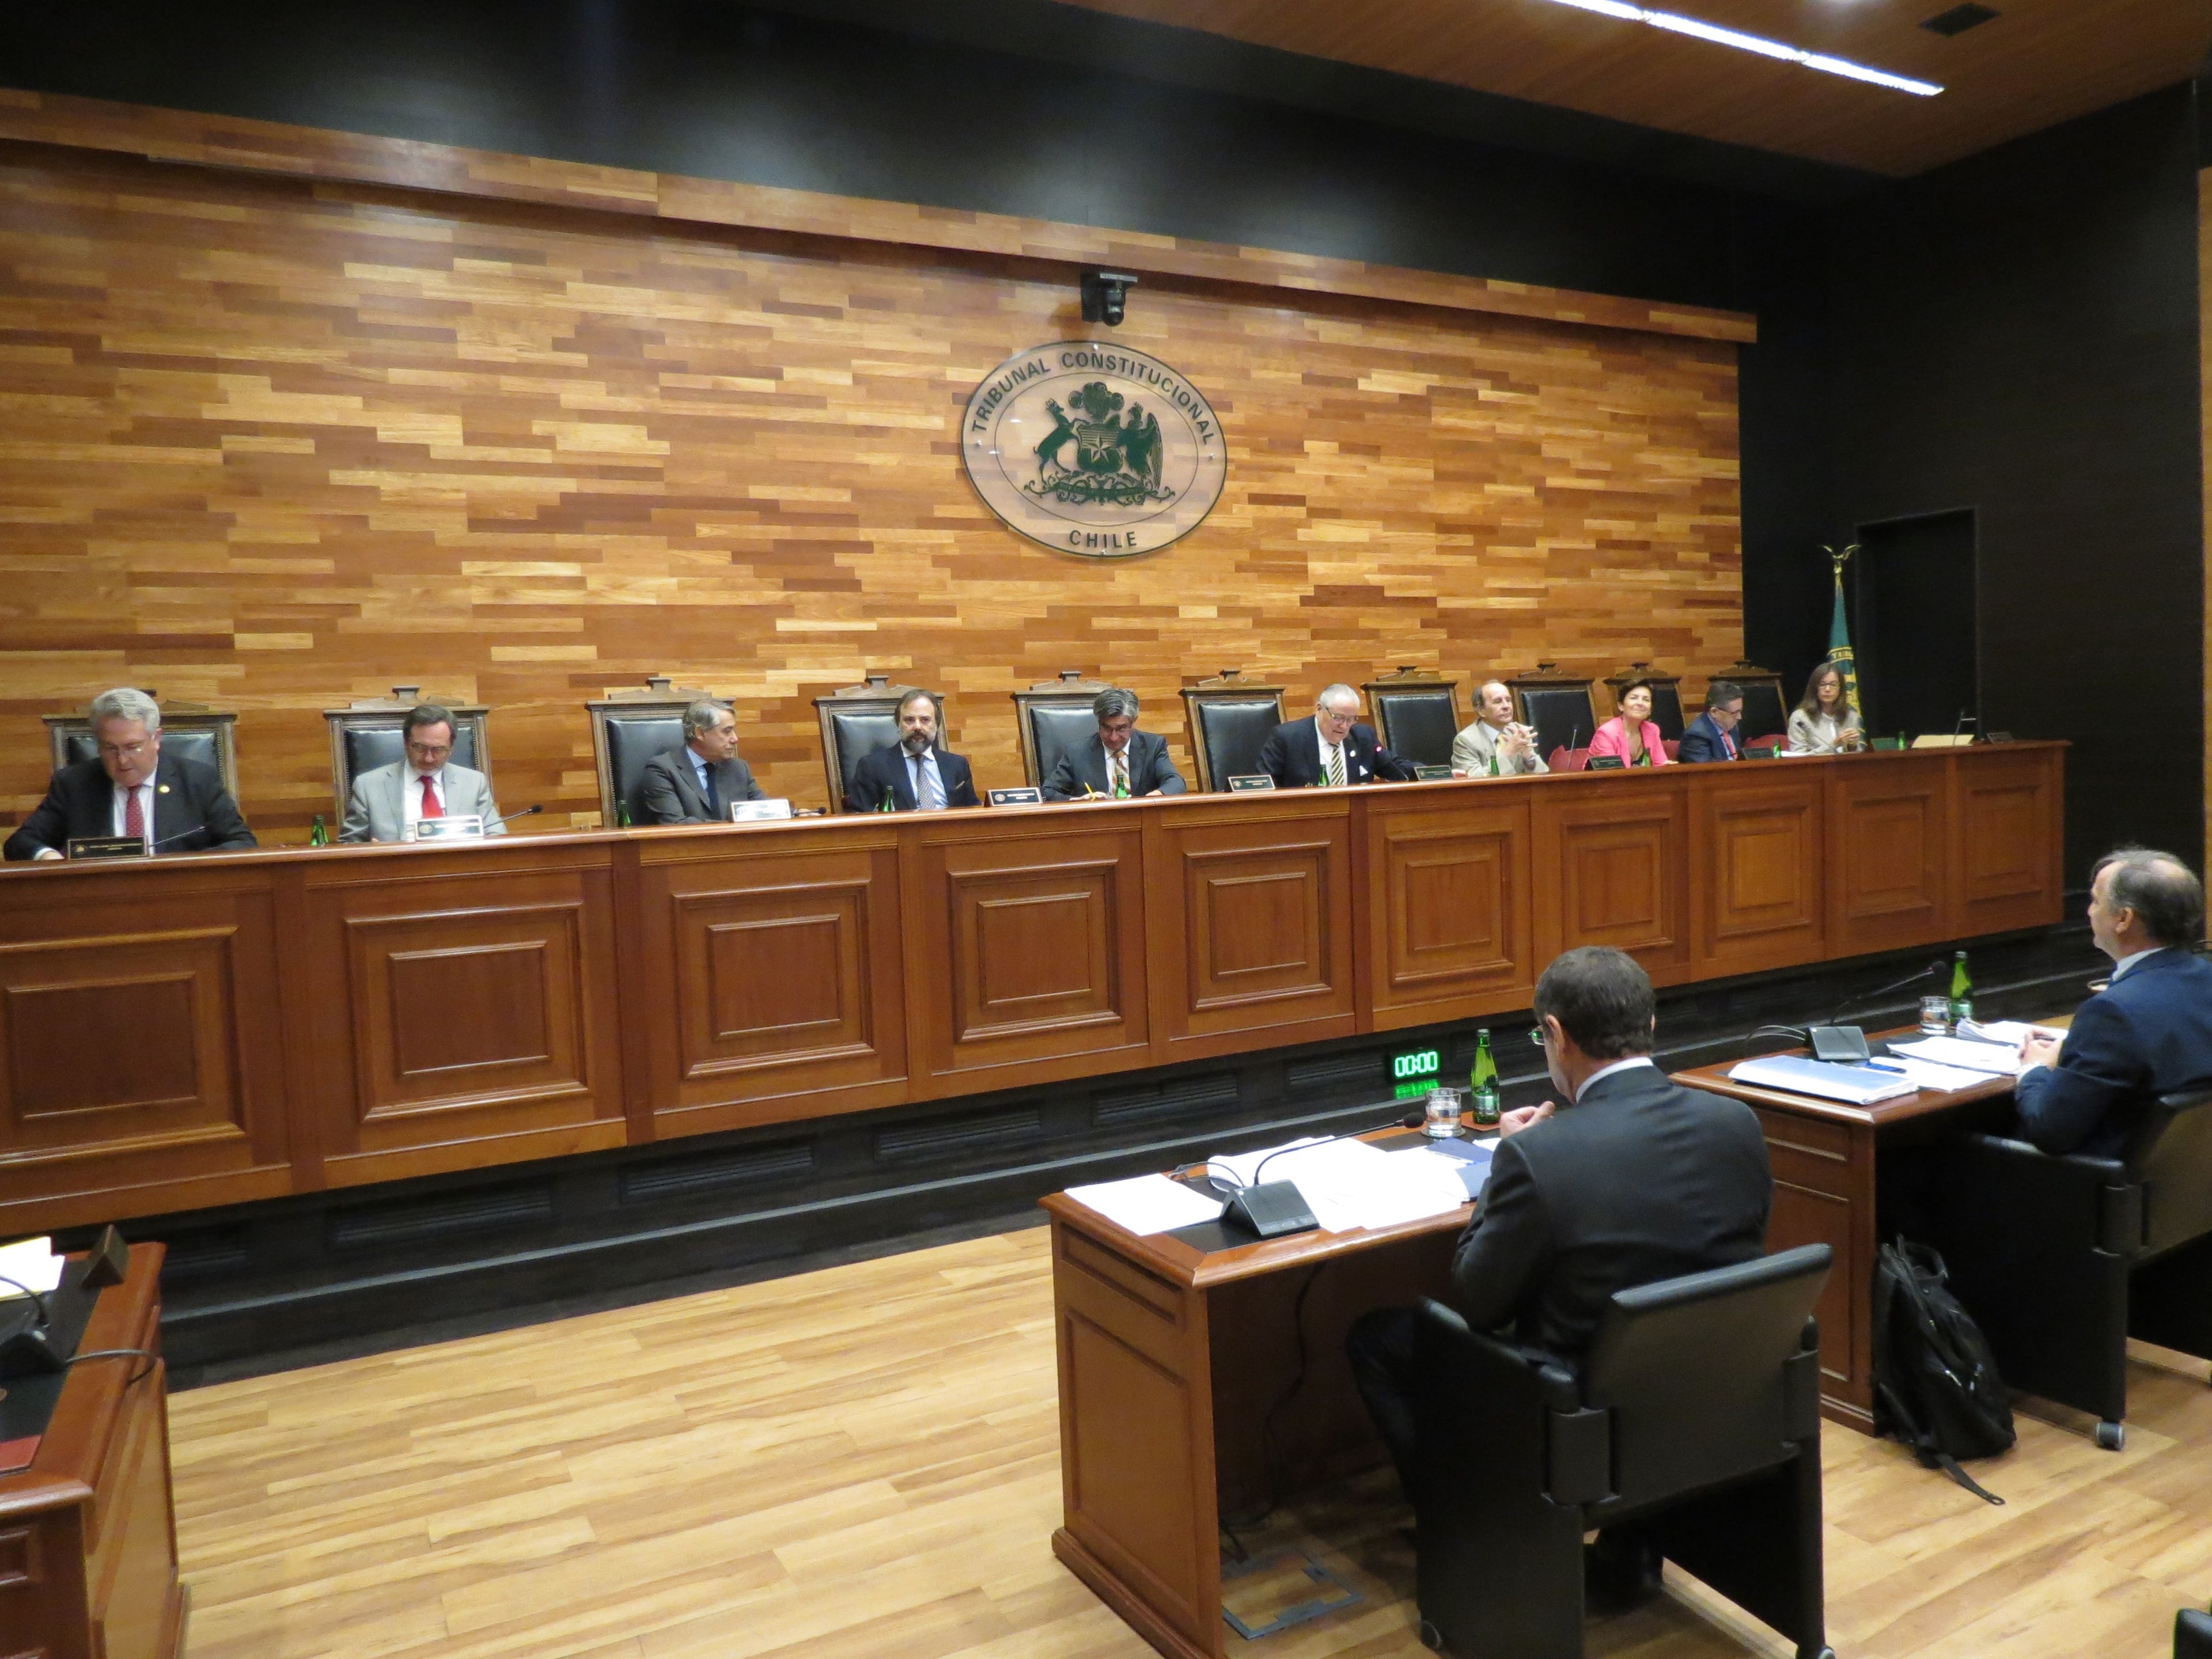
TC se pronunciará respecto de admisibilidad de inaplicabilidad que impugna norma sobre notificación del Código Tributario que vulneraría el debido proceso de una Compañía Minera.
La gestión pendiente incide en autos de apelación de incidente, de que conoce la Corte de Copiapó.

El Tribunal Constitucional admitió a trámite el requerimiento de inaplicabilidad respecto del inciso cuarto del artículo 171 del Código Tributario.
La gestión pendiente incide en autos de apelación de incidente, de que conoce la Corte de Copiapó, en los que la Compañía Minera requirente es ejecutada en juicio contra Tesorería General de la República, teniéndose por emplazada y continuando la ejecución en su contra, a pesar de que la cédula habría sido en un inmueble emplazado en un sector despoblado y que está abandonado, ubicado en el interior del desierto, y desprovisto por ende de mayor actividad o presencia humana.
Al efecto, cabe recordar que los requirentes aducen, en síntesis, que el precepto impugnado infringe el debido proceso, toda vez que permitir que una norma procedimental sobre notificaciones se aplique en el sentido de prescindir de la certeza respecto al domicilio del ejecutado, vulnera abiertamente la racionalidad y justicia que por exigencia constitucional debe informar a toda norma procedimental y la convierte, por tanto, en inconstitucional.
Temas

Te puede interesar
Con disidencia.
TC no admite a trámite requerimiento para que declarara la cesación en el cargo de parlamentarios que habrían incitado a la desobediencia civil.
Primera sala.
Nuevamente ingresó al TC inaplicabilidad que impugna normas que permitirían aplicar procedimiento de tutela laboral en juicio contra INDAP.

Segunda sala.
Ingresó al TC inaplicabilidad que impugna normas del Código Civil que contemplan la excepción de los plazos de acciones de impugnación en materia de filiación.
