
Primera Sala.
TC declara admisible inaplicabilidad de norma que obliga a empresa a soportar interés mensual por mora ante el SII, a pesar de que dicha deuda se está discutiendo en Tribunales.
Luego de que la Sala designada por el Presidente del TC declara la admisibilidad del requerimiento deducido, le corresponde al Tribunal Pleno, en definitiva, emitir pronunciamiento sobre el fondo de la impugnación.

El Tribunal Constitucional declaró admisibilidad de un requerimiento de inaplicabilidad, por inconstitucionalidad, que impugna el artículo 53, inciso tercero, del Código Tributario.
La gestión pendiente incide en autos sobre procedimiento general de reclamaciones, seguido ante el Tercer Tribunal Tributario y Aduanero de la Región Metropolitana, en los que se tramitan conjuntamente cuatro procedimientos de reclamaciones judiciales en contra de liquidaciones tributarias emitidas por el Servicio de Impuestos Internos, respecto de las cuales, aún no recae en ninguna de ella una sentencia de primer grado, situación que produce intereses moratorios de un 1,5% en la deuda de la empresa requirente.
Cabe recordar que la empresa requirente estima que los preceptos impugnados infringirían la igualdad ante la ley, toda vez que se le produce un castigo financiero al contribuyente totalmente irracional, desproporcionado e injusto, por el mero transcurso del tiempo, en circunstancias que la demora en la tramitación administrativa y jurisdiccional no le es imputable. Así, agrega que resulta discriminatorio y arbitrario que, por hechos u omisiones no imputables a la requirente, sino exclusivamente al SII y al Tercer Tribunal Tributario y Aduanero de la Región Metropolitana, que alcanzan a más de 10 años sin ni siquiera obtener una sentencia de primer grado, ha llegado a establecerse en contra de la empresa un pago de un monto de intereses penales absolutamente desproporcionado. Asimismo, considera vulnerado el debido proceso, pues esta desigualdad que provoca el precepto impugnado no se condice con el acceso a la tutela judicial efectiva, ni a una igualdad que debe imperar entre las partes de un proceso, puesto que para mí representada, por hechos ajenos a su voluntad, cada día que pasa se aumenta el monto de la liquidación controvertida con un interés de un uno coma cinco mensual, mientras que respecto del Fisco, no soporta carga alguna durante la tramitación de la causa, y en caso de perder, sólo deberá restituir una cantidad cuyo interés es ostensiblemente inferior.

Te puede interesar
Medioambiente.
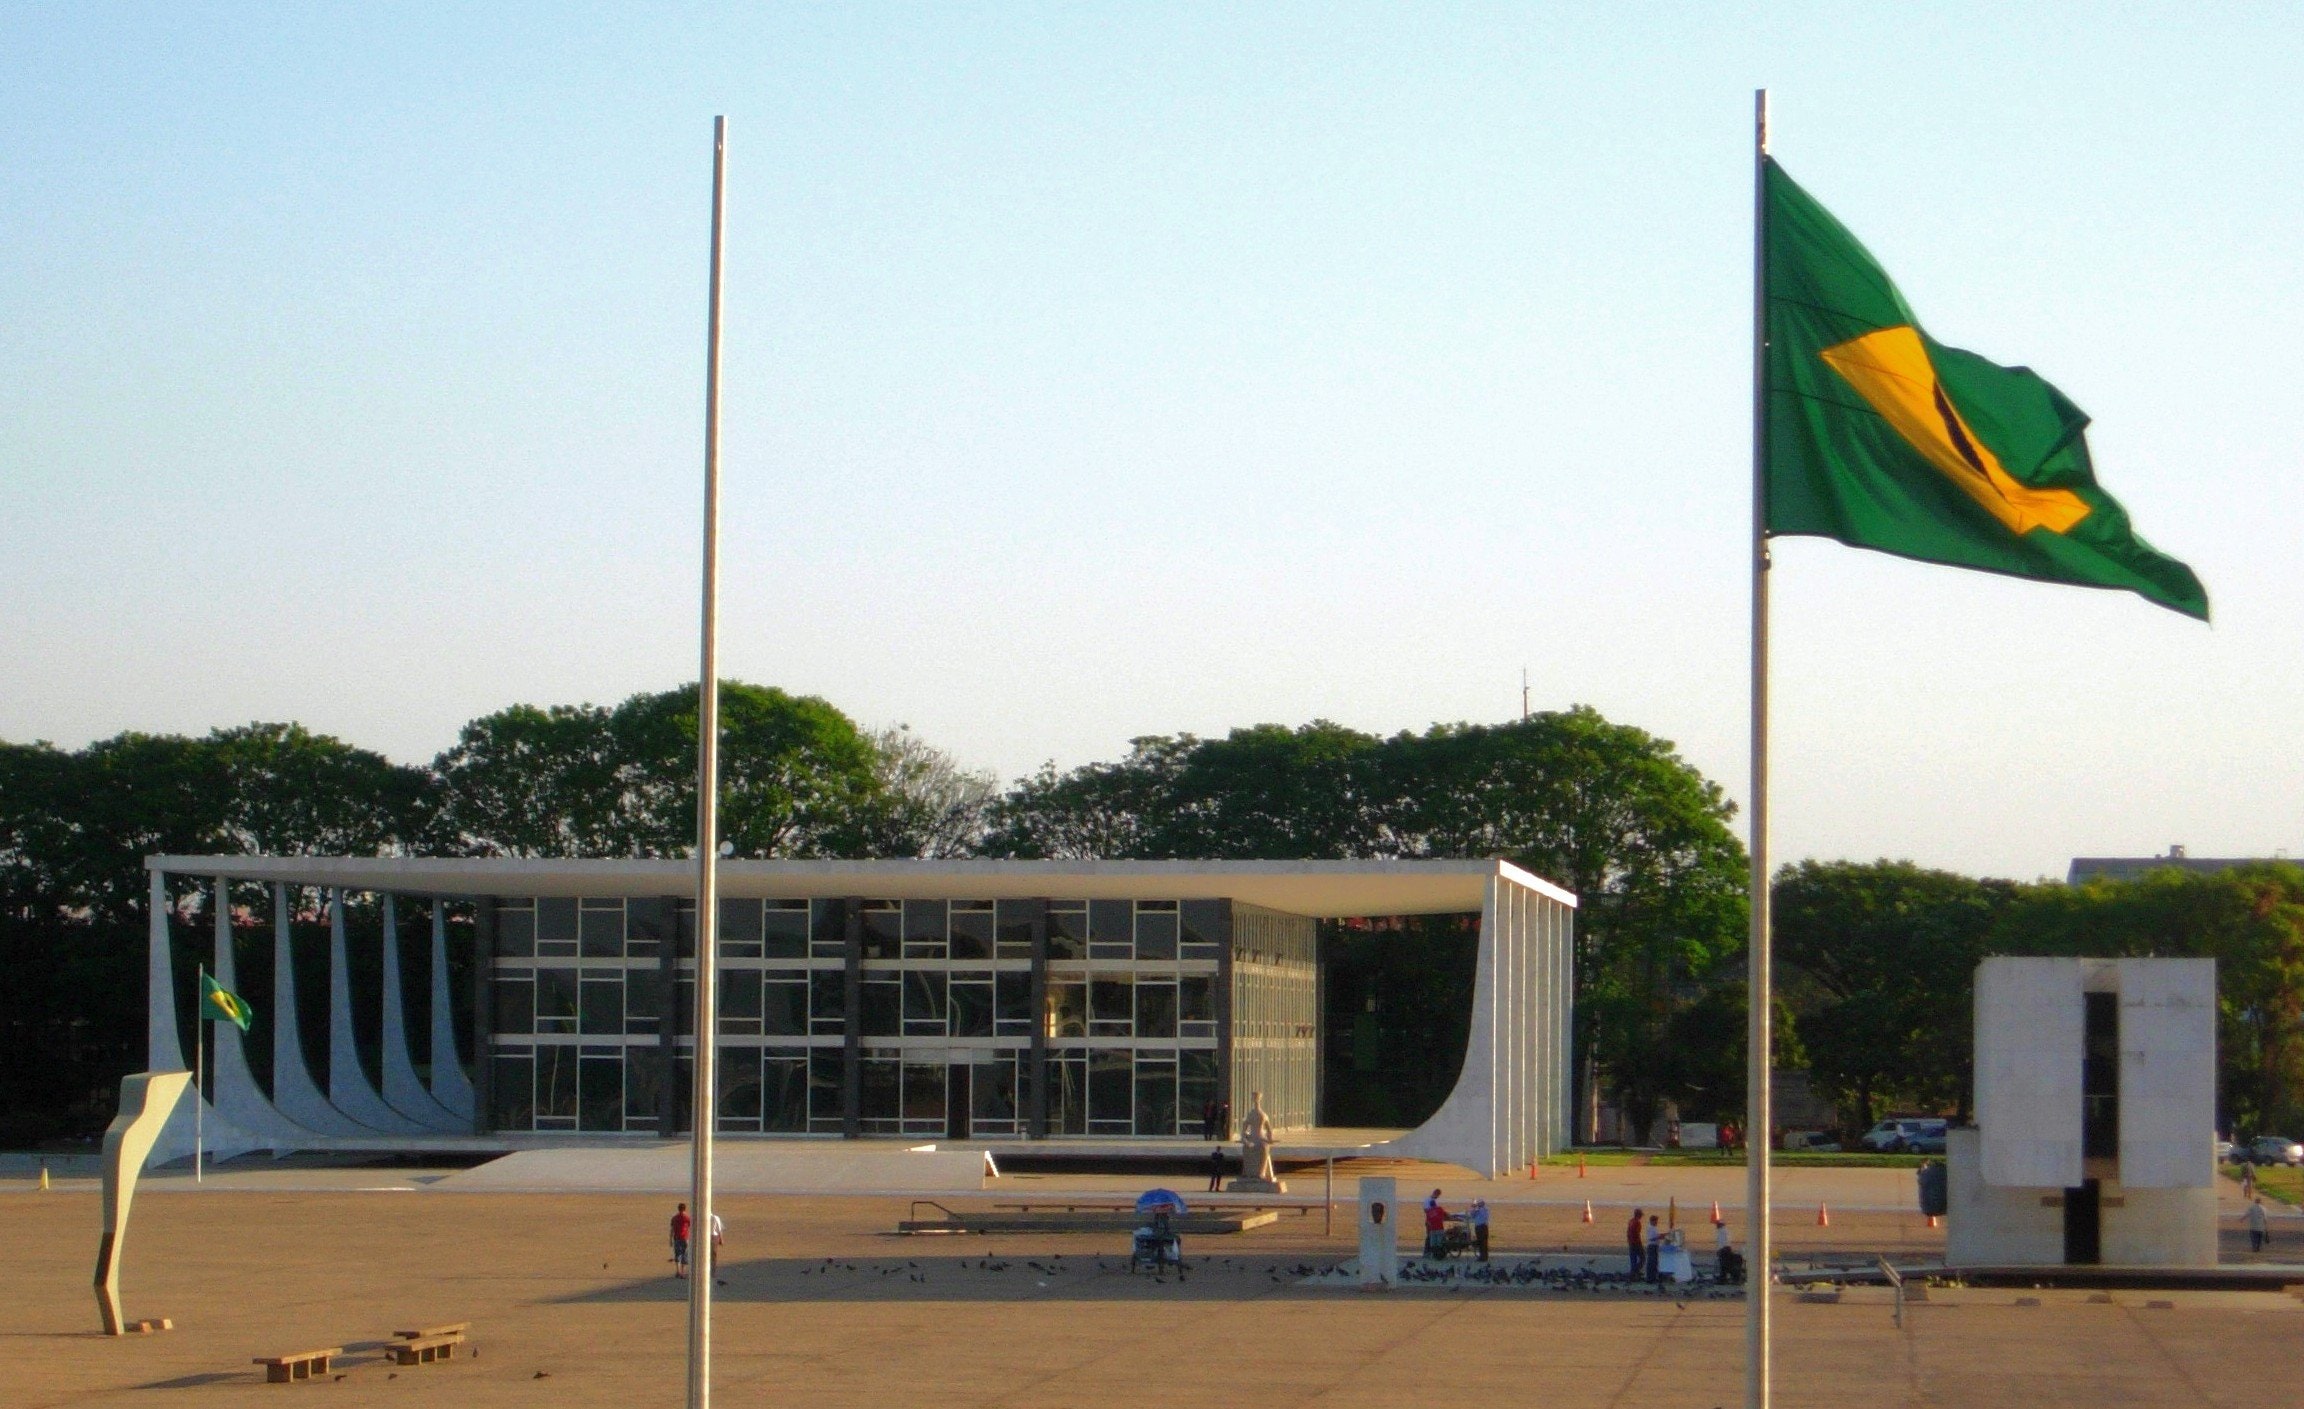
Siete partidos políticos solicitaron al Supremo Tribunal Federal de Brasil la implementación efectiva del plan para prevenir la deforestación en la Amazonía por parte del Estado Federal.

Principio de Proporcionalidad.
Empresa solicita se declare inaplicable norma de Ley de Reorganización y liquidación en causa en la que se solicita la liquidación forzosa en su contra.

Debido Proceso.
Pretenden inaplicabilidad de norma del Código Tributario, en causa en la que contribuyente alega no haber sido notificado correctamente por el SII.
