
Nuevas reglas para exportadores
Ley regula devolución de IVA a exportadores
La normativa obliga a las empresas que ponen término a sus actividades a restituir parte del IVA reembolsado cuando no acrediten exportaciones suficientes. También permite que, en casos de reorganización empresarial, la entidad continuadora solicite devoluciones pendientes. Ambas reglas comenzarán a regir tras la publicación de un nuevo decreto del Ministerio de Economía.
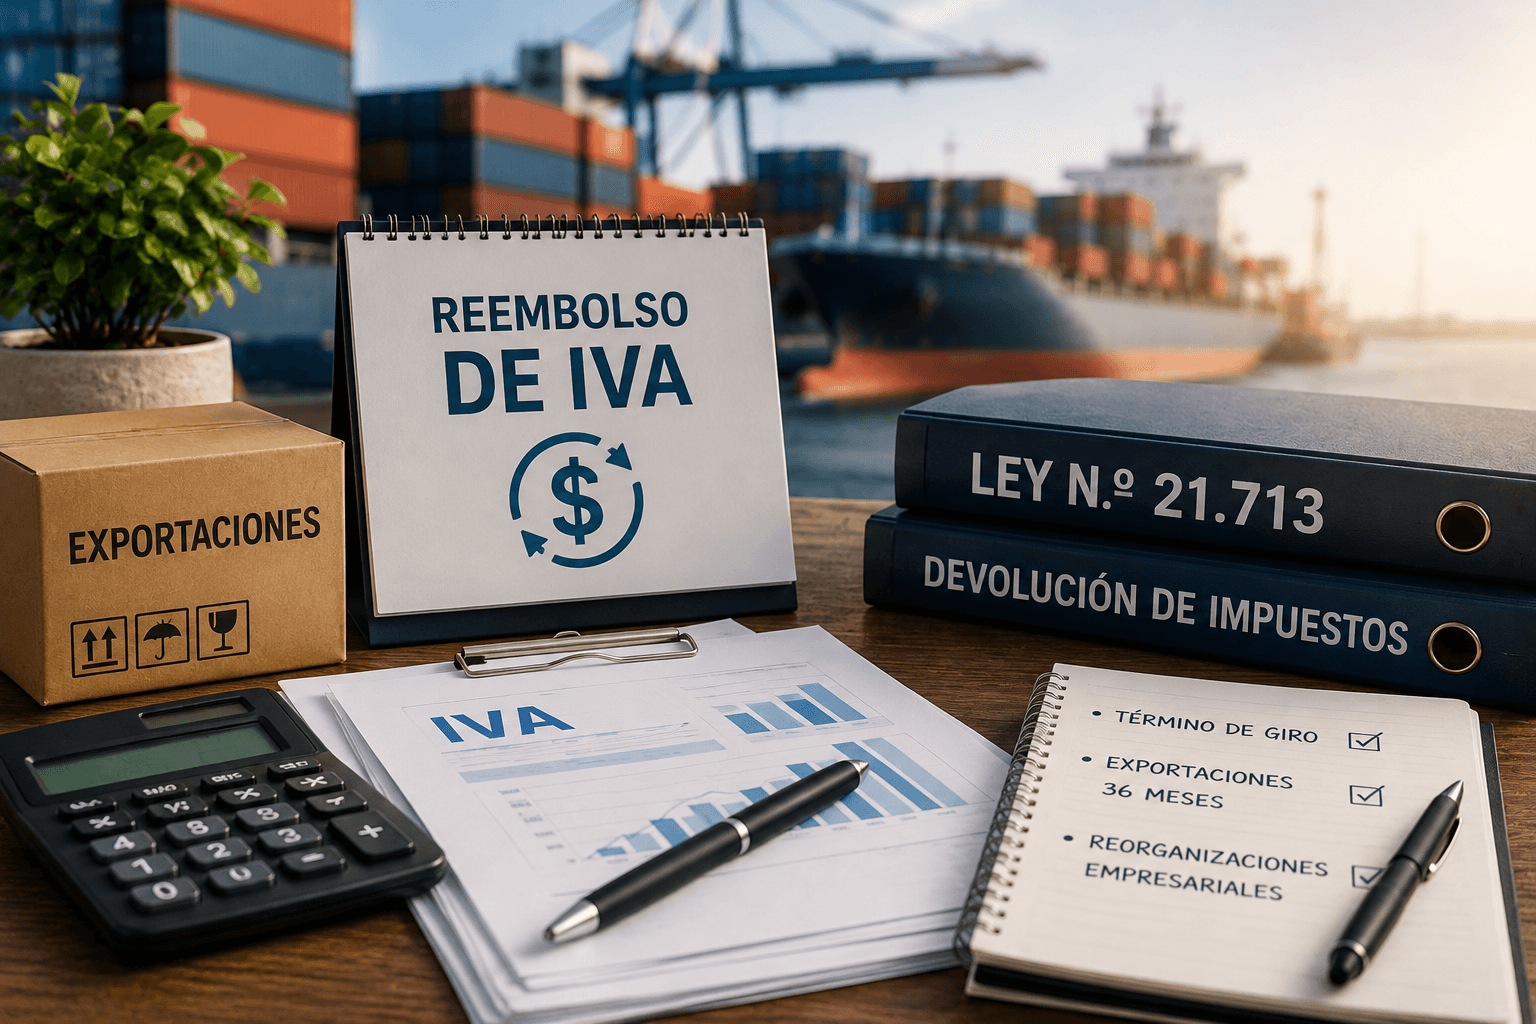
La Ley N.º 21.713 estableció dos nuevas reglas para los exportadores que solicitan la devolución del IVA. Sin embargo, estas normas todavía dependen de la publicación de un nuevo decreto del Ministerio de Economía, que reemplazará al Decreto Supremo N.º 348, de 1975.
La primera regla se aplica cuando una empresa exportadora pone término a sus actividades. En ese caso, deberá demostrar que, durante los 36 meses anteriores a su última exportación, realizó exportaciones por un valor FOB al menos equivalente al IVA que recibió como devolución.
Si las exportaciones fueron inferiores al monto de IVA reembolsado, la empresa deberá devolver una parte del dinero recibido. La cantidad que tendrá que restituir dependerá de la diferencia existente entre el monto exportado y el IVA devuelto.
La segunda regla se refiere a las reorganizaciones empresariales, como fusiones o transformaciones, cuando exista una devolución de IVA que aún no se haya concretado. En estas situaciones, la empresa que continúe las actividades conservará la autorización para solicitar el reembolso pendiente.
Además, no se podrá exigir a la empresa continuadora que devuelva cantidades que ya hayan sido restituidas por la empresa original.
Las dos reglas comenzarán a aplicarse una vez que el Ministerio de Economía dicte y publique el nuevo decreto que reemplazará al Decreto Supremo N.º 348. Este decreto deberá emitirse dentro de los 24 meses siguientes a la publicación de la Ley N.º 21.713.
La obligación de devolver parte del IVA al término de giro comenzará a regir tres meses después de la publicación del nuevo decreto. En cambio, la regla sobre reorganizaciones empresariales entrará en vigor desde el mismo día en que ese decreto sea publicado en el Diario Oficial.
Temas

Te puede interesar

Reembolso de IVA a exportadores
Ley regula devolución de IVA al término de giro
Agencia de protección de datos
Ley de Protección de Datos: Comisión Asesora publica informe clave sobre implementación, por Cristina Valenzuela

Reforma administrativa
Reforma al sistema de permisos sectoriales a punto de convertirse en Ley de la República
