
Opinión
La privatización del riesgo y la socialización de la pérdida: Una mirada crítica a la responsabilidad civil en los incendios de Penco y Lirquén, por Ignacio Andrés Araya Pinto
Los incendios que afectaron a Penco y Lirquén revelan la insuficiencia del régimen tradicional de responsabilidad subjetiva frente a riesgos sistémicos asociados a actividades eléctricas y forestales en la interfaz urbano-forestal. Este trabajo sostiene que la omisión en la mantención de fajas de seguridad debe presumir culpa conforme a la teoría del riesgo creado, y que los contratos de seguro exigen una lectura pro-consumidor bajo la Ley N° 19.496. Se propone avanzar hacia una responsabilidad objetiva que garantice reparación integral en escenarios de catástrofe climática creciente.
Entre la solidaridad mediática y la justicia correctiva
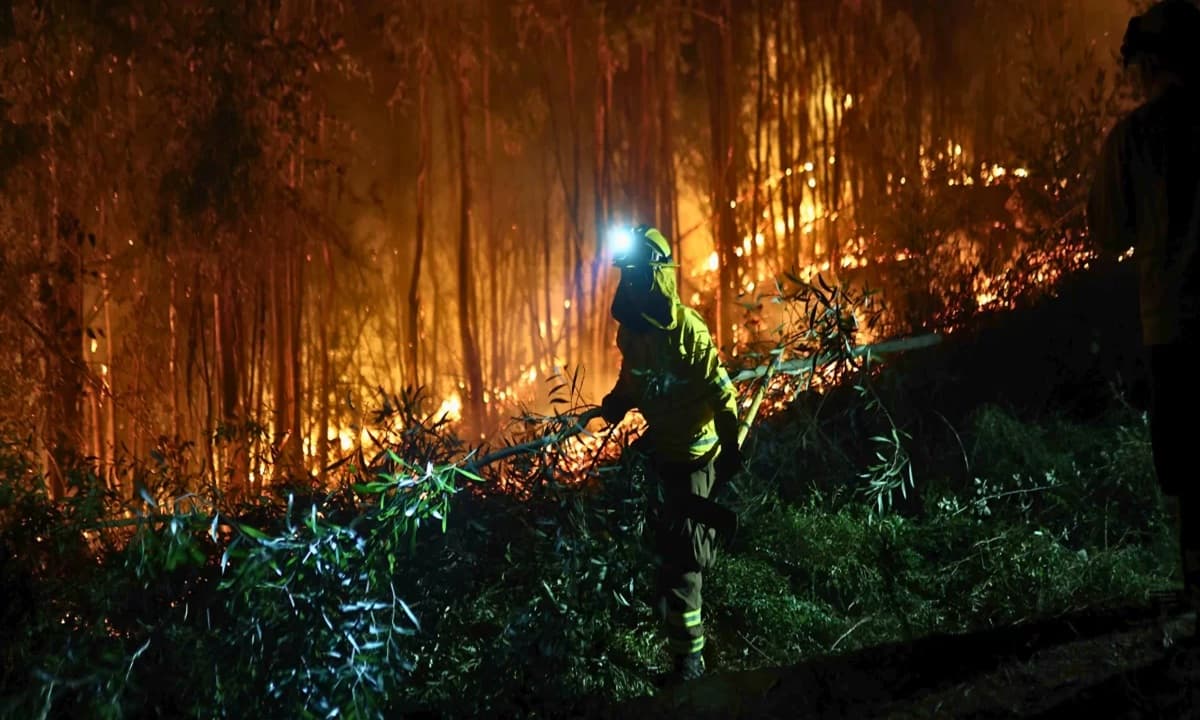
Cada vez que el fuego arrasa viviendas en la Región del Biobío, la respuesta inmediata de la sociedad chilena suele organizarse en torno a rifas solidarias, colectas públicas y campañas digitales de ayuda. Esa reacción espontánea, loable en su humanidad, revela sin embargo una profunda distorsión jurídica: la sustitución de la justicia correctiva por la caridad mediática. El daño que tiene un responsable jurídicamente identificable no puede ser socializado mediante la compasión pública.
En los incendios que afectaron a Penco y Lirquén, la narrativa pública se concentró en la reconstrucción urgente y la ayuda de emergencia, mientras la discusión sobre la atribución de responsabilidad quedó relegada a un segundo plano. Esta invisibilización no es inocua. En términos jurídicos, implica tolerar que el costo de actividades lucrativas, distribución eléctrica, explotación forestal, sea finalmente absorbido por las víctimas y por el erario público.
La función del Derecho Civil, particularmente de la responsabilidad extracontractual, no es organizar colectas, sino restablecer el equilibrio patrimonial alterado por un daño injusto. Como señalara Arturo Alessandri Rodríguez, la responsabilidad civil constituye el mecanismo por el cual el ordenamiento impone a quien ha causado un daño la obligación de repararlo, restaurando la igualdad quebrantada[1]. Cuando esa obligación se diluye, el sistema jurídico abdica de su función correctiva y se transforma en mero espectador de la tragedia.
La pregunta que debe interpelar a nuestros tribunales no es cuánto donar, sino quién debe pagar jurídicamente el daño y bajo qué estándar de imputación.
Responsabilidad Civil y Nexo Causal: La omisión culpable y el riesgo creado en la interfaz urbano-forestal
El análisis de los incendios en Penco y Lirquén exige revisar críticamente el paradigma tradicional de responsabilidad subjetiva consagrado en el artículo 2314 del Código Civil. La exigencia de probar culpa, daño y relación de causalidad se vuelve particularmente compleja en escenarios de incendio, donde la multiplicidad de factores, climáticos, topográficos y humanos, fragmenta la evidencia y favorece la dispersión de responsabilidades.
Sin embargo, la dificultad probatoria no puede convertirse en inmunidad fáctica.
Las empresas eléctricas y forestales desarrollan actividades que, por su naturaleza, introducen riesgos significativos en el entorno. La existencia de líneas energizadas atravesando zonas de vegetación altamente combustible, o la proximidad de plantaciones forestales homogéneas a áreas habitadas, configura un riesgo objetivamente verificable. No se trata de hechos fortuitos aislados, sino de la materialización previsible de un peligro estructural.
En este contexto, la omisión en la mantención de fajas de seguridad no puede analizarse como una simple negligencia ocasional. Constituye el incumplimiento de una carga legal permanente destinada precisamente a evitar la propagación del fuego. Desde la perspectiva de la teoría del riesgo creado, quien introduce una fuente de peligro en la comunidad debe soportar las consecuencias dañosas derivadas de su materialización.
Enrique Barros Bourie ha sostenido que la responsabilidad extracontractual cumple una función de asignación eficiente de riesgos, trasladando el costo del daño a quien se encuentra en mejor posición para prevenirlo[2]. Esta formulación, desarrollada en su Tratado de Responsabilidad Extracontractual, permite comprender que la culpa no debe examinarse desde un estándar abstracto y descontextualizado, sino atendiendo al deber específico de control del riesgo que pesa sobre el agente.
Cuando la empresa tiene el monopolio técnico y económico del manejo de la red eléctrica o del predio forestal, la omisión de medidas preventivas no es un descuido trivial: es una infracción al deber profesional de diligencia reforzada.
Más aún, la infracción de normas administrativas de seguridad, como aquellas relativas a distancias mínimas y despeje de vegetación, debiera generar una presunción judicial de culpa. La jurisprudencia comparada ha evolucionado hacia este entendimiento en actividades peligrosas. Persistir en exigir a las víctimas una prueba minuciosa del nexo causal en contextos de devastación total implica desconocer la asimetría estructural entre afectados y empresas.
La causalidad, en estos casos, debe apreciarse bajo criterios de probabilidad razonable y no de certeza absoluta. La doctrina moderna ha superado la idea de una causalidad lineal para adoptar modelos normativos de imputación objetiva. La pregunta central no es si el fuego tuvo una única causa física, sino si el daño se encuentra dentro del ámbito de riesgo que la actividad creó o incrementó.
Si la respuesta es afirmativa, la atribución de responsabilidad se impone como exigencia de justicia correctiva.
Derecho del Consumidor y Contrato de Seguro: Asimetría estructural y microscopía del daño
Superada, o al menos encaminada, la discusión sobre la responsabilidad del agente generador del riesgo, emerge una segunda problemática: el contrato de seguro como instrumento de transferencia del daño.
El asegurado en zonas de catástrofe no es un contratante sofisticado. Es un consumidor que adhiere a condiciones generales predispuestas por la compañía aseguradora. La Ley N° 19.496 establece un estatuto de protección que reconoce la asimetría informativa y económica entre proveedor y consumidor.
Sin embargo, en la práctica de liquidación de siniestros se observa lo que podríamos denominar “microscopía del daño”: una revisión hiperrestrictiva de cada ítem reclamado, acompañada de interpretaciones contractuales que reducen la cobertura mediante cláusulas técnicas de difícil comprensión.
El deber de información consagrado en el artículo 3 letra b) de la Ley 19.496 no se agota en la entrega formal de la póliza. Implica una explicación clara, comprensible y suficiente de las exclusiones de cobertura. Cuando dichas exclusiones resultan ambiguas o contradictorias, debe aplicarse el principio contra proferentem, favoreciendo al asegurado.
La Corte Suprema ha reconocido reiteradamente que en contratos de adhesión las cláusulas oscuras se interpretan en contra de quien las redacta. Este criterio cobra especial relevancia en contextos de desastre, donde la vulnerabilidad del consumidor se ve agravada por la pérdida total de su patrimonio habitacional.
La función económica del seguro es precisamente evitar la ruina del asegurado frente a eventos catastróficos. Si la compañía reduce la indemnización mediante interpretaciones minimalistas, se frustra la causa del contrato y se vulnera la buena fe objetiva.
La buena fe, como principio estructural del Derecho Privado, exige coherencia entre la expectativa legítima creada y la conducta posterior del asegurador. No puede promoverse la contratación de seguros en zonas de alto riesgo y luego invocar tecnicismos para eludir la cobertura cuando el riesgo se materializa.
En este ámbito, el Derecho del Consumidor debe operar como corrector del formalismo contractual, invalidando cláusulas abusivas y garantizando reparación integral.
De la negligencia lucrativa a la prevención estructural
Existe un fenómeno recurrente tras cada catástrofe: la intensa atención mediática inicial seguida por un progresivo abandono informativo. Las víctimas dejan de ser noticia antes de haber sido plenamente indemnizadas. Este ciclo de visibilidad efímera contribuye a consolidar lo que podríamos denominar “negligencia lucrativa”: la internalización empresarial de que el costo reputacional será temporal y el costo indemnizatorio, eventualmente, inferior a la inversión preventiva.
El Derecho Civil no puede permanecer anclado en una lógica meramente reactiva. La responsabilidad no solo cumple una función reparadora, sino también preventiva y disuasiva. Cuando las indemnizaciones reflejan verdaderamente el costo social del daño, se incentiva la adopción de medidas de seguridad más estrictas.
La interfaz urbano-forestal en la Región del Biobío constituye un espacio de riesgo estructural creciente debido al cambio climático y a la expansión inmobiliaria. En este escenario, la mantención preventiva no puede considerarse gasto discrecional, sino deber jurídico reforzado.
Avanzar hacia esquemas de responsabilidad objetiva en actividades intrínsecamente riesgosas permitiría superar las barreras probatorias que hoy enfrentan las víctimas. No se trata de eliminar la culpa del sistema, sino de reconocer que ciertos riesgos deben ser asumidos por quien obtiene el beneficio económico de la actividad.
La justicia correctiva exige coherencia: quien privatiza el beneficio debe internalizar el costo del daño.
Hacia una responsabilidad objetiva en la interfaz urbano-forestal
Los incendios de Penco y Lirquén no son meros accidentes fortuitos; son manifestaciones de un modelo jurídico que tolera la externalización del riesgo y la socialización de la pérdida. La persistencia en un esquema estrictamente subjetivo dificulta la reparación integral y debilita la función preventiva del Derecho Civil.
Se propone una interpretación judicial que:
Reconozca la presunción de culpa ante la infracción de deberes de seguridad en actividades eléctricas y forestales. Aplique criterios de imputación objetiva basados en el ámbito de riesgo creado. Fortalezca el control de cláusulas abusivas en contratos de seguro bajo la Ley 19.496. Avance progresivamente hacia regímenes de responsabilidad objetiva en la interfaz urbano-forestal.
Solo así será posible garantizar que la tragedia no termine siendo financiada por las propias víctimas y por la solidaridad espontánea de la comunidad, sino por quienes jurídicamente deben responder.
Ignacio Andrés Araya Pinto es Abogado de la Universidad Andrés Bello (Concepción), especializado en Derecho Civil y Propiedad Intelectual. Su ejercicio profesional se ha centrado en responsabilidad extracontractual, análisis contractual y derechos de autor. Ha desarrollado reflexión jurídica pública mediante publicaciones en medios escritos, abordando materias de derecho de daños, consumo y regulación del riesgo empresarial.
[1] Arturo Alessandri Rodríguez, De la Responsabilidad Extracontractual en el Derecho Civil Chileno, concepto de justicia correctiva y reparación integral.
[2] Enrique Barros Bourie, Tratado de Responsabilidad Extracontractual, teoría del riesgo y función preventiva de la responsabilidad civil.
Temas

Te puede interesar

Dimensionamiento de equipos de
¿Cómo calcular BTU de aire acondicionado para elegir el equipo perfecto?

Opinión
Actual crisis del Poder Judicial en Chile, falta de transparencia y acceso a la Justicia, por Mario Palma Navarrete

Opinión
El alcance y peso del proyecto de ley que modifica la Ley de Tránsito Chilena, por Anthony Eduardo Sáez
