
Reclamo tributario rechazado.
Una declaración de impuestos es maliciosamente falsa cuando uno o más de los antecedentes o anotaciones contenidos en ella son simulados, fingidos o no ajustados a la verdad.
Siempre que ello sea producto de un acto consciente del declarante, quien supo o no pudo menos que haber sabido que lo declarado no se ajustaba a la verdad.

Un Juez de los Tribunales Tributarios y Aduaneros de la Región del Biobio, acogió el acta de denuncia en contra del contribuyente por haber incurrido en la infracción prevista en el artículo 97 N°4, inciso 2° del Código Tributario, consistente en la presentación de declaraciones de IVA (F 29) maliciosamente falsas, por cuanto aumentó indebidamente su crédito fiscal IVA mediante la utilización de crédito fiscal IVA sin respaldo documentario.
Lo anterior debido a que se encuentra acreditada la falsedad o inexistencia de los montos que el contribuyente utilizó para aumentar el IVA crédito fiscal.
El fallo señala que para la configuración de las infracciones denunciadas no basta sólo con establecer que la declaración contiene datos no verdaderos, sino que exige además que el contribuyente denunciado hubiere estado en condiciones de advertirlo, esto es, que sabía o no podía menos que saber que dichos datos eran falsos y que la declaración de impuesto podía inducir a una disminución del o los impuestos correspondientes. Así las cosas, el obrar de la contribuyente en cuanto a que se trata de un contribuyente del Impuesto al Valor Agregado; que incorporó en sus formularios 29 montos de créditos fiscales de facturas inexistentes, son antecedentes probatorios suficientes que llevan a inferir que la contribuyente denunciada sabía o no podía menos que saber que su actuar podía aumentar indebidamente el verdadero monto de los créditos o imputaciones antes señalados y que, pese a ello, no adoptó los resguardos necesarios para evitarlo, según fluye del propio actuar de los representantes legales de la sociedad, quienes ratificaron los hechos señalados por el ente fiscal. Por lo demás, al no haberse reclamado la presente acta de denuncia, no se ha allegado ningún antecedente indiciario a los autos que hagan suponer que la denunciada tomo las medidas de resguardo, por lo que, necesariamente, debe concluirse que la contribuyente denunciada aumentó maliciosamente el verdadero monto del crédito fiscal a que tenía derecho a hacer valer.

Te puede interesar

Recurso de nulidad rechazado.
Errores al extender el finiquito del actor no lleva aparejada la existencia de un subterfugio laboral, vale decir un artificio ideado para perjudicar los derechos laborales de su ex dependiente.
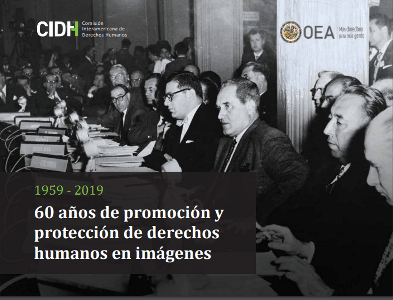
En pdf y sitio multimedia.
Nueva publicación «CIDH: 60 años de promoción y protección de derechos humanos en imágenes» (1959-2019).

En fallo unánime.
Corte de Santiago confirma fallo que acogió demanda por despido indebido de vendedora de multitienda.
