
Mercado financiero
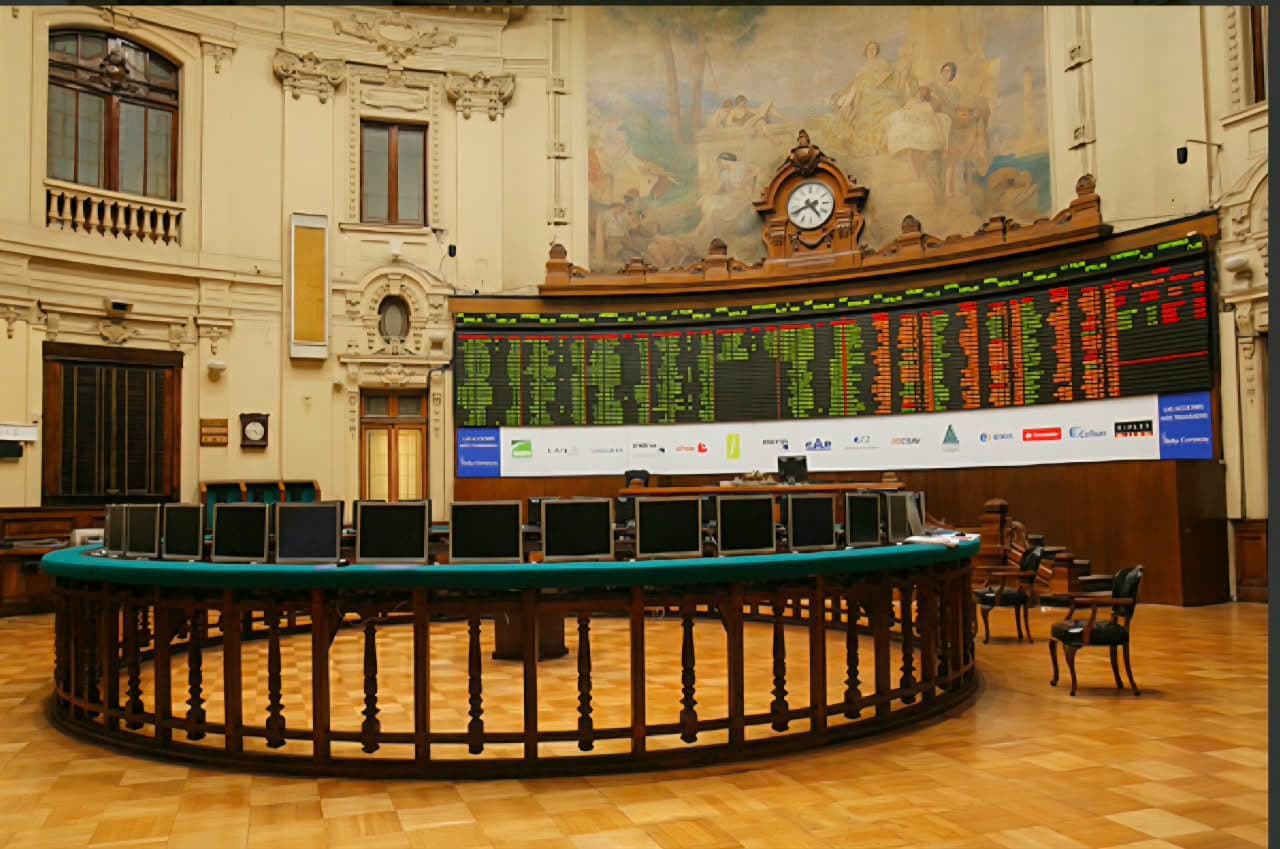
El mercado financiero constituye un componente esencial de la economía, pues permite canalizar recursos desde quienes disponen de capacidad de ahorro hacia quienes requieren financiamiento para desarrollar actividades productivas, adquirir bienes o realizar inversiones. Su funcionamiento incide directamente en aspectos de la vida cotidiana de las personas, como el acceso al crédito, las tasas de interés, el ahorro y el valor del dinero.
Por Luz Elizabeth Delgado Mora
Introducción
En una sociedad organizada bajo un Estado de Derecho, las instituciones económicas y los derechos de las personas se encuentran estrechamente relacionados. El mercado financiero no constituye únicamente un espacio destinado a las operaciones de bancos, empresas e inversionistas, sino que forma parte de un sistema que tiene efectos concretos sobre la vida cotidiana de la ciudadanía.
Las personas participan de este mercado de diversas maneras: cuando mantienen sus ahorros en una institución financiera, utilizan una tarjeta, solicitan un crédito, contratan un seguro o realizan una inversión. Del mismo modo, las empresas recurren al sistema financiero para obtener recursos destinados a desarrollar sus actividades y generar empleo.
Por esta razón, el Estado establece normas e instituciones destinadas a promover el adecuado funcionamiento del sistema, resguardar su estabilidad y proteger a quienes participan en él. En Chile, esta función se desarrolla, entre otras instituciones, a través del Banco Central de Chile y de la Comisión para el Mercado Financiero, dentro de las competencias que la Constitución y las leyes les asignan.
La educación cívica financiera resulta, por tanto, fundamental. Comprender conceptos básicos permite que las personas adopten decisiones más informadas, conozcan sus derechos y puedan participar responsablemente en la vida económica del país.
- ¿Cuál es la función del mercado financiero en la sociedad y cómo impacta a la ciudadanía?
Una de las principales funciones del mercado financiero es facilitar la intermediación financiera, es decir, canalizar recursos desde personas, empresas u otras entidades que poseen capacidad de ahorro hacia quienes necesitan financiamiento.
Este proceso permite, por ejemplo, que una persona pueda acceder a un crédito para adquirir una vivienda, que una familia pueda financiar determinados proyectos o que una pequeña empresa obtenga recursos para desarrollar sus actividades.
De esta manera, el mercado financiero tiene efectos concretos en la ciudadanía, debido a que influye en las posibilidades de ahorro, inversión, acceso al crédito y desarrollo económico.
- ¿Por qué el Estado regula y fiscaliza las instituciones financieras?
La regulación y fiscalización del mercado financiero buscan asegurar que las instituciones que participan en él cumplan las normas establecidas por el ordenamiento jurídico y que el sistema opere de manera estable y transparente.
En Chile, distintas instituciones públicas poseen competencias específicas en esta materia. La Comisión para el Mercado Financiero (CMF) supervisa diversos mercados e instituciones financieras dentro del ámbito que le corresponde legalmente, mientras que el Banco Central de Chile tiene como principal objetivo velar por la estabilidad de la moneda y el normal funcionamiento de los pagos internos y externos.
La existencia de estas instituciones permite establecer reglas, supervisar determinadas actividades y contribuir a la estabilidad del sistema financiero, lo que resulta relevante tanto para las instituciones como para las personas que utilizan sus servicios.
- ¿Por qué las decisiones del Banco Central pueden afectar la vida cotidiana de las personas?
El Banco Central de Chile tiene entre sus objetivos velar por la estabilidad de la moneda y el normal funcionamiento de los pagos. Para cumplir sus funciones, utiliza distintos instrumentos de política monetaria, entre ellos la Tasa de Política Monetaria (TPM).
Las modificaciones de esta tasa pueden influir en las condiciones financieras de la economía y, con el tiempo, afectar las tasas de interés de determinados créditos y otras decisiones económicas.
Esto demuestra que las decisiones de las instituciones económicas no son asuntos alejados de la ciudadanía. Pueden tener efectos sobre el costo del financiamiento, las decisiones de consumo y ahorro y, en general, sobre las condiciones económicas en que se desenvuelven las familias y empresas.
- ¿Qué ocurre con los ahorros de las personas y qué mecanismos existen para protegerlos?
La legislación chilena contempla mecanismos destinados a proteger determinados depósitos mantenidos en instituciones bancarias, bajo las condiciones y límites establecidos por la normativa vigente.
Estas medidas tienen por finalidad otorgar protección a los depositantes y contribuir a la confianza y estabilidad del sistema financiero.
Sin embargo, es importante que la ciudadanía conozca que estas protecciones no significan que todos los productos financieros o todas las inversiones tengan necesariamente la misma cobertura. Por ello, antes de contratar un producto financiero es fundamental revisar sus características, condiciones y las normas que resulten aplicables.
- ¿Qué importancia tiene la inclusión financiera para la ciudadanía?
La inclusión financiera busca facilitar que las personas puedan acceder, en condiciones adecuadas, a productos y servicios financieros formales, como cuentas, medios de pago, mecanismos de ahorro y determinadas alternativas de financiamiento.
Su importancia radica en que el acceso a servicios financieros formales puede facilitar la administración de los recursos personales y familiares, realizar pagos de manera segura, ahorrar y acceder a determinadas oportunidades de financiamiento.
Sin embargo, la inclusión financiera debe estar acompañada de información suficiente y comprensible. El acceso a un producto financiero no basta por sí solo: las personas deben conocer sus costos, obligaciones, riesgos y condiciones antes de contratarlo.
Por ello, la educación financiera constituye una herramienta relevante para que la ciudadanía pueda ejercer sus derechos y tomar decisiones responsables.
- ¿De qué manera se relaciona el mercado financiero con el financiamiento del Estado?
El Estado puede recurrir al mercado financiero para obtener financiamiento mediante distintos instrumentos de deuda pública, entre ellos la emisión de bonos soberanos.
A través de estos instrumentos, inversionistas adquieren títulos de deuda emitidos por el Estado, quien asume la obligación de pagar las condiciones establecidas en ellos.
Los recursos obtenidos pueden contribuir al financiamiento de las necesidades presupuestarias del Estado, dentro del marco establecido por la legislación y las decisiones de política fiscal.
Esta relación demuestra que el mercado financiero no solamente se vincula con las decisiones económicas de las personas y empresas, sino también con la gestión de los recursos públicos y el funcionamiento general de la economía nacional.
Conclusión
El mercado financiero forma parte de la vida cotidiana de la ciudadanía, aunque muchas veces sus mecanismos puedan parecer complejos o alejados de la realidad de las personas. El ahorro, los créditos, las tasas de interés, los medios de pago y las decisiones de las instituciones financieras tienen efectos concretos sobre las familias y las empresas.
Desde la perspectiva de la educación cívica, conocer el funcionamiento básico de este mercado permite comprender mejor el papel que desempeñan las instituciones públicas, los derechos de los consumidores financieros y la importancia de adoptar decisiones informadas.
La educación financiera, por tanto, no debe entenderse únicamente como una herramienta para administrar recursos personales. También constituye un elemento que favorece una ciudadanía informada, capaz de comprender las instituciones que regulan la actividad económica, ejercer sus derechos y participar responsablemente en la sociedad.
En definitiva, acercar el funcionamiento del mercado financiero a la ciudadanía contribuye a fortalecer la comprensión de las instituciones económicas y de su impacto en la vida diaria, promoviendo una participación más consciente e informada en la sociedad.
Bibliografía
- Banco Central de Chile. (s. f.). Banco Central de Chile . https://www.bcentral.cl/
- Banco Central de Chile. (s. f.). Por qué al Banco Central de Chile le interesa la educación financiera . https://www.bcentral.cl/contenido/-/detalle/por-que-al-banco-central-de-chile-le-interesa-la-educacion-financiera
- Biblioteca del Congreso Nacional de Chile. (1989). Ley N.º 18.840: Ley Orgánica Constitucional del Banco Central de Chile . Ley Chile. https://www.bcn.cl/leychile/navegar?idNorma=30252
- Biblioteca del Congreso Nacional de Chile. (2017). Ley N.º 21.000: Crea la Comisión para el Mercado Financiero . Ley Chile. https://www.bcn.cl/leychile/navegar?idNorma=1100523
- Comisión para el Mercado Financiero. (s. f.). Comisión para el Mercado Financiero . https://www.cmfchile.cl/
- Comisión para el Mercado Financiero. (s. f.). Educación Financiera . https://www.cmfchile.cl/educa/621/w3-propertyvalue-45232.html
- Mishkin, F. S. (2014). Moneda, banca y mercados financieros . Pearson Educación.

Te puede interesar


