
Declara inconstitucional la posibilidad de llegar a "entendimientos" entre el contribuyente y la Generalitat.
Tribunal Constitucional español declara inconstitucionales varios preceptos del Código Tributario de Cataluña.
Cuestión de la existencia o no de competencia normativa autonómica para el establecimiento de normas tributarias de carácter general.
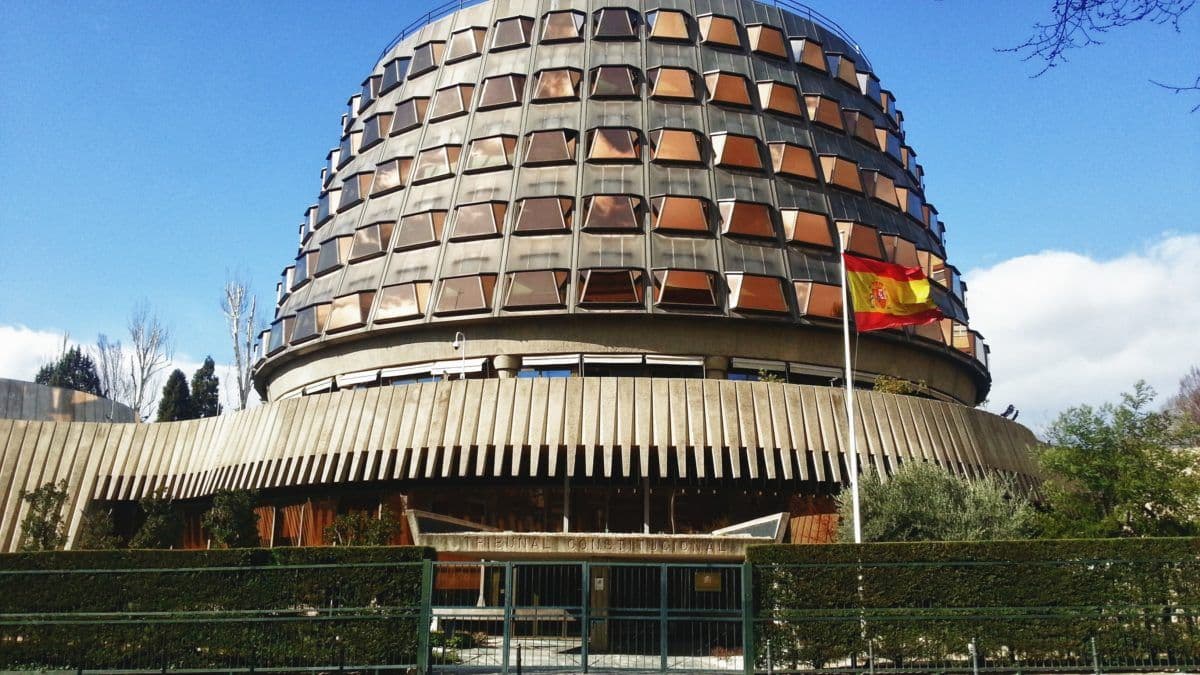
El Tribunal Constitucional español ha declarado inconstitucionales varios preceptos del Código Tributario de Cataluña que habían sido recurridos por el Gobierno central, que interpuso en septiembre de 2017 un recurso de inconstitucionalidad contra determinados preceptos, después de que el ejecutivo catalán pretendiera impulsar una Hacienda propia.
El Pleno del Tribunal, por unanimidad, ha estimado parcialmente el recurso de inconstitucionalidad interpuesto contra el artículo 5 de la Ley de la Generalidad de Cataluña 17/2017, del Código Tributario de Cataluña y de aprobación de los Libros Primero, Segundo y Tercero, relativos a la Administración Tributaria de la Generalidad.
Estima y declara inconstitucional, entre otras, la regulación de los principios constitucionales en materia tributaria; la regulación con carácter general del ámbito temporal y de los criterios de interpretación de las normas tributarias; de la potestad de calificación de la Administración; la regulación del supuesto en la que la Administración tributaria de la Generalidad y el contribuyente pueden llegar a “entendimientos” para la determinación de derechos y obligaciones tributarias; o la atribución de la competencia para regular los plazos de prescripción y las causas de interrupción de su cómputo.

Te puede interesar
Sistemas de pensiones.
TC Federal alemana determina que cualquier otra ganancia del cónyuge puede incluirse en el cálculo de la pensión alimenticia.

No afecta la libertad de expresión.
Tribunal Europeo de DDHH declara inadmisible reclamo contra Islandia por condenar discurso de odio.

Remisión prejudicial.
TJUE indica que comportamiento conflictivo de un pasajero puede constituir una circunstancia extraordinaria permitiendo a la aerolínea quedar eximido de la obligación de compensación.
