
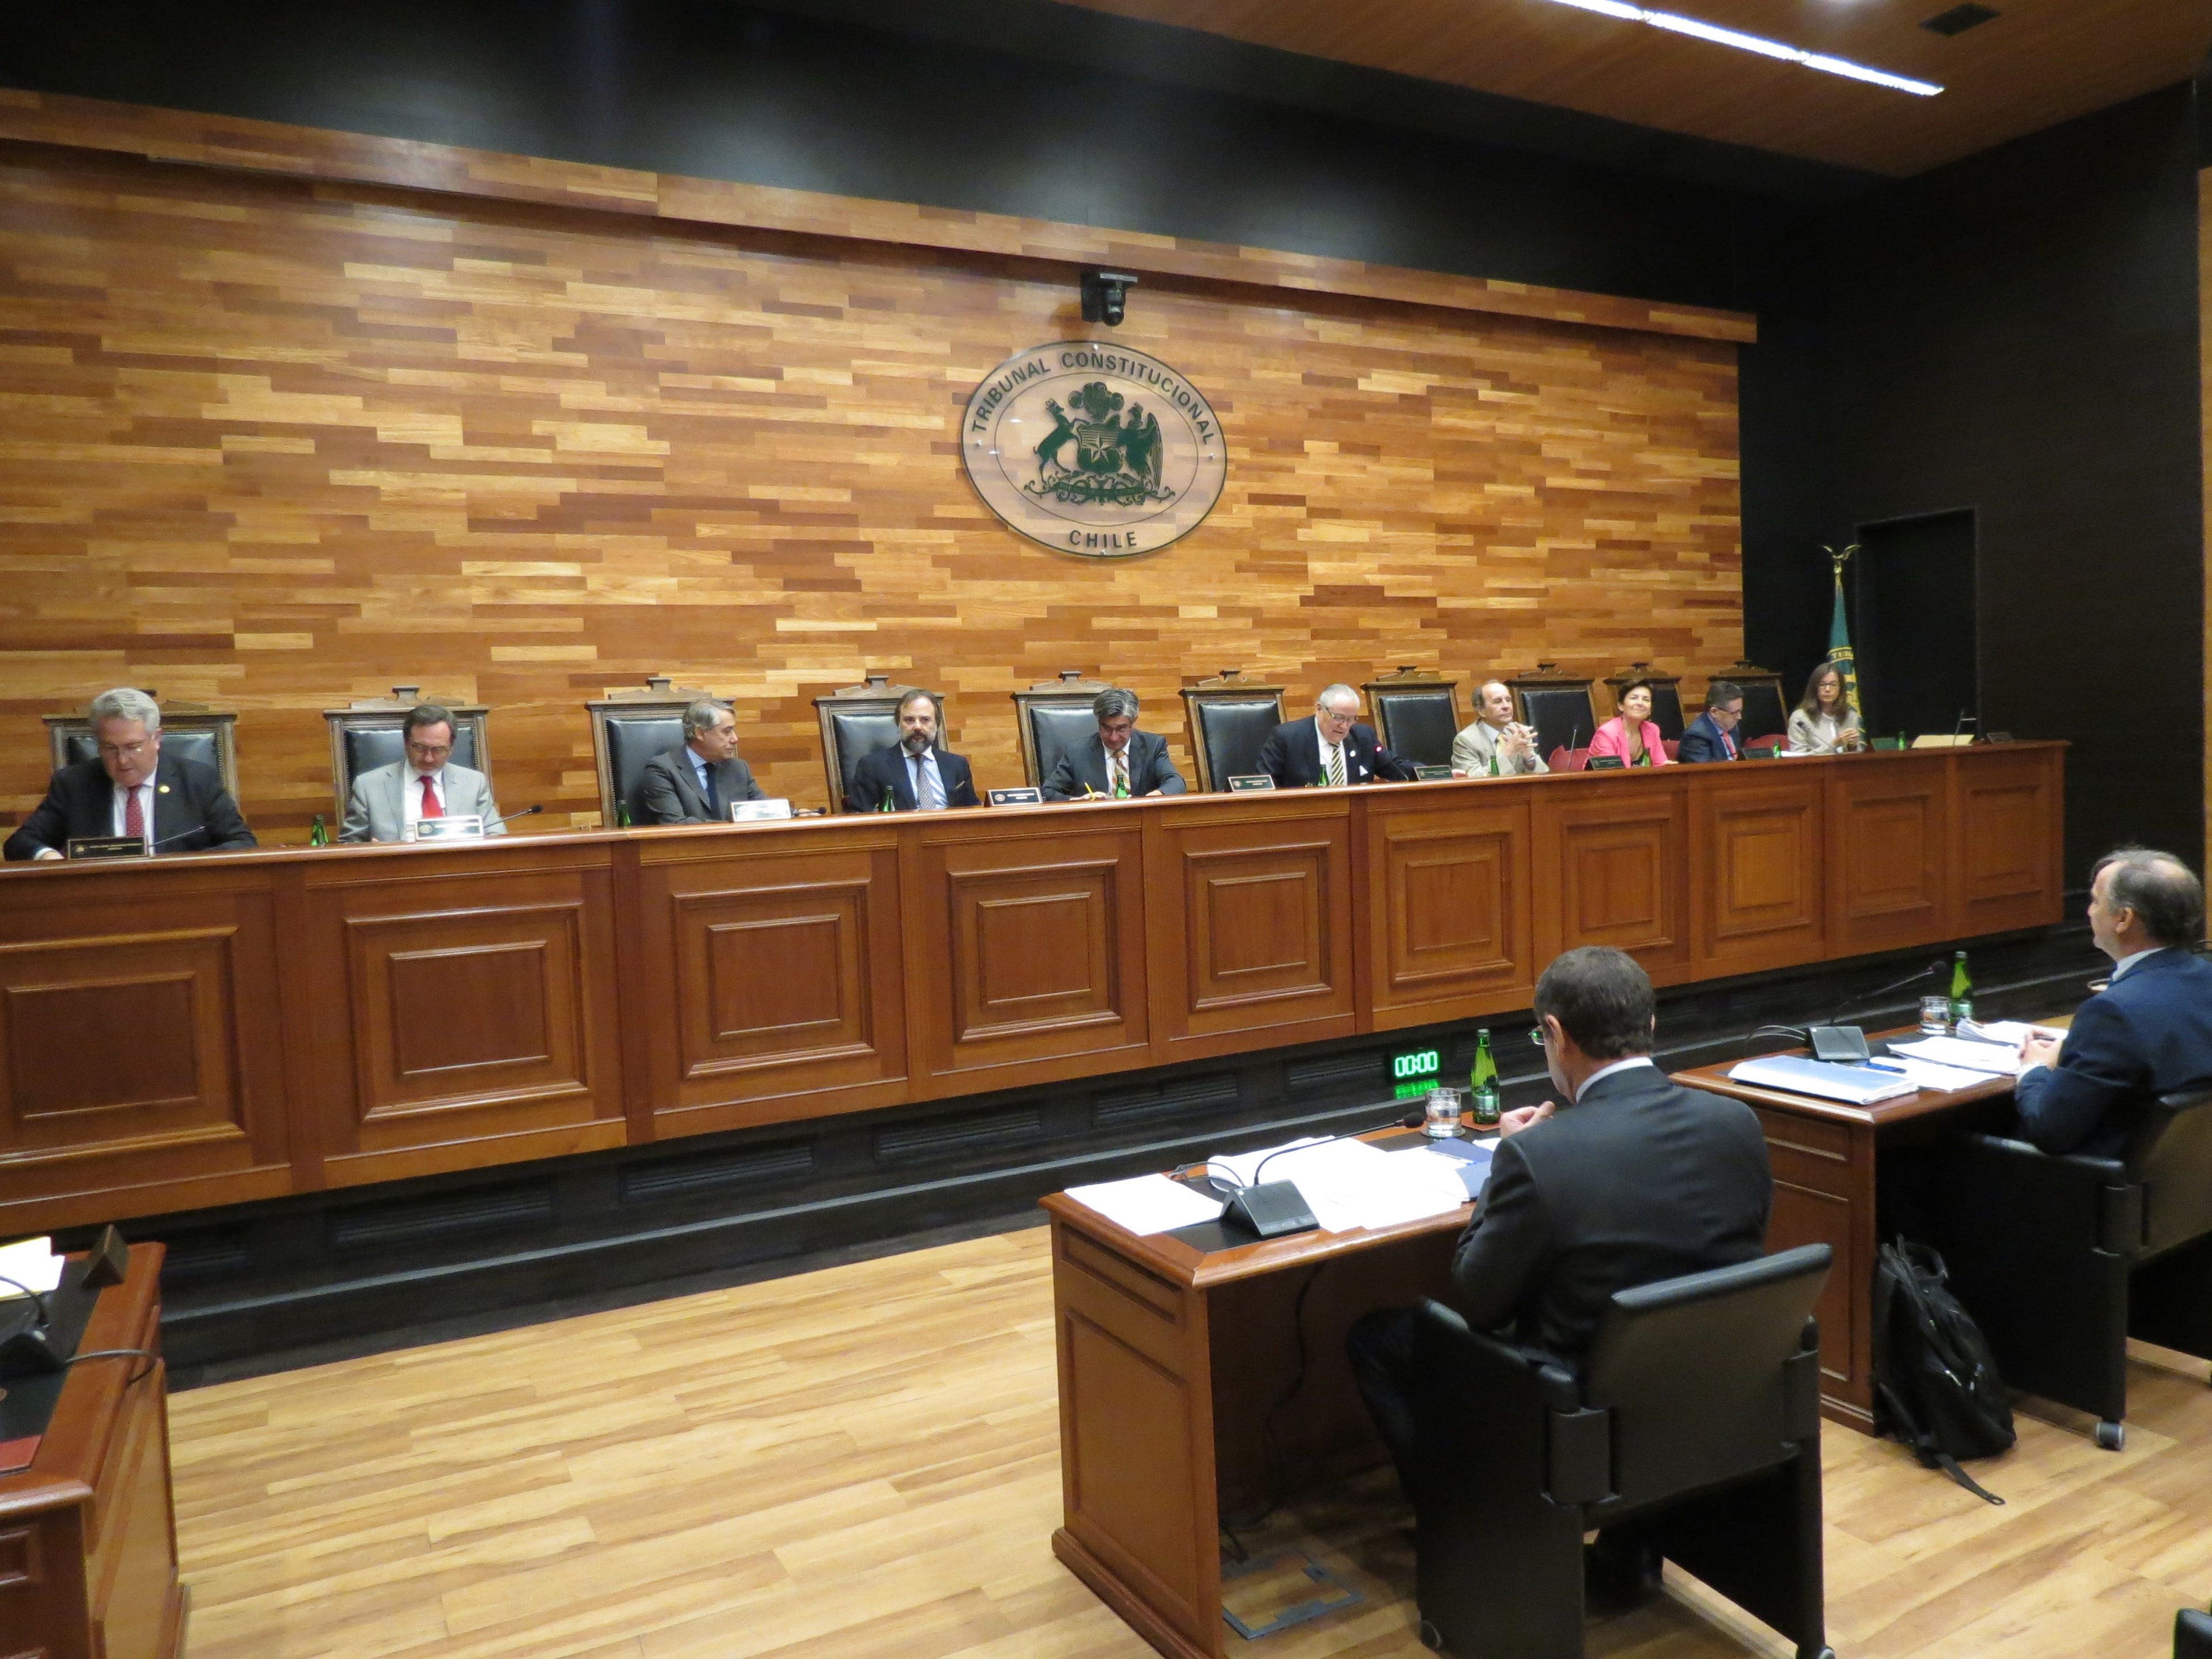
Primera sala.
Pretenden inaplicabilidad de norma de la Ley sobre Impuesto a la Renta que establece prohibición de declarar como gasto necesario la remuneración pagada al cónyuge del contribuyente.
La gestión pendiente incide en autos sobre recurso de casación en el fondo, seguidos ante la Corte Suprema.

Se solicitó declarar inaplicable, por inconstitucional, el artículo 33, N° 1, letra b) de la Ley sobre Impuesto a la Renta.
El precepto impugnado establece que “Para la determinación de la renta liquida imponible, se aplicarán las siguientes normas: 1°. – Se agregarán a la renta líquida las partidas que se indican a continuación y siempre que hayan disminuido la renta líquida declarada: b) Las remuneraciones pagadas al cónyuge del contribuyente o a los hijos de éste, solteros menores de 18 años; en esencia, un Fondo de Apoyo a la Educación Pública para establecimientos educacionales municipales”.
La gestión pendiente incide en autos sobre recurso de casación en el fondo, seguidos ante la Corte Suprema, deducido por un particular que ejerce como el Conservador de Bienes Raíces de la ciudad de Los Ángeles en contra del SII, debido a que la prohibición del precepto legal citado es a su juicio inconstitucional.

Te puede interesar
Primera sala.
TC declaró inadmisible inaplicabilidad que impugnaba normas que obligan a propietarios de terrenos colindantes a las playas facilitar su acceso gratuito.

Primera sala.
TC se pronunciará respecto de admisibilidad de inaplicabilidad que impugna normas que establecen obligación de hacerse parte en los recursos de apelación y casación además de disponer irretroactividad de la ley de tramitación electrónica.

Primera sala.
TC se pronunciará respecto admisibilidad de inaplicabilidad que impugna norma de Ley que Autoriza la Importación de Vehículos que incidiría en recurso de protección.
