
Fallo unánime.
CS desestimó impugnación deducida por el Fisco de Chile contra sentencia que ordenó el pago de las cotizaciones previsionales devengadas durante la relación laboral.
La sentencia recurrida contenía la posición jurisprudencial adecuada.

La Corte Suprema desestimó el recurso de unificación de jurisprudencia interpuesto por el Fisco de Chile en contra del fallo dictado por la Corte de Apelaciones de La Serena que no hizo lugar a la impugnación que dedujo en contra de la sentencia dictada por el Juzgado de Letras del Trabajo, que acogió la demanda declaración de relación laboral.
La sentencia del máximo Tribunal expone que el demandado solicitó la unificación de jurisprudencia respecto de procedencia del pago de cotizaciones previsionales y de salud, en aquellos casos en que la sentencia definitiva declare la existencia de una relación laboral entre una persona que se vinculó con el Fisco mediante la celebración de contratos a honorarios.
Al respecto, expone que la sentencia impugnada desestimó el recurso de nulidad que el recurrente dedujo en contra de aquella que dio lugar a la declaración existencia de relación laboral y lo condenó al pago de las cotizaciones previsionales devengadas durante la relación laboral, sosteniendo que habiendo sido declarada en la sentencia que la relación que vinculó a las partes era de naturaleza laboral y, por tanto, amparada por el estatuto del Código del Trabajo, resulta indudable que los derechos que emergieron con dicho vínculo, lo fueron desde un inicio y no sólo a partir de la sentencia que declaró tal naturaleza, por lo que la Administración no puede argüir que no se encontraba obligada a su pago, sino con posterioridad a dicha declaración, toda vez que ello importaría privar de derechos laborales irrenunciables al actor, que nacieron precisamente con ocasión de tal vínculo laboral. Adicionalmente, refirió que los argumentos consignados para rechazar la aplicación de la nulidad del despido, no pueden extenderse a la obligación que le asiste al recurrente de pagar, junto a las remuneraciones y demás derechos laborales inherentes, las cotizaciones de seguridad social.
Temas

Te puede interesar

No hubo valoración de medios de prueba.
Corte de La Serena desestimó recurso de nulidad y declaró que el sentenciador no infringió manifiestamente las normas de la sana crítica.
Necesidades de la empresa.
Corte de La Serena acogió impugnación deducida contra sentencia que no ordenó el descuento del aporte del seguro de cesantía habiendo declarado justificado el despido efectuado por la demandada.
Funcionario a contrata.
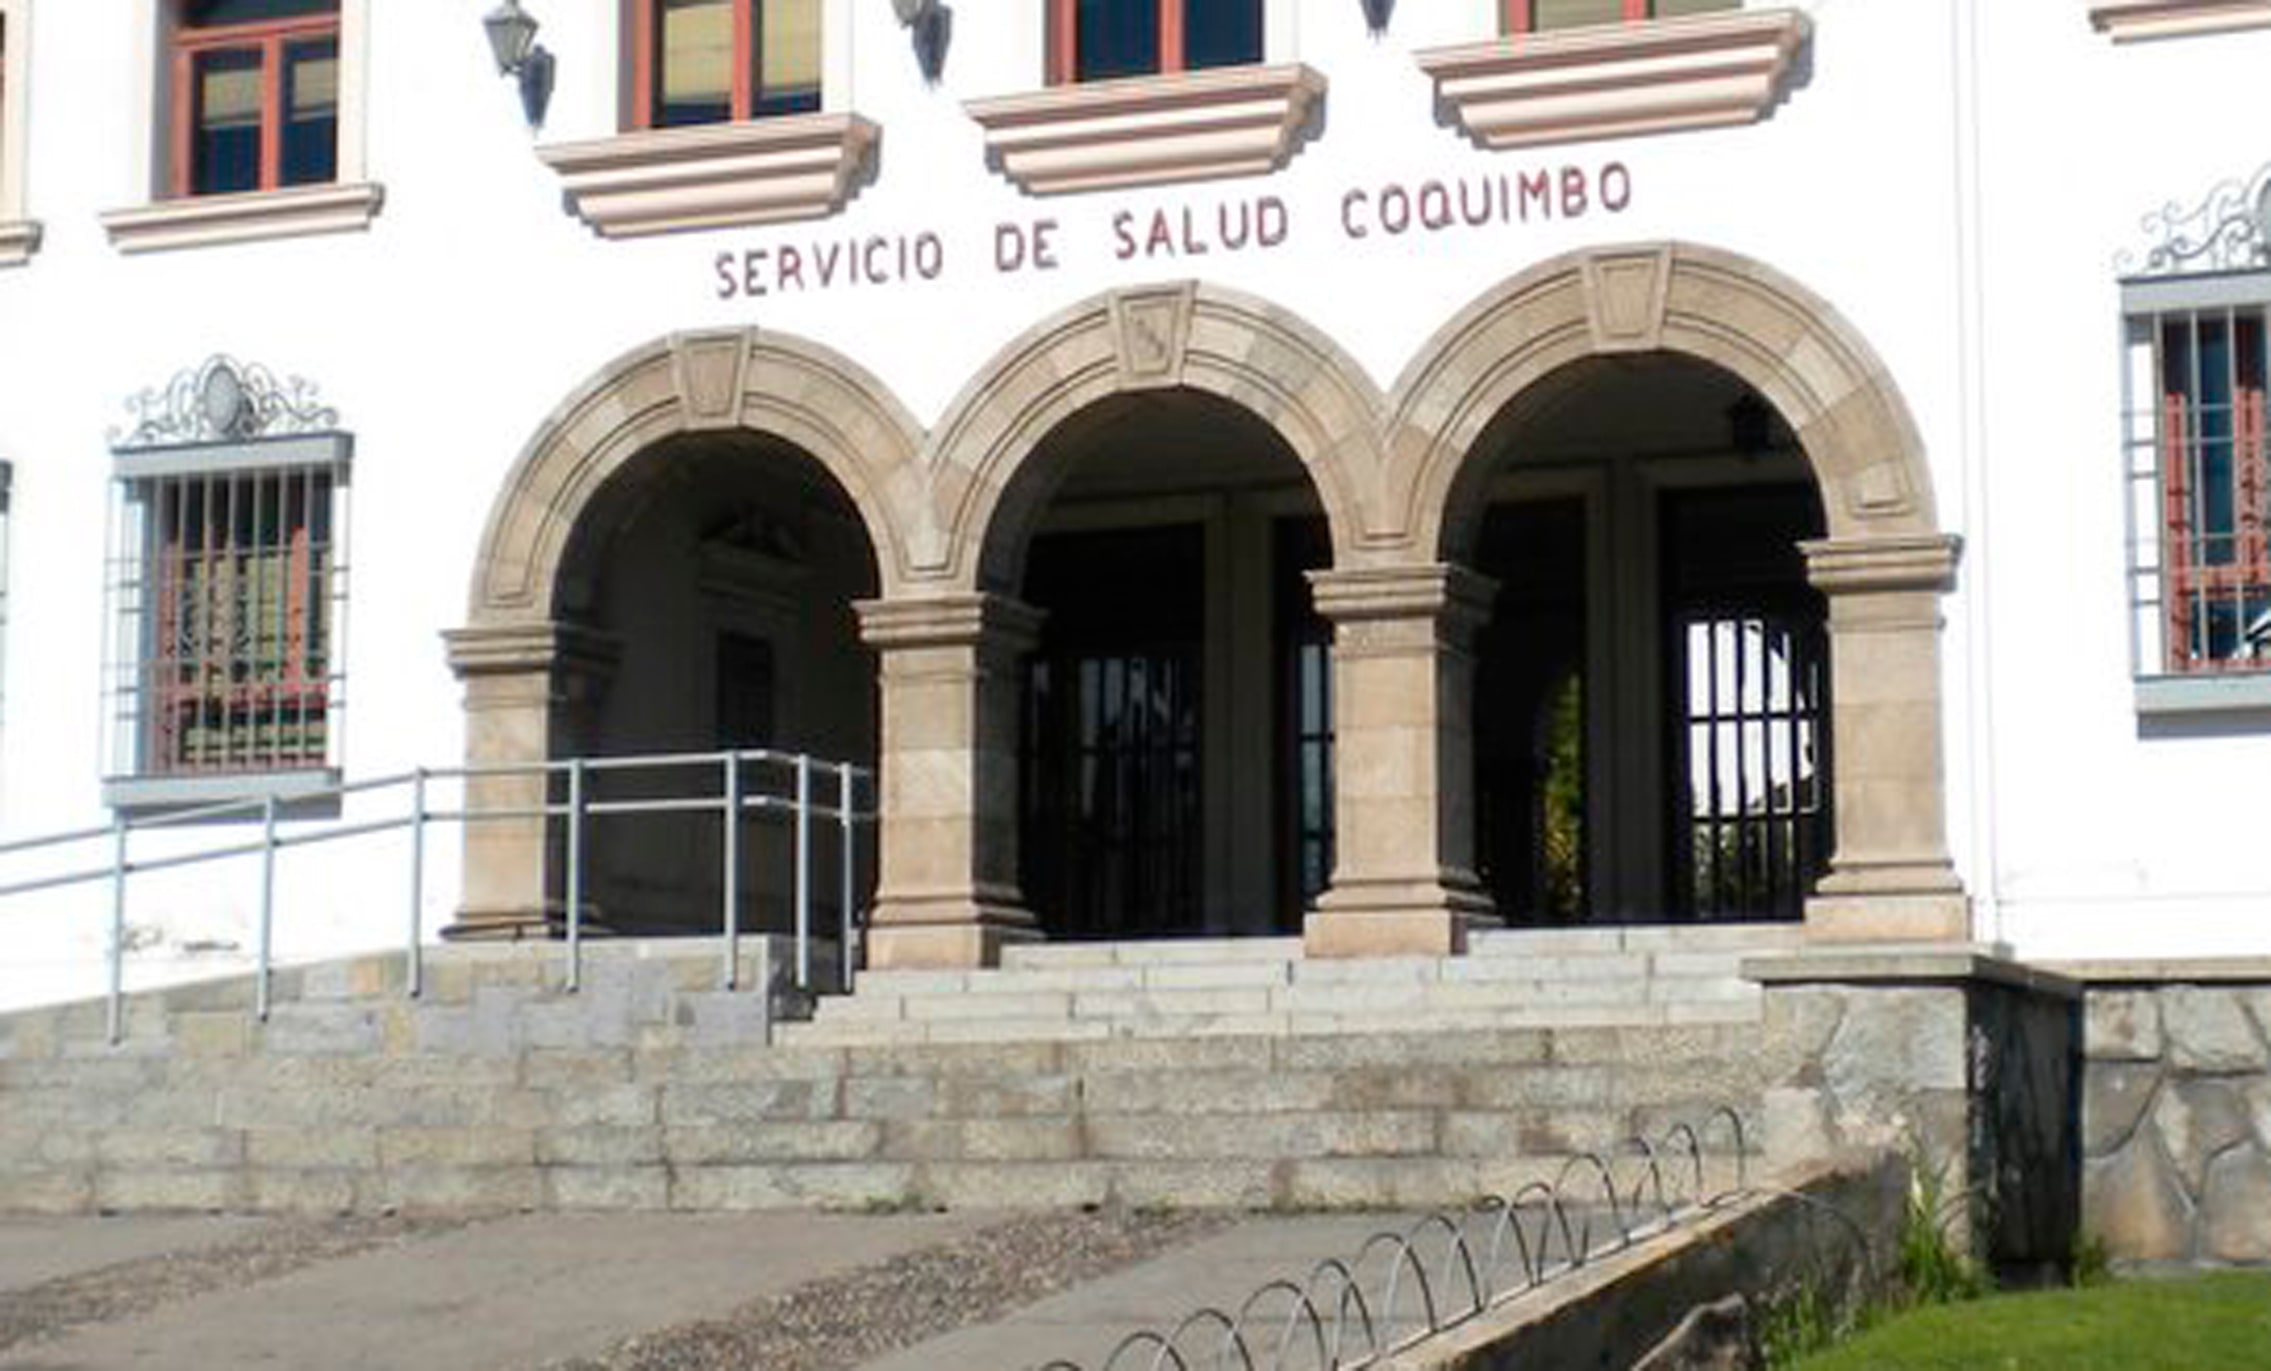
Juzgado de Letras del Trabajo de La Serena acogió demanda de declaración laboral y despido carente de causal impetrada contra el Servicio de Salud de Coquimbo.
