
Integridad psíquica.
CS revoca fallo y acoge recurso de protección contra inmobiliaria por construcciones que ocasionan turbaciones por ruidos molestos.
Del informe emitido por la Superintendencia del Medio Ambiente efectivamente se constata de las mediciones que el ruido supera los límites permitidos.
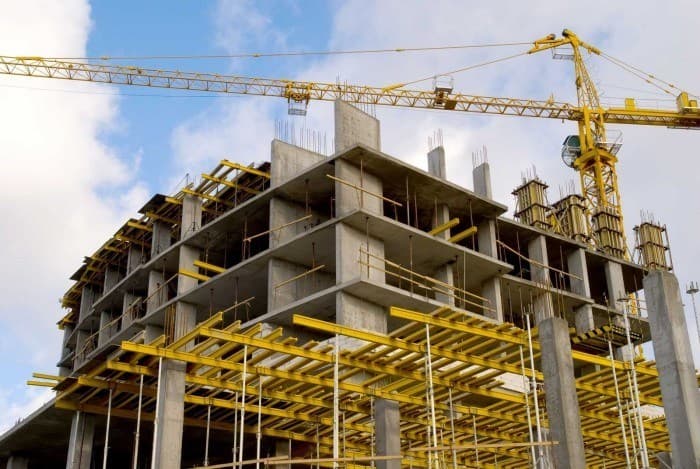
La Corte Suprema revocó el fallo de la Corte de Apelaciones de Valdivia, que desestimó el recurso de protección deducido contra la Sociedad Inmobiliaria Monte Fitz Roy SpA, por haber iniciado la construcción de un edificio sin contar con las medidas de mitigación correspondientes en materia de ruido y vibraciones, lo que afecta el derecho a la propiedad e integridad psíquica del recurrente.
El actor alegó que los ruidos afectan la rutina diaria de su hogar y solicitó que la recurrida se abstenga de continuar con las obras de ejecución que provoquen en su propiedad temblores o movimientos anormales y ruidos molestos mientras no se adopten medidas para mitigarlos.
La recurrida, en su informe, solicitó que el recurso fuera declarado extemporáneo por haber transcurrido más de 30 días desde que se inició la construcción del proyecto. Además, porque ha adoptado todas las medidas de mitigación de sonidos y no ha actuado de forma ilegal o arbitraria.

Te puede interesar

"La empresa argumenta -entre sus alegaciones- que la SMA ponderó ciertas circunstancias del art. 40 de la LOSMA en desmedro de otras".
Segundo Tribunal Ambiental escuchó alegatos en reclamación de constructora Sigro contra multa de 141 UTA impuesta por la SMA por infracción a la norma de ruido.

Multa de 209 UTA.
Segundo Tribunal Ambiental rechazó reclamación de fábrica de alimentos ubicada en Quinta Normal contra sanción de la SMA por infracción a la norma de ruido.

"El sólo uso de imágenes generales de una propiedad no logra afectar la intimidad de sus ocupantes".
CS rechaza rechazó el recurso de protección presentado en contra de TVN por grabar con drones la propiedad de un parlamentario, ubicada en la comuna de Pirque, en el marco de un reportaje sobre irregularidades en el pago de impuestos territoriales.
