
Recurso de protección rechazado.
La suspensión de una agrupación artística para participar en una ceremonia religiosa no vulnera el derecho de libertad de culto si durante la celebración se contemplan actividades en las que sí puede participar.
Para decretar alguna medida tendiente a resguardar derechos fundamentales debe existir trascendencia en lo infraccionado, y en la especie, el hecho denunciado de modo alguno amenaza el ejercicio de los derechos supuestamente vulnerados.
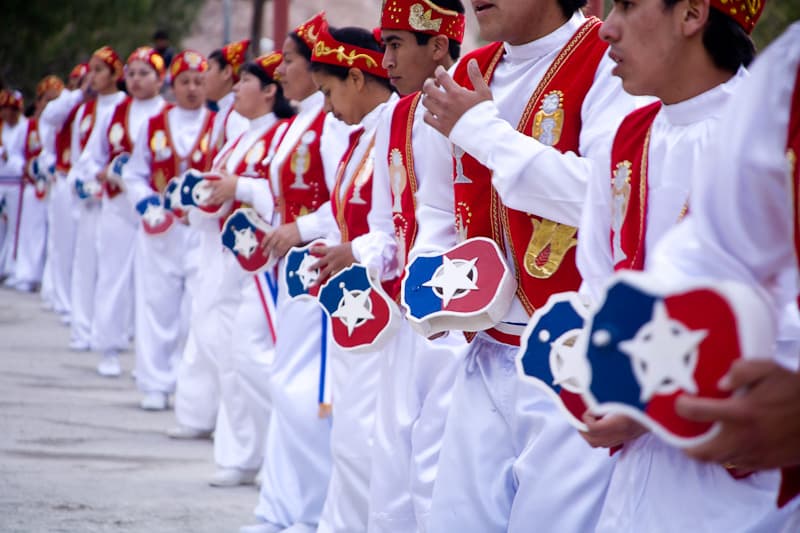
La Corte de Arica rechazó el recurso de protección interpuesto por el representante de una agrupación artística en contra de la Corporación Sociedad Santuario del Livilcar, por suspender a la recurrente de su participación en la festividad de la virgen de Las Peñas el día 8 de diciembre.
La agrupación señala que cuenta con 50 asociados que han participado desde hace años en la fiesta de la virgen de Las Peñas, respecto de la cual la corporación recurrida ha asumido de facto su organización, situación que si bien es aceptada por la comunidad, ello no significa que los participantes sean miembros de dicha sociedad, así como tampoco que pueda imponer medidas que impidan su participación.
Agrega que recibió una carta mediante la cual se le informó de la suspensión de su participación en la actividad religiosa del 8 de diciembre próximo, sin tener la Corporación facultades para adoptar una decisión así, puesto que dicha medida sólo se encuentra contemplada en un reglamento interno de la sociedad, que sólo es aplicable a los socios, y no a terceros.

Te puede interesar

Recurso de amparo rechazado.
Corte Suprema confirma fallo que rechazó sobreseimiento de profesor por daños en estación San Joaquín del Metro.

Recurso de amparo acogido.
Gendarmería debe trasladar al amparado al CET de Putaendo y restituirle los beneficios intrapenitenciarios, resuelve la Corte de Valparaíso.

Recurso de protección rechazado.
Delito de conducción en estado de ebriedad lleva aparejada las siguientes penas principales: presidio menor en su grado mínimo, multa de dos unidades tributarias mensuales y suspensión de licencia para conducir por el término de dos o cinco años.
