
Cobro ejecutivo
Factura emitida con pago al contado no significa que la deuda esté pagada, resuelve Corte Suprema
La Corte Suprema acogió un recurso de casación en el fondo interpuesto por la parte ejecutante en contra de la sentencia de la Corte de Apelaciones de Santiago, que confirmó el rechazo de una demanda ejecutiva destinada al cobro de una factura con pago al contado, al estimar que esa modalidad no…
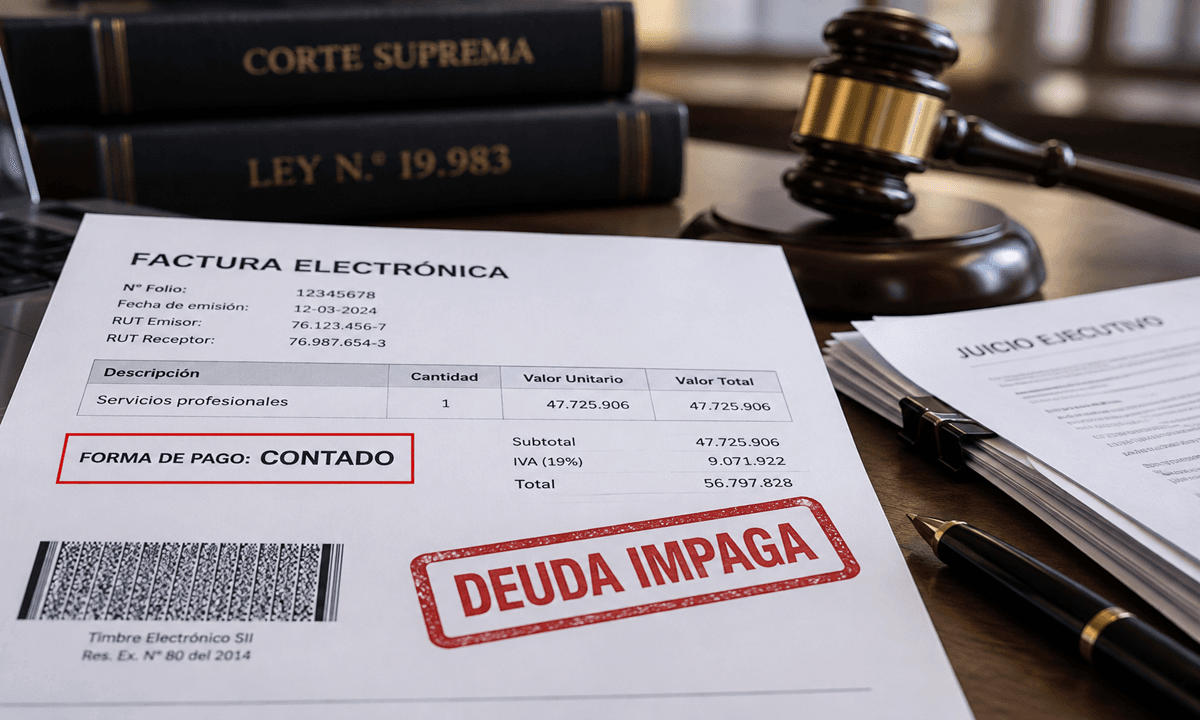
La Corte Suprema acogió un recurso de casación en el fondo interpuesto por la parte ejecutante en contra de la sentencia de la Corte de Apelaciones de Santiago, que confirmó el rechazo de una demanda ejecutiva destinada al cobro de una factura con pago al contado, al estimar que esa modalidad no significa que la obligación se encuentre pagada ni priva por sí sola al documento de mérito ejecutivo.
El conflicto se originó luego de que una empresa iniciara un juicio ejecutivo para cobrar $47.725.906.- contenidos en una factura electrónica emitida por servicios que afirmó haber prestado y cuyo importe permanecía insoluto. La ejecutada se opuso al cobro alegando, entre otras defensas, que los servicios no habían sido contratados por ella y que la factura había sido emitida bajo la modalidad de pago al contado, por lo que sostuvo que no daba cuenta de una obligación actualmente exigible ni reunía los requisitos necesarios para su cobro ejecutivo.
El 17° Juzgado Civil de Santiago rechazó las excepciones de falsedad del título y nulidad de la obligación, pero acogió la de falta de requisitos para que el documento tuviera fuerza ejecutiva y rechazó la demanda. Razonó que la indicación de pago “al contado” significaba que la factura no representaba un saldo insoluto susceptible de cobro o cesión y, por tanto, que la obligación no era actualmente exigible, de modo que el documento carecía de mérito ejecutivo.
Apelado el fallo, la Corte de Santiago lo confirmó.
En contra de este último pronunciamiento, la parte ejecutante interpuso recurso de casación en el fondo, alegando que una factura con pago al contado no puede entenderse, por esa sola mención, como efectivamente pagada. Sostuvo que dicha expresión únicamente identifica la modalidad de pago y no acredita la extinción de la obligación, por lo que estimó erróneo concluir que el documento carecía de un saldo insoluto y, en consecuencia, de exigibilidad y mérito ejecutivo.
La Corte Suprema acogió la nulidad sustancial. Explicó que la Ley N.º 19.983 y sus modificaciones buscan facilitar la circulación del crédito contenido en las facturas y, al mismo tiempo, asegurar su existencia al momento de adquirir el documento. Para ello, precisó que no basta la sola emisión de la factura, sino que deben concurrir otros presupuestos previstos por el legislador, entre ellos, que el documento no haya sido reclamado en la forma legal, que su pago sea actualmente exigible, que la acción para cobrarlo no se encuentre prescrita y que se cumplan las demás condiciones necesarias para conferirle mérito ejecutivo.
Precisó que la circunstancia de consignar en una factura electrónica la expresión “Forma de Pago: Contado” no constituye una constancia de que la obligación haya sido cumplida mediante el pago del precio. Una factura con pago al contado únicamente informa la modalidad convenida por las partes para satisfacer la obligación, esto es, que el precio debe enterarse sin otorgamiento de crédito ni aplazamiento, pero esa referencia no certifica que el dinero haya sido efectivamente entregado ni que el crédito se encuentre extinguido.
En ese sentido, distinguió entre una factura con pago al contado y una factura efectivamente pagada, pues se trata de situaciones que producen consecuencias jurídicas diferentes. En el primer caso, las partes acordaron que el precio es exigible inmediatamente, sin conceder un plazo de crédito, mientras que en el segundo la obligación ya se extinguió por haberse verificado el pago. Esta última circunstancia, indicó, debe acreditarse mediante antecedentes objetivos e idóneos, como un recibo, una carta de pago, un comprobante de transferencia bancaria, un depósito u otro medio que demuestre la efectiva satisfacción del crédito.
Añadió que confundir ambas situaciones supone desconocer que la exigibilidad de una obligación y su extinción por pago constituyen cuestiones jurídicamente distintas, sometidas a presupuestos y efectos diferentes. Una deuda puede ser exigible desde el mismo momento de su nacimiento y, pese a ello, permanecer íntegramente insoluta, de manera que establecer un vencimiento inmediato no equivale a demostrar su cumplimiento. Por ello, la expresión “Forma de Pago: Contado” determina la oportunidad en que debe satisfacerse la obligación, pero no permite presumir que esta ya fue pagada.
Asimismo, sostuvo que la Ley N.º 19.983 distingue entre la existencia del crédito incorporado en la factura y su posterior extinción mediante el pago, sin establecer que la modalidad al contado produzca por sí misma este último efecto. Considerar que la sola expresión “Forma de Pago: Contado” acredita el cumplimiento de la obligación significaría presumir extinguido el mismo crédito que el documento incorpora, aun cuando no exista antecedente alguno que demuestre que el deudor efectivamente satisfizo la prestación adeudada.
Observó que la alegación formulada por la ejecutada respecto de la factura con pago al contado correspondía, en realidad, a sostener una supuesta extinción de la obligación y no a cuestionar la aptitud ejecutiva del título. Si la deuda hubiese sido efectivamente satisfecha, explicó, esa circunstancia debía hacerse valer mediante la correspondiente excepción de pago y acreditarse a través de los respectivos medios de prueba. Sin embargo, dicha excepción no fue opuesta ni se acompañaron antecedentes destinados a demostrar el efectivo cumplimiento de la obligación documentada en la factura.
La Corte Suprema agregó que el mérito ejecutivo de una factura depende del cumplimiento de los requisitos establecidos por la Ley N.º 19.983 y no de la modalidad de pago indicada en ella. Así, deben concurrir, entre otros presupuestos, su válida emisión y recepción, su aceptación irrevocable expresa o tácita, la actual exigibilidad de la obligación y la vigencia de la acción ejecutiva. La referencia al contado no altera por sí misma la existencia, validez, liquidez o exigibilidad del crédito, por lo que entender lo contrario supondría incorporar una causal de pérdida de fuerza ejecutiva que el legislador no contempló.
Finalmente, señaló que la imposibilidad de reclamar electrónicamente una factura con pago al contado a través del sistema del Servicio de Impuestos Internos tampoco puede transformar esa circunstancia en una causal de inexigibilidad del crédito o de pérdida de mérito ejecutivo. Atribuir ese efecto a una limitación operacional de la plataforma administrativa significaría establecer una consecuencia sustantiva que no se encuentra prevista en la ley. Por ello, deben mantenerse diferenciadas la modalidad de pago consignada en la factura, la efectiva extinción de la obligación, la posibilidad de utilizar los mecanismos administrativos de reclamación y el cumplimiento de los requisitos legales necesarios para que el documento tenga fuerza ejecutiva.
En sentencia de reemplazo, la Corte Suprema estableció que la factura cumplía los requisitos legales para tener mérito ejecutivo, pues había sido recibida por la deudora, su contenido no fue reclamado, el pago era actualmente exigible y la acción de cobro no estaba prescrita. En consecuencia, revocó el fallo de primera instancia, rechazó la excepción de falta de mérito ejecutivo y ordenó seguir adelante con la ejecución, con costas.
Vea sentencia Corte Suprema Rol N°37463-2025, de reemplazo, Corte de Santiago Rol N°3193-2023 y del 17° Juzgado de Letras Civil de Santiago Rol N° C-10571-2022.
Temas

Te puede interesar
Casación forma acogida
Corte Suprema anula fallo por falta de fundamentación en juicio ejecutivo por cobro de factura

Prescripción extintiva
Demanda notificada ante tribunal incompetente puede interrumpir la prescripción, resuelve Corte Suprema
Incumplimiento contractual
Empresa deberá pagar $24 millones por contrato incumplido
