
Insolvencia personal y sobreendeudamiento
Renegociar o liquidar: cómo se decide la vía en un caso de insolvencia personal, por Nicolás Ríos-Montt
Una persona natural sobreendeudada en Chile tiene dos vías. La Renegociación es administrativa, gratuita, se tramita en línea ante la Superintendencia de Insolvencia y Reemprendimiento y no exige abogado. La Liquidación de bienes es judicial y sí lo exige. La elección no es táctica: depende de…
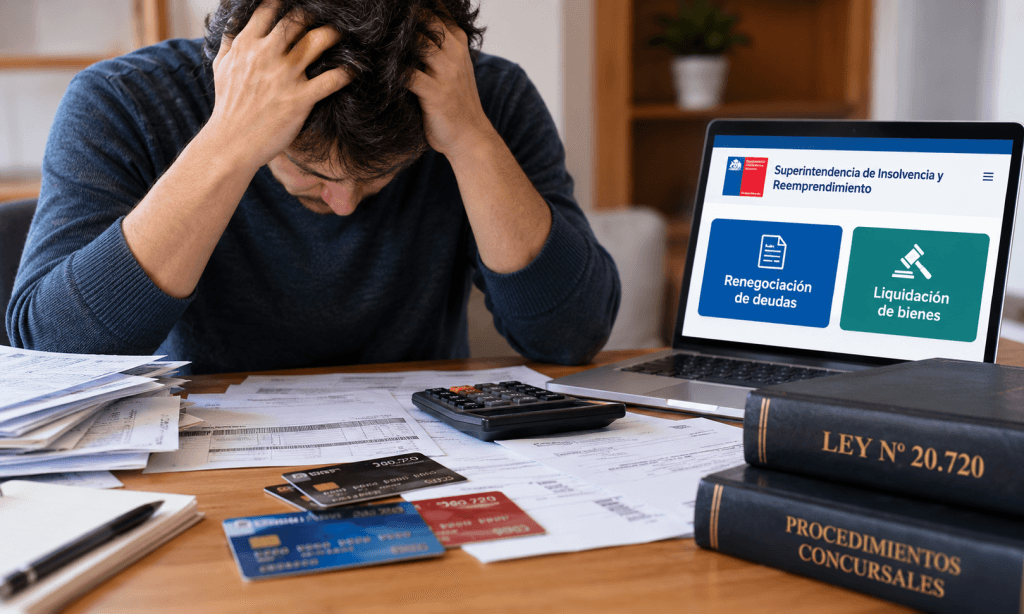
Una persona natural sobreendeudada en Chile tiene dos vías. La Renegociación es administrativa, gratuita, se tramita en línea ante la Superintendencia de Insolvencia y Reemprendimiento y no exige abogado. La Liquidación de bienes es judicial y sí lo exige. La elección no es táctica: depende de requisitos legales que pueden estar cerrados antes de la primera reunión.
Dos procedimientos, no uno
La confusión entre ambos procedimientos explica buena parte de los casos que se alargan o fracasan. Quien llega a una asesoría rara vez sabe que la ley distingue, y con frecuencia ha escuchado la palabra «quiebra» aplicada indistintamente a situaciones que la Ley N° 20.720 regula por separado.
La distinción importa desde el primer día, porque la vía administrativa puede estar cerrada por hechos ocurridos meses antes, sin que la persona lo advierta.
La Renegociación: administrativa, gratuita y sin abogado
El Procedimiento Concursal de Renegociación de la Persona Deudora se tramita ante la Superintendencia de Insolvencia y Reemprendimiento. La propia Superintendencia precisa que el trámite está disponible durante todo el año, que no tiene costo, que se realiza en línea con RUT y Clave Única y que para iniciarlo no es necesario contar con el patrocinio de un abogado.
Pueden acogerse las personas naturales sujetos de crédito que, dentro de los veinticuatro meses anteriores al inicio del procedimiento, no hayan sido contribuyentes de primera categoría. A eso se suman los requisitos de fondo:
- Tener dos o más obligaciones vencidas por más de noventa días corridos, con acreedores distintos, que en conjunto sumen más de 80 unidades de fomento.
- No haber tenido movimientos de primera categoría en los veinticuatro meses previos.
- No haber sido notificado de una demanda de Liquidación Forzosa ni de cualquier otro juicio ejecutivo iniciado en su contra.
- Acompañar la documentación que exige el artículo 261 de la Ley N° 20.720, incluida una propuesta de renegociación de cada una de las deudas declaradas.
El requisito que deja fuera más casos
De los cuatro, el tercero es el que decide el destino de la mayoría de las solicitudes y el que con más frecuencia pasa inadvertido. Basta una demanda ejecutiva notificada —una sola— para que la vía administrativa se cierre, aunque la persona cumpla todo lo demás.
En la práctica, esto significa que el diagnóstico no puede hacerse solo con la palabra del deudor. Una persona sobreendeudada muchas veces no distingue entre una carta de cobranza, una notificación de un juicio ejecutivo y una demanda de liquidación. Hay que revisar las causas en que figura como demandada antes de recomendar una vía, no después.
Qué protege la resolución de admisibilidad
Si la solicitud es admitida, la Superintendencia dicta la Resolución de Admisibilidad y la notifica mediante el Boletín Concursal. Desde su publicación opera la Protección Financiera Concursal, cuyos efectos son concretos: los acreedores no pueden solicitar la Liquidación Forzosa ni Voluntaria, no pueden iniciar juicios ejecutivos ni ejecuciones de cualquier clase en contra de la persona, y no se continúan devengando los intereses moratorios pactados.
Esa protección se extiende hasta la publicación de la resolución que declara finalizado el procedimiento. Es, en los hechos, la principal razón por la que conviene entrar a tiempo: llegar tarde no solo cierra la vía, también deja al deudor sin ese escudo.
Las tres audiencias
El procedimiento se ordena en tres audiencias. La primera es la audiencia de determinación del pasivo, que tiene por finalidad determinar el monto y la preferencia de cada una de las deudas. La segunda es la audiencia de renegociación, en la que la persona presenta su propuesta de pago a los acreedores, quienes votan. La tercera es la audiencia de ejecución, en la que se presenta a los acreedores una propuesta para concretar la venta de los bienes.
Si no se logra acuerdo respecto del pasivo o de la renegociación, la Superintendencia dicta una resolución citando a la audiencia de ejecución. Y si tampoco hay acuerdo ahí, remite los antecedentes al tribunal correspondiente para el inicio del Procedimiento Concursal de Liquidación Simplificado.
Conviene subrayar el efecto final de esta rama, porque suele perderse en la conversación pública: una vez efectuado el reparto de los fondos obtenidos de la venta de los bienes, se dicta el término del procedimiento y los saldos insolutos que no alcanzan a ser cubiertos con esos fondos se extinguen por el solo ministerio de la ley.
La Liquidación de los bienes de la persona deudora
La segunda vía es judicial. Puede pedirla la propia Persona Deudora ante el tribunal civil competente, que es el de su domicilio. Son Personas Deudoras, entre otras, las personas naturales sujetas a contrato de trabajo y los demás sujetos de crédito no comprendidos en la categoría de empresas deudoras: dueñas de casa, estudiantes o jubilados, por ejemplo.
La solicitud de liquidación voluntaria debe acompañarse de la lista de bienes con su ubicación y gravámenes, la lista de los bienes legalmente excluidos por inembargables, la enumeración de los juicios pendientes con efectos patrimoniales y el estado de deudas con individualización de los acreedores y la naturaleza de sus créditos.
Por tratarse de una gestión judicial, rige la regla general de comparecencia de la Ley N° 18.120: patrocinio de abogado habilitado y mandato judicial. Esta es la diferencia práctica más visible respecto de la vía administrativa.
Dictada la Resolución de Liquidación, la persona queda inhibida de la administración de todos sus bienes presentes, con excepción de aquellos que la ley declara inembargables. Y una vez firme o ejecutoriada la resolución que declara el término del procedimiento, se entienden extinguidos por el solo ministerio de la ley, y para todos los efectos legales, los saldos insolutos de las obligaciones contraídas con anterioridad al inicio del procedimiento.
Ese último efecto merece ser dicho sin rodeos: la liquidación no es únicamente la pérdida de los bienes. Es también el mecanismo que la ley entrega para cerrar el ciclo de endeudamiento. A partir de ahí, los registros de deudores no pueden seguir informando esas obligaciones extinguidas.
Las dos vías, lado a lado
| Renegociación | Liquidación de bienes
Naturaleza | Administrativa | Judicial
Ante quién | Superintendencia de Insolvencia y Reemprendimiento | Tribunal civil del domicilio del deudor
Costo | Sin costo | Con costos del procedimiento
¿Abogado? | No es necesario | Sí: rige la comparecencia de la Ley N° 18.120
Modalidad | En línea, con RUT y Clave Única | Presentación judicial
Obstáculo típico | Un juicio ejecutivo notificado cierra la vía | —
Efecto final | Acuerdo de renegociación, o ejecución de bienes | Extinción de los saldos insolutos
Qué cambió con la Ley N° 21.563
La Ley N° 21.563, de 2023, modernizó los procedimientos concursales de la Ley N° 20.720 y creó procedimientos específicos para micro y pequeñas empresas. Es una reforma relevante para un universo que hasta entonces quedaba a medio camino entre las reglas pensadas para personas naturales y las diseñadas para grandes empresas deudoras.
Para el asesor, la consecuencia es que la primera pregunta ya no es solo «renegociación o liquidación», sino también qué estatuto corresponde según la calidad del deudor.
El diagnóstico previo: tres datos antes de decidir
De todo lo anterior se desprende una conclusión operativa. Antes de recomendar una vía hay que establecer tres cosas, en este orden:
- El monto y la antigüedad de las obligaciones. Sin dos o más deudas vencidas por más de noventa días, con acreedores distintos, que sumen más de 80 UF, no hay renegociación posible.
- La existencia o no de movimientos de primera categoría en los veinticuatro meses previos. Un emprendimiento formalizado y luego abandonado puede bastar para cerrar la vía.
- Si existen juicios ejecutivos notificados. Esto exige revisar las causas en que la persona figura como demandada, no preguntárselo.
Una asesoría que omite la tercera revisión se arriesga a encaminar a su cliente hacia una vía que la ley ya le cerró, con el costo de tiempo que eso significa en un escenario donde los intereses siguen corriendo.
Preguntas frecuentes
¿Se puede renegociar teniendo una demanda ejecutiva notificada? No. Uno de los requisitos es no haber sido notificado de una demanda de Liquidación Forzosa ni de cualquier otro juicio ejecutivo iniciado en su contra.
¿La Renegociación requiere abogado? No. La Superintendencia señala expresamente que para iniciarla no es necesario contar con patrocinio de abogado. La Liquidación judicial sí lo requiere, por aplicación de la Ley N° 18.120.
¿Qué pasa si los acreedores rechazan la propuesta? La Superintendencia cita a la audiencia de ejecución. Si tampoco hay acuerdo ahí, remite los antecedentes al tribunal para iniciar el Procedimiento Concursal de Liquidación Simplificado.
¿Se pierden todos los bienes? No. La persona queda inhibida de administrar sus bienes presentes, con excepción de los que la ley declara inembargables.
¿Las deudas que no alcanzan a pagarse siguen vigentes? No. Firme la resolución que declara el término del procedimiento, los saldos insolutos se extinguen por el solo ministerio de la ley y para todos los efectos legales.
¿Qué pasa con los intereses mientras dura el procedimiento? Publicada la Resolución de Admisibilidad, no se continúan devengando los intereses moratorios pactados.
La insolvencia personal dejó de ser, hace más de una década, un estigma sin salida. Sigue siendo, eso sí, un procedimiento técnico en el que la primera decisión condiciona todas las demás, y en el que el dato que determina el camino no está en el relato del deudor sino en el registro de causas.
Sobre el autor
Nicolás Ríos-Montt Sanhueza es socio director de Estudio Jurídico Abogaley®. Ha tramitado personalmente más de 1.300 causas judiciales. Tramita causas de derecho de familia desde 2007 y se especializa además en insolvencia y reemprendimiento conforme a la Ley N° 20.720, conocida como Ley de Quiebra. Complementa su ejercicio litigante con estudios de posgrado en psicología infantil y juvenil, y en psicoterapia integradora del trauma, ambos cursados en la Universidad Isabel I de España. El estudio atiende materias de familia, civil e insolvencia en todo Chile, de Arica a Punta Arenas, y explica los procedimientos de la ley en su guía sobre los tipos de quiebras en Chile.
Temas

Te puede interesar

Desde la etapa prejudicial
Justicia italiana dictamina que deudores pueden impugnar cobros tributarios erróneos previo a demanda judicial
Insolvencia y reemprendimiento
Tribunal avanza en liquidación forzosa de notaria Valeria Ronchera por deuda superior a $214 millones con Primus

TC rechaza inaplicabilidad
Norma que limita causales de casación en la forma en juicios regidos por leyes especiales no produce resultados contrarios a la Constitución
