
En fallo unánime.
Corte Suprema rechazó recurso de casación y determinó que la Laguna Cejar es del Fisco y no de Comunidad Indígena
Comunidad Indígena Atacameña de Solor alegaba que el territorio correspondiente a la Laguna Cejar es dominio ancestral de aquella etnia.
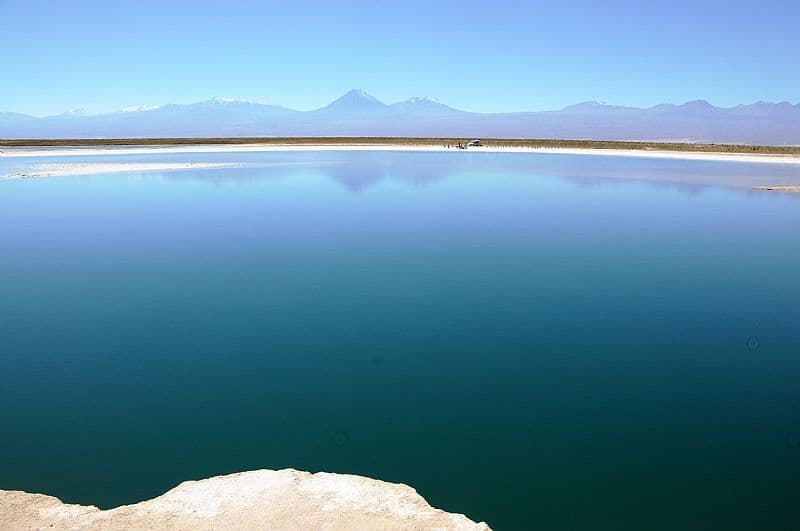
En fallo unánime, la Corte Suprema rechazó el recurso de casación en el fondo interpuesto por la Comunidad Indígena Atacameña de Solor, en contra de la sentencia que revocó el fallo del Primer Juzgado de Letras de Antofagasta, rechazando la demanda en todas sus partes, sin costas.
El recurrente de nulidad denuncia la infracción al artículo 3º transitorio y artículos 62, 63 y 64 de la Ley N° 19.253, conocida como Ley Indígena. Sostiene que no se aplicó el artículo 3º transitorio de la ley, al haberse concluido que ella sólo contiene una obligación programática no exigible para el Estado. De no haberse incurrido en esta infracción se habría confirmado el fallo de primera instancia, en cuanto concluyó que, de esta disposición, nace la necesidad de ejecutar un plan de saneamiento, lo que, para el caso de la Comunidad demandante, se traduce en que el Fisco debe completar el título que ya entregó en el año 2010, incluyendo la Laguna Cejar. Asegura que, la sentencia recurrida reconoce el dominio ancestral sobre estos territorios de propiedad del Estado de Chile, para luego señalar que el Estado no tiene obligación de cumplir la ley; por lo que se comete un error al no dar efectivo cumplimiento a derechos establecidos, asignándole sólo el carácter de derechos programáticos. La sentencia recurrida, añade, desconoce el dominio ancestral que el propio fallo deja asentado como hecho de la causa, para luego concluir que la única acción que puede ejercer la demandante es la acción reivindicatoria.
El fallo de primer grado, revocado por la sentencia que se impugna, había dado lugar a la acción deducida y ordenaba al Estado de Chile transferir, en el plazo de un año, los territorios comprendidos en los dos polígonos que contienen la Laguna Cejar y Laguna Piedra, que forman parte de un inmueble fiscal de mayor cabida inscrito a nombre del Fisco de Chile.
Comentarios (1)
Gonzalo Villouta Stengl Aquí tienes tu comentario mejorado: — **Comentario mejorado:** El argumento de uso pastoril de la franja Céjar/Piedra/Baltinache hasta el otro Bien Fiscal, que ha obtenido el canon de conservación con potestad de uso para la Comunidad Indígena Lickanantai de Coyo en la Laguna Tebenquiche, no califica puesto que no puede demostrar que en el plazo de los últimos 20 años hasta la fecha de la solicitud de uso por potestad de tradición pastoril no se cumple. La tolerancia del Estado, desde el Servicio de Impuestos Internos y Tesorería General de la República, de no fiscalizar y detener que dicho colectivo ciudadano cobre por el acceso a un bien acuífero fiscal de uso público, desde que se incurre en el ilícito, es una falta seria del mismo Estado. El Estado se expone a una acción jurídica colectiva puesto que consiente el ilícito, toda vez que durante diferentes gobiernos se ha procurado implementar políticas públicas para posicionar la Destinación de Turismo San Pedro de Atacama como Destino de Clase Mundial, relevando Atributos de Competitividad Económica para dicha Destinación. Una de las características de la Competitividad Económica de una Destinación de Clase Mundial es fomentar la visitación y no ahuyentarla con precios no justos, especialmente cuando ni siquiera se les ha dado una concesión de usufructo comercial, mientras se obstruye el acceso a la ciudadanía en general a dicho bien acuífero fiscal de uso público. Otras acciones objetables son el consentir el uso privilegiado de la investigación científica a universidades y personas específicas, entorpeciendo el libre acceso a otras universidades del Consejo de Rectores e investigadores específicos que tenían investigaciones previas en curso. En este sentido, se hace necesario una revisión acerca de la arbitrariedad incurrida por discriminación con clara impunidad sobre el derecho de investigar un bien acuífero de gran relevancia para la ciencia y conducente al oportuno bienestar humano, condición postergada innecesariamente, lo que recomiendo sea diligentemente reparado por parte del Estado.

Te puede interesar

En fallo unánime.
Corte Suprema rechaza solicitud de extradición de Carlos Cardoen Cornejo requerido por el Gobierno de Estados Unidos por diversos cargos ligados supuestamente a la exportación ilegal de tráfico de circonio y falsedad documental

Expropiación.
Indemnización definitiva debe pagarse con reajustes de acuerdo a la variación del IPC entre la consignación de la indemnización provisional y hasta la fecha de su pago efectivo, y con intereses corrientes para operaciones reajustables.

CS rechazó unificación de jurisprudencia.
No yerran sentenciadores al concluir que beneficio de semana corrida procede sólo en caso que la parte variable de las remuneraciones percibidas por trabajador se devengue diariamente.
