
Reforma de la unidad de fomento
El riesgo de hipotecar la estabilidad financiera en Chile
La propuesta legislativa que busca eliminar el uso de la UF en áreas clave como vivienda, salud, educación y arriendos ha generado un fuerte debate entre expertos del mundo financiero e inmobiliario. Aunque la UF presenta desafíos de transparencia y comprensión, su eliminación podría generar efectos adversos en el acceso al crédito y la estabilidad económica, trasladando el riesgo al consumidor. La solución, según especialistas, no está en suprimirla, sino en regularla, educar sobre su uso y atacar los problemas estructurales de fondo.

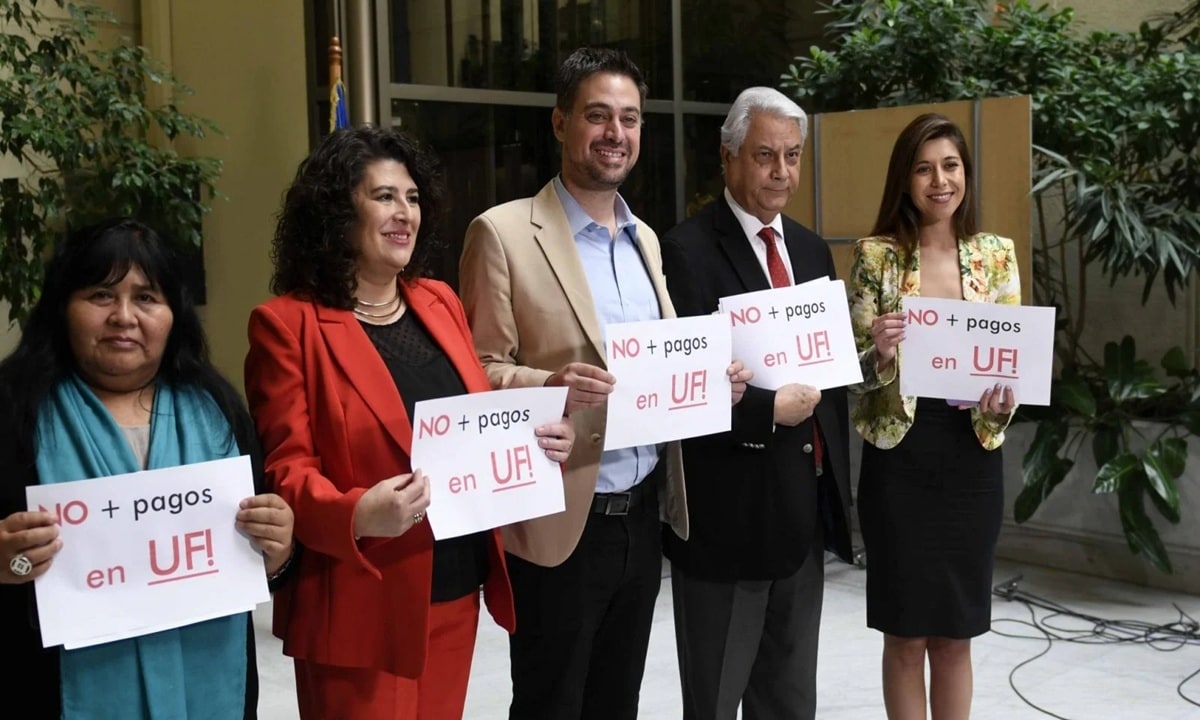
En los últimos días, la aprobación en la Comisión de Economía de la Cámara del proyecto que busca eliminar la Unidad de Fomento (UF) en créditos hipotecarios, contratos de arriendo, educación y salud ha encendido las alarmas en todo el mundo inmobiliario y financiero. Como experto en inversiones inmobiliarias y fundador de una comunidad pionera en multicompras, no puedo dejar de manifestar mi preocupación: eliminar la UF no es tan simple como parece, y podría tener efectos mucho más perjudiciales que beneficiosos si no se aborda con responsabilidad.
La UF fue creada como una herramienta para proteger el poder adquisitivo de las personas frente a la inflación. Si bien es cierto que su uso generalizado puede generar confusión y, en algunos casos, alejar a ciertos segmentos del mercado, también es una de las razones por las que en Chile los créditos hipotecarios han tenido históricamente tasas bajas y estables. Reemplazarla por instrumentos en pesos implicaría, en la práctica, el regreso de tasas variables sujetas a la volatilidad de la inflación, con cuotas que podrían subir año a año. En otras palabras, el riesgo pasaría del sistema financiero al consumidor.
Nos basta con mirar los efectos de la crisis financiera del 2008 que se generó por un abuso en el sistema de créditos hipotecarios con tasas variables en Estados Unidos. Desde entonces, el sistema bancario mundial aprendió a limitar dramáticamente las condiciones en el financiamiento en moneda fiduciaria especialmente en el largo plazo. En palabras simples, para limitar el riesgo y obtener ganancias, se opta por tasas más altas sistemáticas. Incluso limitando la posibilidad de pensar en un refinanciamiento que signifique en un alivio en las cuotas tal como lo conocemos actualmente.
Temas

Te puede interesar
Reforma de la unidad de fomento
¿Limitar la UF?: medida necesaria pero que exige responsabilidad técnica

Protección del consumidor
Proyecto de ley busca regular volumen de publicidad en medios audiovisuales

Senado.
Comisión de Economía analiza proyecto que crea la Ley de Reactivación del Turismo y de Fomento a la Industria Audiovisual.
