Régimen tributario transitorio
La ley fija impuesto único de 10% a utilidades acumuladas
La iniciativa permitirá a las empresas pagar una tasa sustitutiva de 10% sobre la totalidad o parte de los saldos acumulados en el FUR y STUT, así como sobre retiros en exceso del FUT registrados al cierre de 2025 o 2026. La opción deberá ejercerse dentro de los ocho meses siguientes a la publicación de la ley y extinguirá los créditos tributarios asociados.
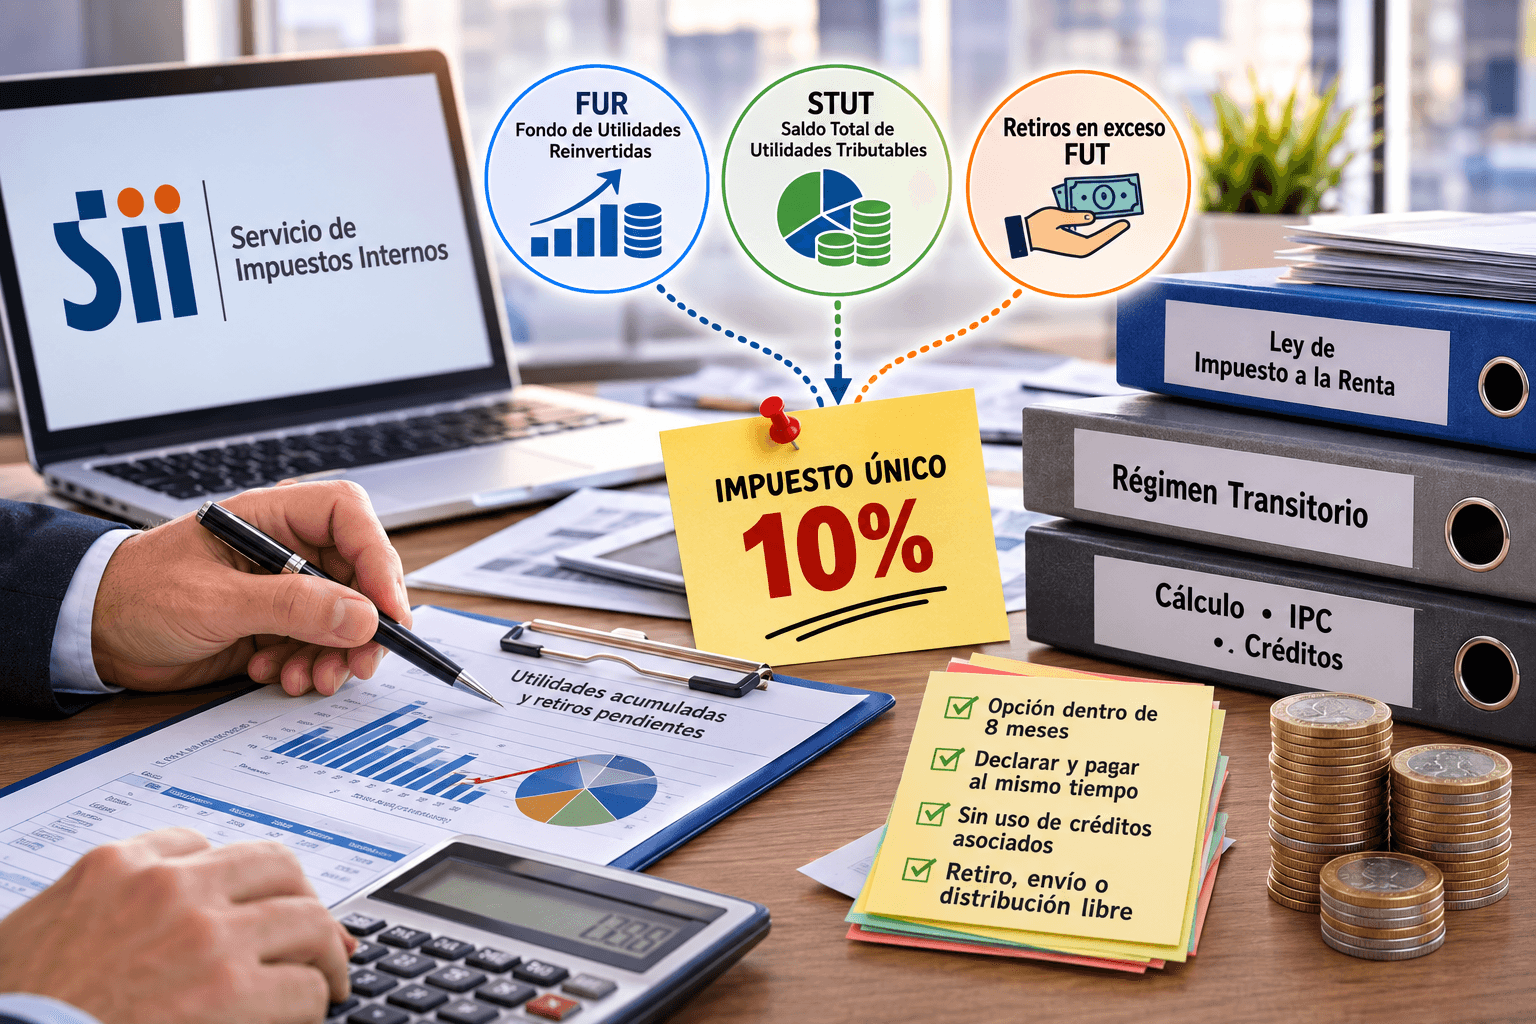
La ley permite que ciertas empresas paguen un impuesto único de 10% sobre algunas utilidades acumuladas o retiros pendientes, en reemplazo de los impuestos finales que normalmente corresponderían.
El beneficio se aplicará a cantidades registradas en el Fondo de Utilidades Reinvertidas (FUR), en el Saldo Total de Utilidades Tributables (STUT) y a los retiros en exceso anotados en el Fondo de Utilidades Tributables (FUT).
Las empresas que al 31 de diciembre de 2025 o de 2026, según corresponda, tengan un saldo positivo en el FUR, en el STUT o en ambos registros podrán optar por pagar este impuesto de 10% sobre la totalidad o una parte de esas cantidades.
Al ejercer la opción, la empresa perderá los créditos por Impuesto de Primera Categoría asociados a las sumas acogidas al régimen. Esos créditos se considerarán extinguidos y no podrán utilizarse posteriormente.
El beneficio podrá solicitarse dentro de los ocho meses siguientes a la publicación de la ley. Para acogerse, el contribuyente deberá declarar y pagar el impuesto al mismo tiempo, mediante el formulario que establezca el Servicio de Impuestos Internos (SII).
Después de pagar el impuesto de 10%, las cantidades acogidas al régimen podrán ser retiradas, enviadas al extranjero o distribuidas a los propietarios sin tener que respetar el orden de imputación establecido en la Ley sobre Impuesto a la Renta.
Para calcular el saldo que podrá acogerse al beneficio, se considerarán las rentas afectas a impuestos finales registradas en el FUR o en el STUT al 31 de diciembre de 2025 o de 2026. A ese monto deberán descontarse las cantidades que deban rebajarse de dichos registros durante los años tributarios 2026 o 2027, según corresponda. El resultado será reajustado de acuerdo con la variación del Índice de Precios al Consumidor (IPC).
En el caso del STUT, el impuesto de 10% se aplicará sobre el monto menor que resulte de comparar el saldo de ese registro con el saldo existente, a la misma fecha, en el Registro de Rentas Afectas a Impuestos (RAI). Antes de efectuar la comparación, deberán descontarse de ambos registros las operaciones del ejercicio que corresponda imputarles.
Las cantidades sometidas al impuesto sustitutivo deberán eliminarse del FUR o del STUT, según corresponda. También deberá rebajarse del registro de créditos el crédito por Impuesto de Primera Categoría asociado a esas sumas, el que quedará definitivamente extinguido.
Tratándose del FUR, quienes se acojan a este mecanismo no quedarán sujetos a la regla establecida en el artículo décimo sexto transitorio de la Ley N.º 21.210.
Además, las cantidades del FUR acogidas al impuesto deberán descontarse del costo tributario de los derechos sociales adquiridos mediante reinversiones de utilidades realizadas desde el 1 de enero de 2015. La misma regla se aplicará a las acciones de pago de una sociedad anónima, sin importar la fecha en que hayan sido adquiridas.
El impuesto pagado y los gastos realizados para acceder a este régimen no podrán descontarse como gasto para efectos tributarios.
El proyecto establece también un impuesto único de 10% para las empresas que, al término de 2025 o de 2026, mantengan retiros en exceso registrados en el FUT. La empresa podrá aplicar el impuesto sobre la totalidad o sobre una parte de esas cantidades.
En este caso, tampoco podrán utilizarse los créditos registrados en el Saldo Acumulado de Créditos (SAC).
La opción deberá ejercerse dentro de los ocho meses siguientes a la publicación de la ley, mediante la declaración y el pago simultáneo del impuesto en el formulario que determine el SII.
Para calcular el monto de los retiros en exceso que podrá acogerse al beneficio, se considerará el saldo existente al 31 de diciembre de 2025 o de 2026. A esa suma deberán descontarse las cantidades que deban imputarse a los registros de rentas empresariales durante los respectivos años tributarios 2026 o 2027. El resultado deberá reajustarse según la variación del IPC.
Las cantidades sometidas al impuesto de 10% deberán eliminarse del registro de retiros en exceso que mantenga la empresa.
Cuando corresponda, también deberá rebajarse del SAC el crédito por Impuesto de Primera Categoría que habría podido utilizarse si la empresa no hubiera optado por este régimen. Dicho crédito se considerará extinguido para todos los efectos legales.
Al igual que en el régimen aplicable al FUR y al STUT, el impuesto pagado sobre los retiros en exceso y los gastos asociados a su aplicación no podrán descontarse como gasto tributario.
Temas

Te puede interesar