
Reforma al código tributario
Proyecto de ley que modifica Código Tributario para fortalecer autonomía del Ministerio Público avanza en su tramitación legislativa
Iniciativa modifica la regulación vigente en materia de persecución penal de delitos tributarios con el objeto de reforzar la autonomía del Ministerio Público. Revisa las reglas que condicionan el inicio de las investigaciones penales en este ámbito. Introduce modificaciones al Código Tributario en relación con la investigación y persecución de los delitos tributarios sancionados con pena privativa de libertad actualmente regulados por un régimen especial contenido en el artículo 162 de dicho cuerpo legal.
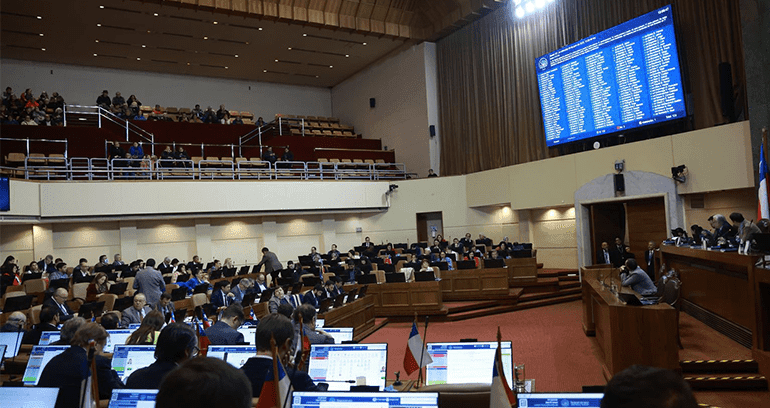
El proyecto de ley iniciado por moción de autoría del diputado Francisco Undurraga y patrocinado por los diputados Jorge Guzmán, Christian Matheson y Hotuiti Teao, que modifica el Código Tributario para fortalecer la autonomía del Ministerio Público en la investigación y persecución de delitos tributarios, cumplió su primer trámite constitucional y pasó al Senado que actuará como Cámara Revisora de la iniciativa.
En sus antecedentes, el proyecto señala que la Constitución Política, en su artículo 83, y la Ley Orgánica Constitucional del Ministerio Público, establecen que el Ministerio Público es un organismo autónomo y jerarquizado, cuya función principal es dirigir en forma exclusiva la investigación de los hechos constitutivos de delito. Asimismo, describe que el actual artículo 162 del Código Tributario regula mecanismos de comunicación entre el Ministerio Público y el Servicio de Impuestos Internos, disponiendo que el primero debe informar antecedentes al Servicio para que este decida si presentará denuncia o querella.
La iniciativa aprobada por la Cámara de Origen plantea modificar el régimen vigente, permitiendo que las investigaciones por delitos tributarios sean iniciadas de oficio por el Ministerio Público, previa decisión fundada del Fiscal Nacional, en los casos en que los montos involucrados superen las 600 UTA, sin considerar intereses, reajustes ni multas. Además, establece que en los casos en que el Servicio de Impuestos Internos haya realizado una recopilación de antecedentes, el Ministerio Público podrá solicitarla para ser incorporada a la investigación, junto con la decisión del Comité Ejecutivo del Servicio relativa a la presentación de una denuncia o querella.
En cuanto a su contenido normativo, el proyecto contempla un artículo único que introduce diversas modificaciones al artículo 162 del Código Tributario. Entre ellas, se ajusta el inciso cuarto para disponer que el Juez Tributario y Aduanero deberá declararse incompetente tan pronto se constate el inicio del procedimiento penal, incluyendo aquellos casos iniciados de oficio por el ente persecutor. Asimismo, se incorpora un inciso final que garantiza que la cooperación eficaz prestada ante el Servicio de Impuestos Internos tendrá en el procedimiento penal el mismo efecto previsto en el Código, aun cuando la investigación penal se inicie sin denuncia o querella previa del organismo fiscalizador.
Por otra parte, la normativa precisa que, una vez efectuada la autodenuncia del contribuyente en los términos establecidos legalmente, y mientras el Comité Ejecutivo del Servicio de Impuestos Internos no se pronuncie sobre su aprobación, se suspenderá tanto la facultad del Ministerio Público para investigar de oficio como el procedimiento administrativo correspondiente.
El proyecto de ley fue aprobado por la Cámara de Diputados, cumpliendo el quórum exigido para las normas de carácter orgánico constitucional, y fue remitido al Senado para que continúe su tramitación en segundo trámite constitucional.
Vea texto moción Boletín N°16.533-07 y siga su tramitación aquí:
Temas

Te puede interesar

Transporte ferroviario
Senadora propone legislar para eximir de detención inmediata a maquinistas en accidentes ferroviarios

Vulneración del derecho a la seguridad jurídica.
Declaración de confidencialidad de la información pública solo puede ser decretada por las entidades facultadas para ello y en los casos previstos en la ley, resuelve la Corte Constitucional de Ecuador.
Reforma constitucional y leyes
Lecciones del caso español
