Diario Constitucional

Tema

#CODIGO-TRIBUTARIO

Cuando la planificación tributaria no es elusión: una sentencia que también obliga a revisar cómo se seleccionan los casos NGA

Cartas sobre elusión tributaria

Cuando la planificación tributaria no es elusión: una sentencia que también obliga a revisar cómo se seleccionan los casos NGA

El fallo que rechazó el requerimiento del SII contra Inmobiliaria Samalú Ltda. pone de relieve los límites de la Norma General Antielusión y la necesidad de acreditar rigurosamente los presupuestos de la simulación. La autora sostiene que, dada la intensidad y los recursos que exige esta herramienta, la administración tributaria debe priorizar casos con hipótesis jurídicas y probatorias robustas, coherentes con sus propios criterios administrativos.

13 de septiembre de 2026

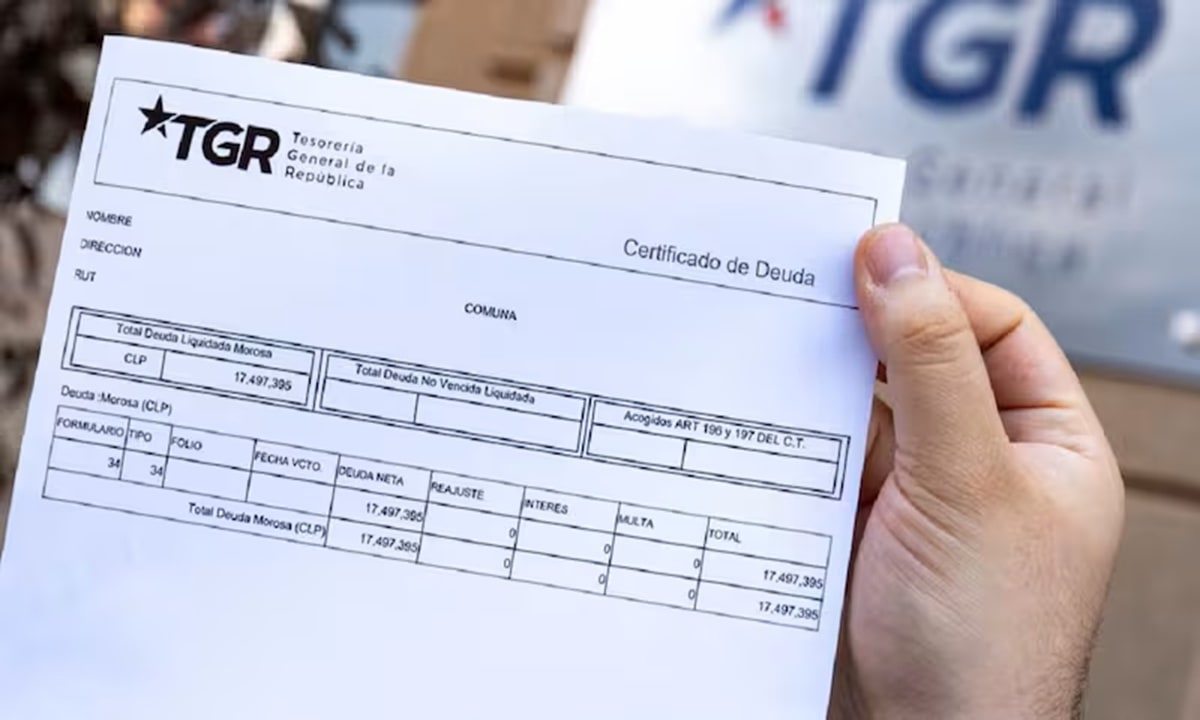
¿Puede la Tesorería cobrar el Crédito con Aval del Estado como si fuera un impuesto?

Crédito con aval del estado

¿Puede la Tesorería cobrar el Crédito con Aval del Estado como si fuera un impuesto?

Un fallo de la Corte de Apelaciones de Valdivia declaró que la Tesorería carece de competencia para cobrar una deuda del Crédito con Aval del Estado mediante el procedimiento previsto en el Código Tributario. El autor sostiene que, por tratarse de un crédito de naturaleza civil, su cobro debe sujetarse a las reglas generales aplicables al juicio ordinario o ejecutivo, cuestión que podría incidir en otros procedimientos similares actualmente en tramitación.

12 de septiembre de 2026

Megarreforma: las ventanas que se abren hoy y la regla que seguimos sin fijar

Impuesto a donaciones

Megarreforma: las ventanas que se abren hoy y la regla que seguimos sin fijar

La opinión analiza las principales medidas de la “megarreforma” tributaria, con especial atención a sus disposiciones transitorias: rebaja del impuesto a las donaciones, impuestos sustitutivos, regularización de activos en el extranjero, beneficios en IVA y contribuciones, junto con la reducción gradual del impuesto de Primera Categoría y el retorno a la integración total. El autor advierte que estas ventanas pueden abrir oportunidades relevantes de planificación, pero también reflejan un problema más profundo: la falta de estabilidad y predictibilidad del sistema tributario chileno.

17 de agosto de 2026

Imagen: ChatGPT/Elke

Cobranza de deuda educacional

Corte admite a trámite recurso de protección contra Tesorería por cobro ejecutivo de deuda CAE

La Corte de Temuco ordenó a la Tesorería General de la República informar sobre la acción que cuestiona el uso del procedimiento especial de cobranza tributaria para perseguir una deuda del Crédito con Aval del Estado. La recurrente sostiene que la obligación no tiene naturaleza tributaria y denuncia una amenaza a sus derechos fundamentales. El tribunal rechazó suspender provisionalmente el cobro.

05 de agosto de 2026

CS formula observaciones a proyecto de reconstrucción nacional por modificaciones a competencia judicial y arbitraje ambiental

Justicia tributaria y ambiental

CS formula observaciones a proyecto de reconstrucción nacional por modificaciones a competencia judicial y arbitraje ambiental

El Pleno del máximo tribunal remitió al Senado dos informes sobre el proyecto de ley "Para la reconstrucción nacional y el desarrollo económico y social". Si bien valoró avances en materia tributaria y ambiental, formuló observaciones para perfeccionar el traspaso de competencias a las cortes de apelaciones, la regulación de los tribunales especiales de alzada y el diseño del nuevo mecanismo arbitral para determinar indemnizaciones por la anulación de resoluciones de calificación ambiental.

05 de agosto de 2026

Imagen: ChatGPT/Elke

Impugnan cobro de deuda CAE

Impugnan que cobro de deuda CAE se realice bajo el procedimiento del Código Tributario

El requerimiento cuestiona que Tesorería utilice el procedimiento del Código Tributario para cobrar deudas del Crédito con Aval del Estado. La acción sostiene que el CAE no es una obligación tributaria, sino un crédito educacional regulado por una ley especial, por lo que su cobro debería seguir las reglas generales civiles y no un régimen más gravoso para el deudor.

28 de junio de 2026

Imagen: ChatGPT/Elke

Embargos a comunidades

Cuando el Estado cobra sin mirar a quién le quita

La opinión advierte que el cobro ejecutivo de multas laborales por parte de la Tesorería General de la República puede generar graves efectos en comunidades de copropietarios, al embargar fondos destinados al pago de sueldos, servicios básicos y mantención, abriendo una discusión sobre procedimiento justo, proporcionalidad, protección de los trabajadores y necesidad de una reforma legal que reconozca la naturaleza especial de los condominios.

27 de junio de 2026

Imagen: ChatGPT/Elke

Cobro tributario del CAE

Impugnan norma que permite a Tesorería cobrar deuda CAE como impuesto

El requerimiento cuestiona la aplicación del artículo 35, inciso segundo, del Decreto Ley N°1.263, que permite a Tesorería usar el procedimiento del Código Tributario para cobrar créditos fiscales, cualquiera sea su naturaleza. La acción sostiene que esa regla somete una deuda CAE de origen bancario y contractual a un estatuto diseñado para impuestos, dejando al Estado en una posición privilegiada como acreedor y juez del cobro.

27 de junio de 2026

Imagen: ChatGPT/Elke

Cobranza coactiva del CAE

El CAE y la crisis del debido proceso: Cuando la eficiencia administrativa atropella la legalidad

Una crítica al modelo de cobro impulsado por la Tesorería General de la República respecto de las deudas del Crédito con Aval del Estado plantea que la utilización de mecanismos administrativos para ejecutar obligaciones de origen civil amenaza garantías fundamentales como el debido proceso, el derecho de defensa y la protección de la propiedad, profundizando además la deslegitimación institucional frente a miles de familias afectadas.

13 de junio de 2026

Imagen: ChatGPT/Elke

Corte anula cobro de deuda CAE

Corte de Valparaíso deja sin efecto cobro de deuda CAE realizado por Tesorería mediante procedimiento tributario

Tesorería no puede perseguir cobro de deudas derivadas del Crédito con Aval del Estado mediante el procedimiento ejecutivo previsto para obligaciones tributarias. La Ley N°20.027 establece un régimen especial que debe sujetarse a las reglas generales de cobranza y la utilización del mecanismo tributario restringe indebidamente los derechos de defensa de los deudores. Recursos que rechazan; controversia planteada excede el ámbito cautelar del recurso de protección. La normativa vigente le otorga facultades expresas para ejercer dicha acción.

12 de junio de 2026

Imagen: ChatGPT/Elke

Prescripción de deudas tributarias

¿Hasta cuándo puede cobrar el Estado? Las nuevas reglas de prescripción tributaria

La opinión analiza las modificaciones introducidas por la Ley N° 21.713 en materia de prescripción tributaria, destacando tanto la declaración de prescripción de oficio aplicada por la Tesorería General de la República como el nuevo procedimiento administrativo que permite a los contribuyentes solicitar la extinción de deudas tributarias sin recurrir a los tribunales.

31 de mayo de 2026

Tribunal Tributario acoge reclamo por reavalúo fiscal y ordena recalcular avalúo de departamento en Pinto

Impuesto territorial

Tribunal Tributario acoge reclamo por reavalúo fiscal y ordena recalcular avalúo de departamento en Pinto

El avalúo fiscal debe ser racional, verificable y controlable por el contribuyente, especialmente cuando incorpora bienes comunes que inciden de manera relevante en la carga tributaria. TTA acogió reclamo del contribuyente contra SII, al estimar improcedente el prorrateo de un supuesto bien común carente de avalúo propio verificable, ordenando regularizar el catastro y recalcular el avalúo del inmueble, con condena en costas al Servicio.

30 de enero de 2026