Diario Constitucional

Tema

#CONTRIBUYENTES

Imagen: ChatGPT/Elke

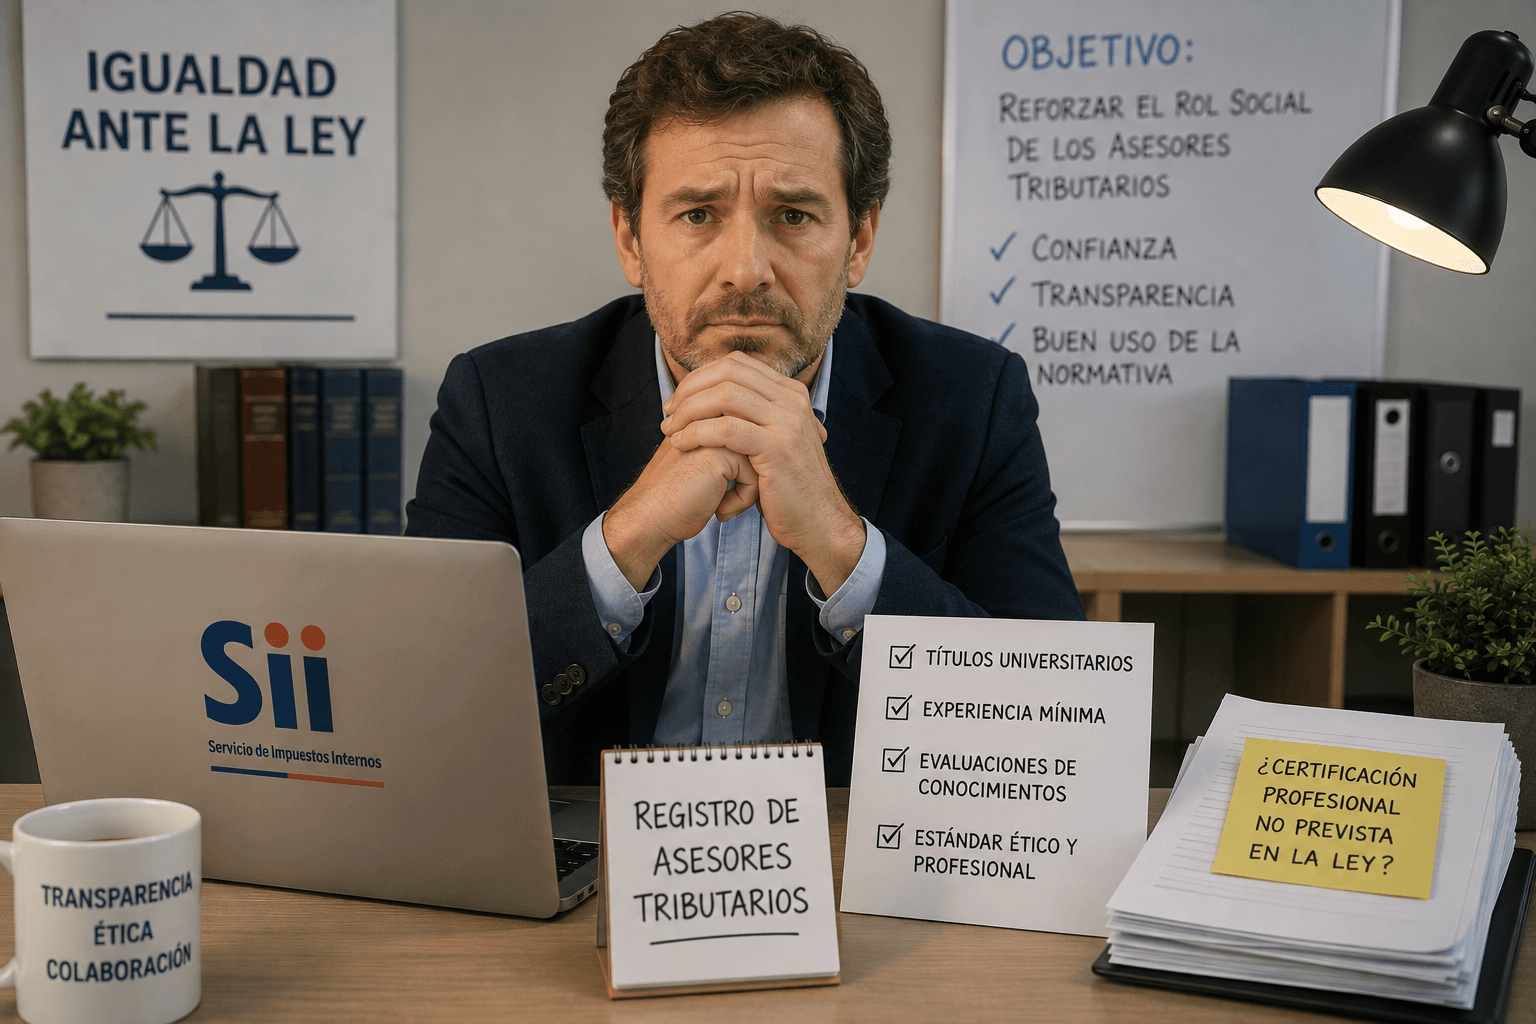
Registro de asesores tributarios

Registro Público de Intermediarios Tributarios

La propuesta del SII de crear un registro voluntario de asesores tributarios busca fortalecer estándares de transparencia, ética y confianza en la relación con los contribuyentes. Sin embargo, el autor advierte que exigencias como títulos universitarios, experiencia mínima y evaluaciones de conocimientos podrían transformarlo, en los hechos, en un mecanismo de certificación profesional no previsto legalmente y generar diferencias entre asesores “reconocidos” y “no reconocidos”.

11 de agosto de 2026
Imagen: ChatGPT/Elke

Prescripción de deudas tributarias

¿Hasta cuándo puede cobrar el Estado? Las nuevas reglas de prescripción tributaria

La opinión analiza las modificaciones introducidas por la Ley N° 21.713 en materia de prescripción tributaria, destacando tanto la declaración de prescripción de oficio aplicada por la Tesorería General de la República como el nuevo procedimiento administrativo que permite a los contribuyentes solicitar la extinción de deudas tributarias sin recurrir a los tribunales.

31 de mayo de 2026

Ley de cumplimiento tributario fue publicada en el Diario Oficial.

Obligaciones Tributarias.

Ley de cumplimiento tributario fue publicada en el Diario Oficial.

Busca poner freno al incumplimiento tributario, reduciendo la evasión. Entre las medidas están los cambios a la Norma General Antielusión, la fiscalización a Grupos Empresariales, el IVA a la compra de bienes importados a través de plataformas digitales y la información sobre el número de transferencias, entre otras. También incluye un procedimiento simplificado para el levantamiento del secreto bancario.

29 de octubre de 2024

Imagen: euroinnova.com

Requerimiento de inaplicabilidad.

Norma que sanciona a los contribuyentes que celebren contratos de derivados con una misma sanción si no presentan las declaraciones juradas, si lo hacen de modo incompleto o si son falsas, se impugna ante el Tribunal Constitucional.

Al establecer el precepto legal objetado que el contribuyente que presente una declaración jurada incompleta sobre la celebración y ejecución de contratos derivados no podrá deducir las pérdidas reales y efectivas que hubiere experimentado, sin distinguir respecto de las declaraciones falsas, establece un tributo manifiestamente desproporcionado o injusto, una sanción desproporcionada, contraria a la igualdad ante la ley, y a un racional y justo procedimiento tributario, alega el requirente.

22 de septiembre de 2024

Norma que permite al juez reducir hasta un tercio del avalúo el mínimo del inmueble a subastar, se impugna ante el Tribunal Constitucional.

Tutela judicial efectiva.

Norma que limita las causales para reclamar contra avalúo fiscal determinado por el SII, no produce resultados contrarios a la Constitución, resuelve el Tribunal Constitucional.

El requerimiento de inaplicabilidad fue rechazado al producirse un empate de votos. Para los Ministros que estuvieron por acoger, el precepto legal produce un efecto contrario a la Constitución por vulnerar la obligación de garantizar una tutela judicial efectiva, al constreñir a tan sólo cuatro causales las posibilidades de reclamo del contribuyente y no permitir controvertir el avalúo realizado, impedimento que, genera una situación de indefensión no tolerada por la Carta Fundamental.

21 de noviembre de 2023

No procede la devolución de los gastos de capacitación realizados al amparo del Servicio Nacional de Capacitación y Empleo por la Corporación de Educación y Salud de Las Condes por cuanto no tributa en Primera Categoría.

Recurso de Apelación acogido.

No procede la devolución de los gastos de capacitación realizados al amparo del Servicio Nacional de Capacitación y Empleo por la Corporación de Educación y Salud de Las Condes por cuanto no tributa en Primera Categoría.

Para determinar la procedencia de la devolución solicitada se debe tener presente que el artículo 36 de la Ley N°19.518, que establece el nuevo estatuto de capacitación y empleo, dispone que dicho beneficio está previsto para los contribuyentes que tributen en primera categoría de la Ley de Impuesto a la Renta.

21 de julio de 2023