
El signo en litigio no induce a error o engaño respecto de la procedencia empresarial de los productos que pretende cubrir.
CS acogió recurso de casación y, en sentencia de remplazo, autorizó registro de marca por no existir semejanza con servicios similares pero de diversa fuente.
El máximo Tribunal estableció que no existe causal de irregistrabilidad de la marca mixta "ID Logistics", la cual posee fisonomía propia.

La Corte Suprema acogió recurso de casación y, en sentencia de remplazo, autorizó registro de marca por no existir semejanza con servicios similares pero de diversa fuente.
La sentencia indica que en cuanto a la causal de la letra f) del artículo 20 de la ley referida, es importante tener en consideración que ella se relaciona con el origen empresarial de la marca y la cualidad o género de los productos, servicios o establecimientos, lográndose colegir, del tenor de la discusión en estos antecedentes, que el conflicto gira en torno a la procedencia corporativa de determinados servicios de las clases 35 y 42.
La resolución agrega que sobre esta hipótesis normativa, resulta necesario hacer presente que se trata de una causal residual de prohibición de registro que discurre respecto de la posibilidad de que entre las señas en conflicto se produzca una identidad o semejanza conceptual, hipótesis que no aparece del análisis del signo pedido, cobrando en este punto relevancia que la marca pedida corresponde a la razón social de la solicitante y que los tribunales del grado no desconocen.

Te puede interesar

No se hizo un seguimiento preventivo de la alumna.
Juzgado Civil de Santiago acogió demanda de indemnización de perjuicios presentada por padres de alumna de quinto básico que sufrió maltrato escolar.
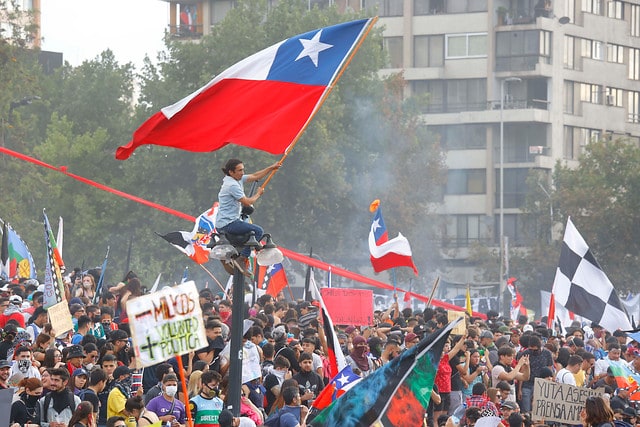
Entre octubre de 2019 y marzo de 2020.
Poder Judicial informa cifras de personas en prisión preventiva por estallido social.

Al tratarse de una persona jurídica sin fines de lucro, sólo en casos excepcionales, está gravada con tributos
CS acogió recurso de casación en el fondo y reclamación tributaria presentada por el Club Deportivo Huachipato por el pago de impuestos por ingresos generados por publicidad y entrega de souvenirs.
