¿Tu seguro cubre lo que crees? Lo que debes saber ante daños por temporal
Frente a terremotos, incendios, inundaciones y otras catástrofes, conocer las condiciones de una póliza resulta fundamental para evitar sorpresas al momento de solicitar una indemnización. La comprensión de las coberturas, exclusiones, deducibles y plazos, junto con el deber de información clara de las aseguradoras, permite a los consumidores proteger adecuadamente su patrimonio y ejercer sus derechos.
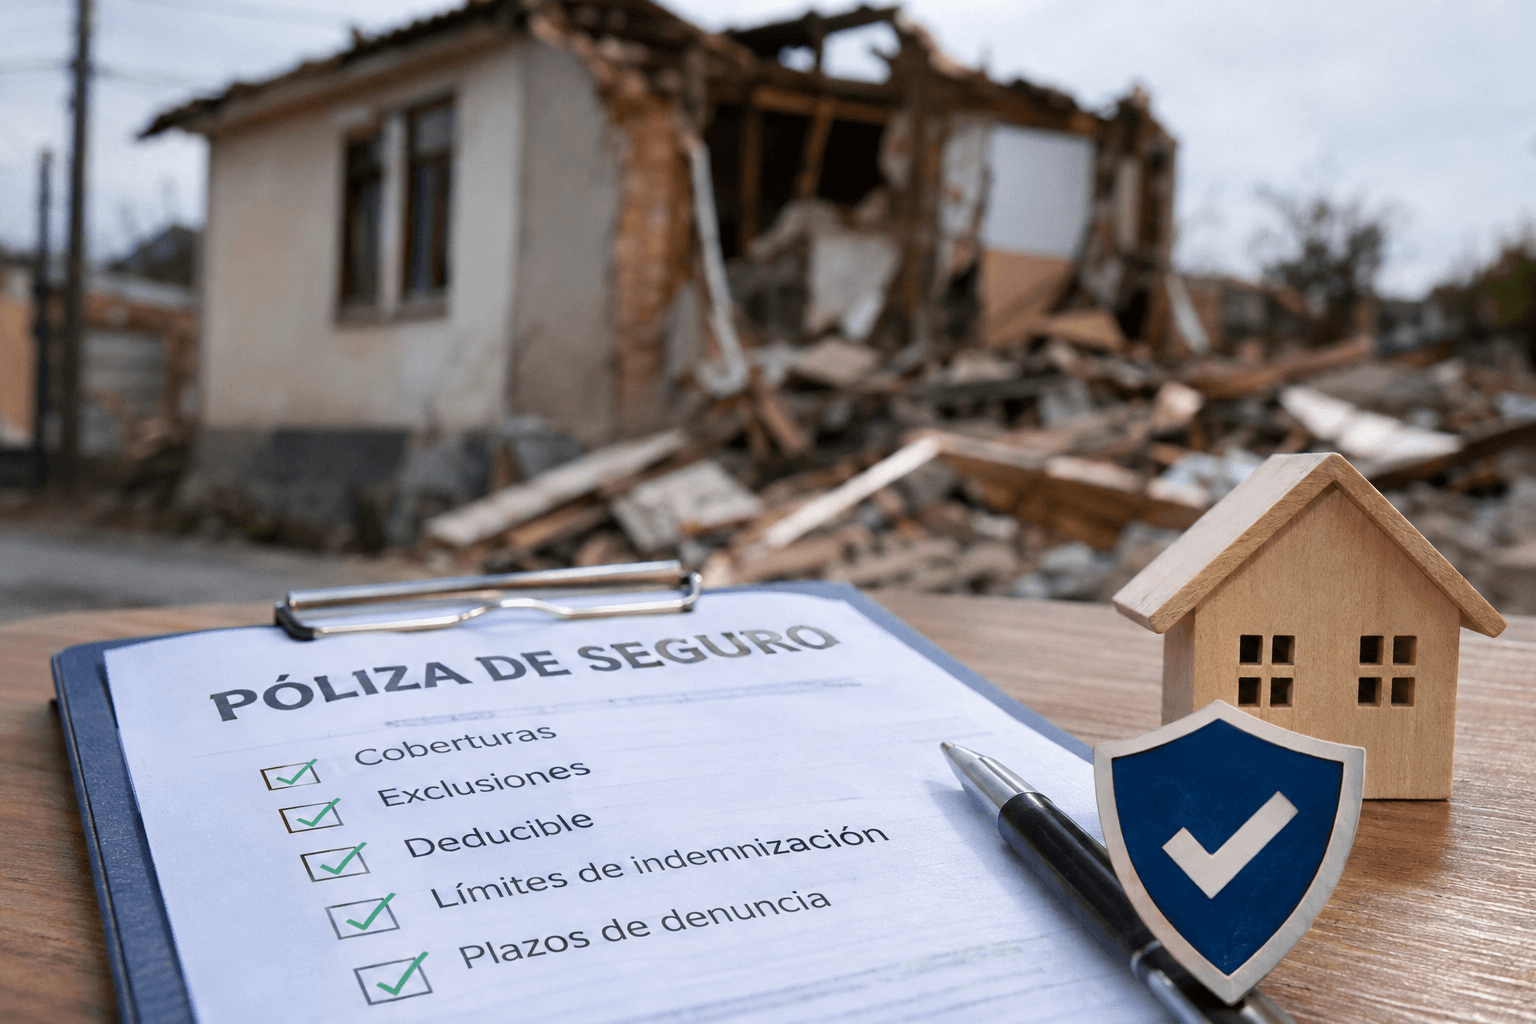
Cada vez que un evento catastrófico golpea a una comunidad, ya sea un terremoto, un incendio, una inundación o cualquier otra emergencia de gran magnitud, surge una pregunta recurrente entre los afectados: ¿mi seguro cubre realmente los daños sufridos? Lamentablemente, para muchas personas la respuesta llega cuando ya es demasiado tarde. En ese momento descubren que existían exclusiones, deducibles, límites de cobertura o condiciones especiales que desconocían completamente. La frustración es comprensible, pero también revela una realidad que con frecuencia pasa inadvertida, esto es, contratar un seguro no basta; es indispensable comprender el contenido de la póliza.
Desde la óptica de los consumidores, el seguro constituye una herramienta fundamental de protección patrimonial puesto que su finalidad es otorgar tranquilidad frente a riesgos futuros e inciertos, permitiendo que las familias puedan enfrentar contingencias sin ver comprometida irremediablemente su estabilidad económica, no obstante aquello, dicha protección sólo resulta efectiva cuando el consumidor conoce exactamente qué está contratando. Una póliza no es un simple documento administrativo ni una formalidad exigida por una entidad financiera, sino que se trata del contrato que define los derechos y obligaciones de ambas partes, estableciendo con precisión cuándo corresponde indemnizar y cuándo no.
La experiencia demuestra que muchas controversias entre compañías aseguradoras y asegurados no nacen necesariamente de un incumplimiento contractual, sino de expectativas mal construidas puesto que el consumidor cree estar protegido frente a determinados riesgos, mientras que la póliza establece una cobertura más acotada. Esta brecha entre la expectativa y la realidad suele originarse en la falta de lectura o comprensión de las condiciones del seguro, por lo que, como lógica consecuencia, la educación financiera y contractual adquiere una relevancia creciente en una sociedad cada vez más expuesta a fenómenos naturales y riesgos complejos.
En efecto, leer una póliza exige revisar aspectos esenciales como los bienes asegurados, las coberturas incluidas, las exclusiones, los montos máximos de indemnización, los deducibles, los procedimientos para efectuar denuncias y los plazos que deben respetarse en caso de siniestro. Un consumidor informado puede tomar decisiones más responsables, comparar alternativas disponibles en el mercado y escoger aquella que responda de mejor manera a sus necesidades particulares puesto que no todos los seguros son iguales ni entregan el mismo nivel de protección.
Por otra parte, las empresas aseguradoras tienen el deber de proporcionar información clara, suficiente y comprensible. El lenguaje excesivamente técnico o ambiguo dificulta el ejercicio de los derechos de los consumidores y puede generar conflictos innecesarios siendo la transparencia contractual la que debe ser entendida como un principio básico de confianza en el mercado asegurador, no obstante, esta obligación empresarial no exime al consumidor de asumir un rol activo en la revisión de la documentación que suscribe.
Los eventos catastróficos seguirán ocurriendo y la historia nos demuestra que ninguna sociedad está completamente exenta de enfrentar desastres naturales o situaciones extraordinarias y es precisamente por ello que la mejor protección no comienza cuando ocurre el siniestro, sino mucho antes, al momento de contratar y comprender adecuadamente el seguro y su póliza.
En definitiva, una póliza de seguros sólo cumple plenamente su función cuando deja de ser un documento guardado en un cajón y se transforma en un instrumento conocido por quien la contrata. Leerla, comprenderla y resolver oportunamente las dudas no es una mera recomendación sino que constituye una conducta responsable que puede marcar la diferencia entre una recuperación oportuna y una profunda decepción cuando más se necesita protección.
César Eugenio Vargas Rojas
Académico de Derecho UNAB
Temas
Te puede interesar

Protección del asegurado y mecanismos de reclamo
¿Dónde reclamar cuando un seguro no responde? Las vías que tiene un asegurado en Chile

Contrato de seguro de vida
Tribunal Supremo de España anula cláusula de seguro de vida por “abuso tipográfico” y ordena pago de indemnización

Regulación de contratos de seguros
SOAP, incendios, viajes y más: una mirada legal al contrato de seguros en Chile