
Pleno del TC.
TC español declaró inconstitucional la regulación de pagos fraccionados del impuesto sobre sociedades.
La Magistratura constitucional española adujo que, por el tributo afectado, que es uno de los principales del sistema tributario español, y por la entidad de la modificación que se introduce en él, que alcanza a los elementos principales del pago fraccionado, se afecta al deber de contribuir.
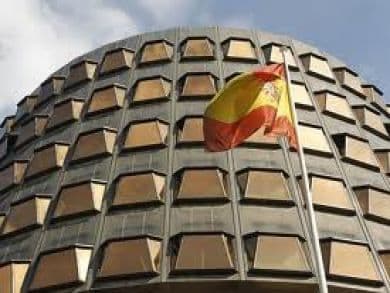
El Pleno del Tribunal Constitucional español, ha declarado inconstitucional la regulación de los pagos fraccionados del impuesto sobre sociedades aprobada por el Real Decreto-ley 2/2016, de 30 de septiembre.
Respecto a los hechos, cabe mencionar que dicha norma introdujo una serie de modificaciones en el cálculo del pago fraccionado de las empresas con facturación superior a 10 millones de euros, para las que se incrementaba el importe del pago, fijándose para el mismo una cuantía mínima del 23 por 100 del resultado contable, sin otros ajustes.
Al respecto, el Tribunal pleno adujo que, aplicando la doctrina constitucional sobre los límites de los Reales Decretos-leyes en el ámbito tributario, la sentencia razona que, por el tributo afectado, que es uno de los principales del sistema tributario español, y por la entidad de la modificación que se introduce en él, que alcanza a los elementos principales del pago fraccionado, se afecta al deber de contribuir.

Te puede interesar

Con prevención.
TC declaró inadmisible inaplicabilidad de normas que permitió decretar medidas cautelares de protección sanitaria de trabajadores de empresa de buses públicos con ocasión de la Pandemia.

Acción Directa de Inconstitucionalidad.
Ministro del STF de Brasil convoca a audiencia pública debido a situación ambiental en ese país.
Con voto en contra.
TC declara admisible inaplicabilidad de normas que regulan exclusión temporal para contratar con el Estado por condenas laborales, respecto de agencia de publicidad internacional.
