
Refinanciamiento de crédito hipotecario
Corte Suprema descarta que simulación bancaria obligara a mantener tasa de interés de 1,65%
La Corte Suprema rechazó un recurso de queja interpuesto por un cliente de Banco Bice contra los integrantes de una Sala de la Corte de Apelaciones de Santiago que confirmaron el rechazo de una querella por infracción a la Ley del Consumidor y de una demanda de indemnización de perjuicios,…
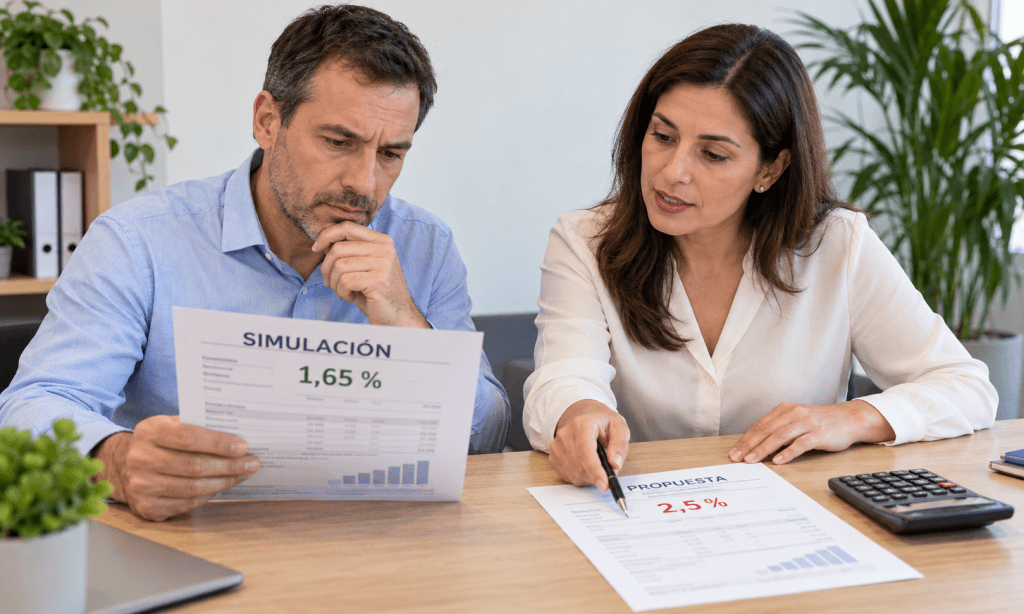
La Corte Suprema rechazó un recurso de queja interpuesto por un cliente de Banco Bice contra los integrantes de una Sala de la Corte de Apelaciones de Santiago que confirmaron el rechazo de una querella por infracción a la Ley del Consumidor y de una demanda de indemnización de perjuicios, presentadas a raíz de una controversia sobre la tasa de interés aplicable al refinanciamiento de un crédito hipotecario.
El conflicto se originó en un mutuo hipotecario contratado en 2013, cuya tasa de interés era de 4,45% anual. En 2019, el cliente negoció con el banco una modificación del financiamiento y sostuvo que el 24 de septiembre de ese año acordaron reducirla a 1,65%, según un correo enviado por la ejecutiva bancaria. Sin embargo, al recibir en enero de 2020 el borrador de la escritura, constató que contemplaba una tasa de 2,5%.
Ante lo que consideró un incumplimiento del acuerdo, presentó una querella infraccional ante el Primer Juzgado de Policía Local de Providencia, invocando vulneraciones a la Ley de Protección de los Derechos de los Consumidores y solicitando una multa de 4.800 UTM. Además, interpuso una demanda civil para que se ordenara al banco respetar la tasa de 1,65% anual y pagarle $5 millones por daño moral.
Banco solicitó rechazar las acciones, argumentando que nunca ofreció una tasa definitiva de 1,65%, sino que entregó una simulación sujeta a aprobación y formalización, en la que se advertía que las condiciones finales se fijarían al firmar la escritura. Añadió que el demandante, por su experiencia como abogado en asuntos financieros, conocía esa diferencia. Asimismo, sostuvo que la inestabilidad económica posterior al estallido social de octubre de 2019 elevó las tasas de interés y que, pese a ello, procuró ofrecer las condiciones más favorables posibles, que finalmente no fueron aceptadas.
El Juzgado de Policía Local rechazó la querella infraccional y la demanda civil, al concluir que la tasa de interés del 1,65% era referencial y que la definitiva debía establecerse al formalizar el refinanciamiento mediante escritura pública. También descartó el carácter abusivo de una cláusula contractual, por falta de pruebas y de antecedentes que demostraran un desequilibrio en perjuicio del deudor. La Corte de Santiago confirmó la sentencia.
El afectado interpuso un recurso de queja ante la Corte Suprema acusando a los integrantes de la Corte de Apelaciones que confirmaron el fallo de primera instancia, de falta o abuso grave por confirmar una sentencia que, a su juicio, valoró incorrectamente las pruebas e interpretó erróneamente la normativa de protección al consumidor. Solicitó dejar sin efecto el fallo de segunda instancia y acoger tanto la querella infraccional como la demanda civil contra el banco.
Los magistrados recurridos defendieron su decisión, señalando que se fundó en el análisis de los argumentos de las partes y la valoración de las pruebas del juicio. Añadieron que la discrepancia del recurrente con ese razonamiento no configuraba falta o abuso grave.
La Corte Suprema recordó que el recurso de queja es un mecanismo extraordinario y disciplinario destinado a corregir faltas o abusos graves, no a revisar nuevamente los hechos, las pruebas o las interpretaciones jurídicas del juicio. Por ello, centró el análisis en determinar si los magistrados incurrieron en una conducta de esa gravedad y si la simulación de refinanciamiento entregada por el banco constituía una oferta formal y vinculante o solo una propuesta referencial para continuar las negociaciones.
Enseguida descartó que los jueces incurrieran en falta o abuso grave, pues consideraron fundadamente que la simulación de refinanciamiento no constituía una oferta definitiva. Verificó que el juzgado analizó los antecedentes y las pruebas aportadas por ambas partes, incluidos el documento de simulación, los correos electrónicos y los testimonios, sin omitir ni distorsionar su contenido. Añadió que estas pruebas podían valorarse conjuntamente, con independencia de quién las hubiera presentado.
El máximo tribunal explicó que una oferta contractual debe contener todos los elementos esenciales del contrato, de modo que baste su aceptación para perfeccionarlo. Si las condiciones no están suficientemente determinadas, la propuesta constituye solo una intención de negociar y no genera obligaciones contractuales para las partes.
La Corte Suprema concluyó que la simulación de refinanciamiento no constituía una oferta vinculante, pues el documento advertía que la tasa de interés era referencial, que la definitiva se fijaría al firmar la escritura y que el banco no quedaba obligado a otorgar el crédito. Estos términos fueron corroborados por correos electrónicos y testimonios. Por ello, estimó que la propuesta correspondía a negociaciones preliminares y no impedía modificar las condiciones antes de formalizar la operación.
Luego indicó que la oferta definitiva se presentó en enero de 2020, mediante un borrador de escritura que contemplaba una tasa anual de 2,5%, propuesta que el cliente rechazó. Por ello, concluyó que la aceptación manifestada en septiembre de 2019 no generó un acuerdo vinculante, pues la simulación no contenía todos los elementos necesarios para perfeccionar el contrato, descartando así una interpretación errónea de la normativa por parte del juzgado.
Respecto de un precedente anterior (Rol N°217.303-2023), descartó su aplicación porque en ese caso el banco había garantizado expresamente una tasa fija, mientras que en este asunto advirtió que el porcentaje era referencial y se definiría al firmar la escritura. Por ello, concluyó que la simulación no constituía una oferta completa ni generaba la obligación de mantener la tasa inicialmente informada.
En definitiva, rechazó el recurso de queja, al descartar que los ministros de la Corte de Santiago incurrieran en falta o abuso grave. Así, mantuvo el rechazo de las acciones contra Banco, al no acreditarse un acuerdo vinculante que obligara a aplicar la tasa de interés del 1,65% anual.
Temas

Te puede interesar
Inconstitucionalidad de norma
TC debe pronunciarse sobre admisibilidad de impugnación a norma sobre tasación de inmuebles rematados
Mensaje.
Senado estudia proyecto de subsidio a tasa hipotecaria para viviendas nuevas.
Contrato de crédito.
Bancos pueden ser sancionados con la privación de su derecho a obtener intereses si incumplen deber de información en perjuicio del consumidor, resuelve el TJUE.
