
Cobranza del CAE
Corte de Santiago rechaza recurso contra Tesorería por cobranza ejecutiva de deuda del CAE
La Corte de Santiago desestimó la acción cautelar al estimar que el procedimiento de cobro ejecutivo contempla mecanismos específicos para controvertir la deuda, sin que se acreditara que el recurrente estuviera impedido de ejercer su derecho a defensa.
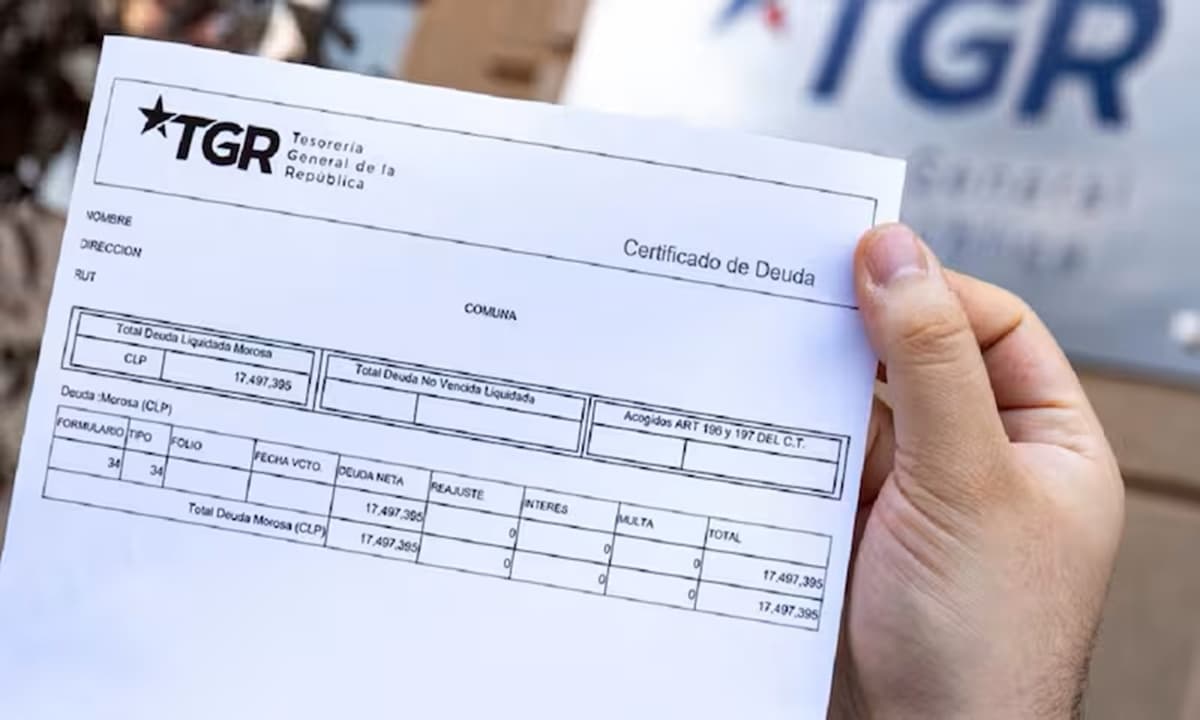
La Corte de Santiago desestimó la acción cautelar al estimar que el procedimiento de cobro ejecutivo contempla mecanismos específicos para controvertir la deuda, sin que se acreditara que el recurrente estuviera impedido de ejercer su derecho a defensa.
El caso se originó luego de que el recurrente denunciara que la Tesorería General de la República le notificó, mediante correo electrónico, un requerimiento de pago en el marco de un procedimiento de cobro ejecutivo de una deuda derivada de un Crédito con Aval del Estado (CAE). A su juicio, la actuación constituía una amenaza para su patrimonio y remuneraciones, pues habilitaba la adopción de medidas de embargo y apremio. Añadió que, durante el año anterior, había celebrado un convenio de pago en 24 cuotas, las que afirmaba haber cumplido íntegramente, por lo que desconocía las razones de la nueva cobranza. Por ello, alegó la vulneración de las garantías de igualdad ante la ley, debido proceso y derecho de propiedad, y solicitó suspender el procedimiento de embargo y adoptar medidas proporcionales a su situación económica.
Por su parte, la Tesorería General de la República solicitó el rechazo del recurso, sosteniendo que actuó dentro de sus atribuciones legales. Explicó que el convenio de pago invocado por el recurrente figuraba caducado y que subsistía una deuda fiscal cuyo cobro se encontraba sometido al procedimiento ejecutivo regulado en el Código Tributario. Asimismo, precisó que no se había materializado embargo alguno sobre sus bienes o remuneraciones y que la notificación informaba expresamente al deudor de su derecho a oponer excepciones dentro del plazo legal. Añadió que la existencia, exigibilidad y monto de la deuda debían controvertirse mediante los mecanismos de defensa previstos en el procedimiento especial de cobranza.
La Corte de Santiago desestimó la acción cautelar, al concluir que el conflicto debía discutirse en el procedimiento de cobro ejecutivo iniciado por la Tesorería Provincial de Maipú. El tribunal señaló que el artículo 18 bis de la Ley N° 20.027 faculta a dicho organismo para ejercer las acciones de cobranza judicial y extrajudicial respecto de los créditos del sistema de financiamiento de estudios superiores de los cuales sea titular el Fisco o respecto de los cuales se haya hecho efectiva la garantía estatal. A ello agregó que el Decreto Ley N° 1.263 y los artículos 168 y siguientes del Código Tributario permiten aplicar los procedimientos de cobranza correspondientes y contemplan mecanismos de oposición para el deudor.
En este sentido, la Corte recordó que el recurso de protección constituye una acción cautelar destinada a amparar el ejercicio legítimo de las garantías constitucionales frente a actos u omisiones ilegales o arbitrarios. Sin embargo, estimó que su procedencia exige acreditar una actuación de esa naturaleza que afecte el ejercicio de los derechos invocados, circunstancia que no se configuraba en la especie.
Asimismo, el tribunal tuvo presente que la notificación del requerimiento de pago informaba al recurrente que disponía de diez días hábiles para oponer las excepciones legalmente procedentes. También consideró que el convenio de pago celebrado con Tesorería figuraba caducado y que, según los antecedentes acompañados por el organismo, subsistía una deuda morosa. A ello se sumó que no se había materializado embargo alguno sobre los bienes o remuneraciones del recurrente, sino que se habían practicado la notificación y el requerimiento de pago.
Al respecto, la Corte sostuvo que el recurso de protección no era la vía idónea para resolver la controversia, pues el recurrente podía formular sus alegaciones en el procedimiento ejecutivo correspondiente. En palabras del tribunal, “no corresponde a esta Corte, mediante la presente acción, sustituir a los órganos competentes en la determinación de la obligación cuyo cobro se persigue, ni desplazar los procedimientos especialmente establecidos por el legislador para controvertir su procedencia”. Añadió que tampoco se había acreditado que el afectado estuviera impedido de ejercer los mecanismos de defensa previstos por el ordenamiento jurídico.
En consecuencia, la Corte de Santiago rechazó, sin costas, el recurso de protección interpuesto contra la Tesorería General de la República, al estimar que las objeciones relativas al cobro de la deuda debían plantearse en el procedimiento ejecutivo correspondiente.
Vea sentencia Corte de Santiago Rol N° 15.361-2026 (Protección).
Temas

Te puede interesar
Crédito con Aval del Estado
Corte Suprema confirma compensación de indemnización laboral para pago de deuda CAE
Crédito CAE.
Prescripción de acción ejecutiva no extingue deuda del CAE: Corte Suprema respalda retención de Tesorería.
Asunto excede recurso de protección
Corte Suprema revoca fallo que dejó sin efecto cobro ejecutivo tributario de deuda del CAE
